

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | При текущем уровне долга выплата высоких дивидендов для АФК Система может быть затруднительна - Промсвязьбанк
- 25 октября 2019, 12:25
- |
- stanislava


АФК «Система» — российская публичная финансовая корпорация. Инвестиционный портфель состоит преимущественно из российских компаний, представляющих различные секторы экономики, включая телекоммуникации, розничную торговлю, недвижимость, лесопереработку, сельское хозяйство, медицинские услуги. Компетенции компании сосредоточены в области повышения операционной эффективности приобретаемых активов.
 дивидендов для АФК Система может быть затруднительна - Промсвязьбанк" title="При текущем уровне долга выплата высоких дивидендов для АФК Система может быть затруднительна - Промсвязьбанк" />
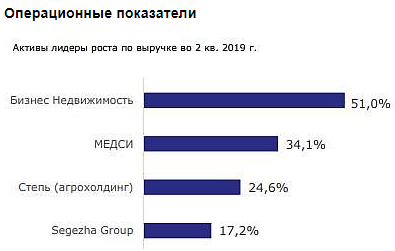
Торговая идея. АФК «Система» объединила растущие истории в различных отраслях экономики. Помимо ключевых активов (МТС, «Детский Мир», Etalon) к текущему моменту компания имеет уже ряд сильных непубличных бизнесов («Степь», «Сегежа», «МЕДСИ», «Озон»), и, согласно заявлениям менеджмента, некоторые из этих компаний в ближайшие пару лет могут выйти на IPO, что при приближении к этим событиям, на наш взгляд, может способствовать раскрытию фундаментальной стоимости холдинга.
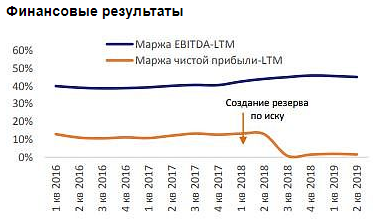
Проблема сравнительно большого долга на корпоративном центре может быть облегчена при сценарии снижения ключевой ставки в РФ, что является нашим базовым сценарием на горизонте ближайших кварталов. Недавние комментарии менеджмента о возможности в следующем году вернуться к дивидендной политике также выступают дополнительным драйвером для роста стоимости акций компании. Целевая цена по акциям – 16 рублей, потенциал роста – 19%.
 дивидендов для АФК Система может быть затруднительна - Промсвязьбанк" title="При текущем уровне долга выплата высоких дивидендов для АФК Система может быть затруднительна - Промсвязьбанк" />
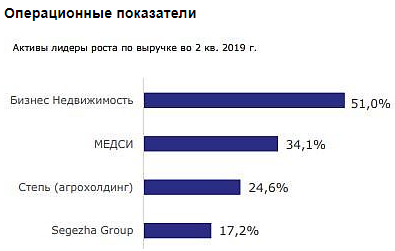
Торговая идея. АФК «Система» объединила растущие истории в различных отраслях экономики. Помимо ключевых активов (МТС, «Детский Мир», Etalon) к текущему моменту компания имеет уже ряд сильных непубличных бизнесов («Степь», «Сегежа», «МЕДСИ», «Озон»), и, согласно заявлениям менеджмента, некоторые из этих компаний в ближайшие пару лет могут выйти на IPO, что при приближении к этим событиям, на наш взгляд, может способствовать раскрытию фундаментальной стоимости холдинга.

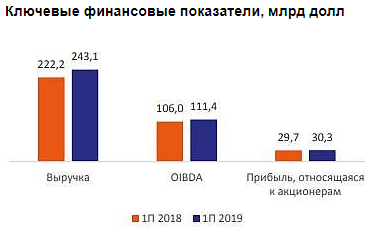
Проблема сравнительно большого долга на корпоративном центре может быть облегчена при сценарии снижения ключевой ставки в РФ, что является нашим базовым сценарием на горизонте ближайших кварталов. Недавние комментарии менеджмента о возможности в следующем году вернуться к дивидендной политике также выступают дополнительным драйвером для роста стоимости акций компании. Целевая цена по акциям – 16 рублей, потенциал роста – 19%.

Риски. На наш взгляд, ключевой фактор риска для акций АФК «Системы» – сравнительно большой долг на корпоративном центре (218,3 млрд руб.), который до текущего момента не сокращался. При текущем уровне долга выплата сравнительно высоких дивидендов может быть затруднительна.Промсвязьбанк
Второй фактор риска – санкционная составляющая. Мы НЕ считаем, что вероятность включить главу компании в санкционный список высока, но, тем не менее, обострение санкционной истории может косвенно ударить и по компании.
406
Читайте на SMART-LAB:

💬 На связи с инвесторами
За цифрами отчётности и корпоративными новостями всегда есть детали, о которых хочется узнать больше. Как работает отдельное направление,...

09 октября 2026, 10:04

Байбэк против дивидендов — что выгоднее акционеру?
Когда у компании появляется избыточный денежный поток, перед менеджментом возникает классический вопрос: что делать с деньгами дальше? Их...

09 октября 2026, 09:30

«Ренессанс страхование» возместила 131 млн рублей клиентам на восстановление после пожаров
В этом году Группа Ренессанс страхование урегулировала восемь крупных страховых случаев по загородной недвижимости — общая сумма компенсаций...

09 октября 2026, 11:41

Нефтяной срез: выпуск №11. Удалось хорошо заработать пока все паниковали, но будущее туманно. Аккуратный переход в нефтебазовую оборону, ОСТАЛОСЬ ТОЛЬКО ДВЕ ИДЕИ.
Продолжаю выпускать рубрику — Нефтяной срез. Цель: отслеживать важные бенчмарки в нефтяной отрасли, чтобы понимать куда дует ветер. Прошлый пост...

09 октября 2026, 21:15
теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания