Число акций ао 9 650 млн
Номинал ао 0.09 руб
Тикер ао
  • AFKS
Капит-я 68,7 млрд
Выручка 1 354,7 млрд
EBITDA 375,4 млрд
Прибыль -163,5 млрд
Дивиденд ао –
P/E -0,4
P/S 0,1
P/BV -0,1
EV/EBITDA 3,6
Див.доход ао 0,0%
* Все показатели рассчитываются по данным за последние 12 месяцев (LTM)
АФК Система Календарь Акционеров
Прошедшие события Добавить событие
Россия

АФК Система акции

7.121₽  +1.14%
Облигации АФК Рейтинг акций
  1. Аватар Т-Инвестиции
    Долг АФК Системы наконец-то снизился: аналитики Т-Инвестиций обновляют оценку акций

    Долг АФК Системы наконец-то снизился: аналитики Т-Инвестиций обновляют оценку акций
    В конце августа АФК Система опубликовала финансовую отчетность за первое полугодие 2026 года и раскрыла детали сделки с ВТБ. Марьяна Лазаричева, глава аналитики Т-Инвестиций по рынку акций разбирает, как сделка повлияет на долговую нагрузку холдинга и какую цену акций холдинга считает справедливой.

    Главное — за минуту

    • Операционные показатели растут: во втором квартале 2026-го выручка увеличилась на 10,2% год к году, до 336,2 млрд рублей, скорректированная OIBDA* — на 12,4%, до 99,9 млрд рублей.
    • Монетизация активов поддержала прибыль: чистая прибыль составила 10 млрд рублей во многом благодаря продаже башенного бизнеса** и доли в Элементе.
    • Долг корпоративного центра начал снижаться: на конец июня чистый долг сократился на 13,8% квартал к кварталу, до 330,5 млрд рублей.
    • Сделка на 320 млрд рублей снизит процентные расходы: привлеченные средства планируется преимущественно направить на погашение дорогого корпоративного долга.
    • Общая долговая нагрузка остается высокой: кредиты и займы группы составляют около 1,5 трлн рублей. Комфортный целевой уровень долга корпоративного центра — 150–200 млрд рублей.


    Авто-репост. Читать в блоге >>>
  2. Аватар Владимир Литвинов
    Система - игры в Монополию

    Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.

    💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным — минус 206 млрд рублей.

    Главная проблема прежняя — огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.


    Авто-репост. Читать в блоге >>>
  3. Аватар DEP81
    Manuk, или подождать пока до 1 рубля не упадет…

    Сергей Хорошавин,
    Ну вообще эта бумага летать любит. Поэтому и до 10-12 на IPO дочек сходить может, а когда ключ понизят, так прямая дорога. Тут только ждать. Не понимаю как по таким ценам инвесторам скидывать можно… медвежатам и роботам-заливателям еще аукнется.
  4. Аватар Георгий Аведиков
    Сегежа и АФК Система: игра на выживание

    📉 Увы, но допэмиссия в Сегеже не стала разворотной точкой, а лишь продлила агонию. По крайней мере, все к этому идет.

    ❌ На потерю Европейского рынка и удорожание логистики наложились внутренние проблемы: низкая строительная активность и крепкий рубль.

    📊 Результаты за 1 полугодие очень красноречивы. Выручка упала на 15% г/г, от OIBDA мало что осталось. С операционной рентабельностью в 1,7% сложно рассчитывать на нормальное функционирование бизнеса, особенно с таким долгом. Визуально котировка акций Сегежи похожа на график ее маржинальности OIBDA.

    ✔️ Из 0,66 млрд руб. OIBDA 1,37 млрд ушло на капекс (поддерживающий, о развитии уже речи не идет), а 10,6 млрд на процентные расходы. Как видите, математика не бьется, поэтому чистый долг растет на 33% г/г.

    🔀 Долговая нагрузка снова стала проблемой, а снизить ее естественным образом невозможно без нормальной операционной рентабельности. Это лабиринт, из которого нет выхода. Точнее есть, но он лежит за пределами компетенций менеджмента и отдан на волю случая. Я говорю про резкую девальвацию рубля или снятие санкций.

    Авто-репост. Читать в блоге >>>
  5. Аватар Сергей Хорошавин
    Когда супер аналитики начинают жестко гнобить бумагу, точно надо брать!))) Скоро ракета!

    Manuk, или подождать пока до 1 рубля не упадет…
  6. Аватар Manuk
    Когда супер аналитики начинают жестко гнобить бумагу, точно надо брать!))) Скоро ракета!
  7. Аватар Invest Era
    🏢 АФК Система – разовая прибыль
    🏢 АФК Система – разовая прибыль

    Неоднозначные цифры за Q2 26:
    ▪️ Выручка 336 b₽ (+10% г/г)
    ▪️ OIBDA 100 b₽ (+12% г/г)
    ▪️ Чистая прибыль 10 b₽ (год назад убыток)

    📊 Традиционно по сегментам:

    💪  Лидеры по темпам роста выручки – медицинский, телеком- и гостиничный сегменты. Отчет презентацией не снабдили, но Медси и Космос в сумме дают не так много выручки. Поэтому основной драйвер – МТС.

    Немного сократили корпоративный долг, но все равно он приличный – 330 b₽. Общий чистый долг превышает 1 t₽.

    ❓ Как вышли в прибыль?

    Разовый фактор – продали 49,9% в одной из дочек, зафиксировав доход 53 b₽.

    На первый взгляд результаты выглядят заметно лучше прошлогодних. При этом проблемные активы никуда не исчезли: прежде всего речь идет о Сегеже, которая за первое полугодие получила всего 0,66 млрд руб. OIBDA при чистом убытке 15,3 млрд руб.

    Но для оценки АФК «Система» консолидированная выручка и OIBDA имеют второстепенное значение. Главный показатель – долг корпоративного центра, который приходится обслуживать за счет дивидендов и продажи активов.

    Авто-репост. Читать в блоге >>>
  8. Аватар АКБФ
    АКБФ об АФК «Система» и ВТБ: цели и рекомендации
    Акции АФК «Система» и ВТБ зависят не только от финансовых результатов компаний, но и от ситуации в секторе онлайн-торговли. Минфин предложил ввести НДС для трансграничной онлайн-торговли по максимальной ставке 22%, что усиливает регуляторные и конкурентные риски для маркетплейсов. При этом ВТБ сохраняет планы по сделке с Wildberries-Russ. Аналитики АКБФ сохранили рекомендации: «держать» для АФК «Система» с целью 7,53 руб. и «покупать» для ВТБ с целью 81,81 руб.

    Налоговые инициативы Минфина

    В рамках бюджетного процесса на 2027 год Минфин подготовил поправки, предполагающие введение НДС для трансграничной онлайн-торговли по ставке 22%. Дополнительно обсуждается приближение правил возврата товаров на маркетплейсах к условиям традиционной торговли. Эти инициативы отражают сохранение тенденции к повышению регуляторных рисков и усилению конкуренции в сфере онлайн-торговли.

    Как новые риски влияют на оценки

    Долгосрочная статистика бизнеса маркетплейсов подтверждает прогнозы стабильной или растущей рентабельности Wildberries-Russ в 2026–2028 годах.

    Авто-репост. Читать в блоге >>>
  9. Аватар Раскрывальщик
    АФК "Система" Прекращение у эмитента права распоряжаться определенным количеством голосов, приходящихся на голосующие акции (доли), составляющие уставный капитал организации, ценные бумаги которо
    2. Содержание сообщения
    2.1. Полное фирменное наименование, место нахождения, идентификационный номер налогоплательщика (ИНН) (при наличии), основной государственный регистрационный номер (ОГРН) (при наличии) организации, право распоряжаться определенным количеством голосов, приходящихся на голосующие акции (доли), составляющие ее уставный капитал, которой прекращено у эмитента:

    2....

    Авто-репост. Читать в блоге >>>
  10. Аватар Makla_News
    АФК Система: СД досрочно прекратил полномочия действующего Президента и Правления, назначив Феликса Евтушенкова Президентом и Председателем Правления на 3 года с 24 сентября — Раскрытие
    ПАО «АФК Система»

    Решения совета директоров (наблюдательного совета)

    2. Содержание сообщения
    2.1. Сведения о кворуме заседания совета директоров (наблюдательного совета) эмитента: в заседании приняли участие 9 членов Совета директоров ПАО АФК «Система», что составляет 100% от числа избранных членов Совета директоров.

    2.2. Сведения о результатах голосования по вопросам о принятии решений, предусмотренных пунктом 15.1. Положения о раскрытии информации эмитентами эмиссионных ценных бумаг:

    Решение об образовании исполнительного органа эмитента и о досрочном прекращении (приостановлении) его полномочий: «за» – 9 (100% голосов членов Совета директоров, участвовавших в голосовании); «против» – нет; «воздержались» – нет.

    2.3. Содержание решений, предусмотренных пунктом 15.1. Положения о раскрытии информации эмитентами эмиссионных ценных бумаг, принятых советом директоров (наблюдательным советом) эмитента:


    Решение об образовании исполнительного органа эмитента и о досрочном прекращении (приостановлении) его полномочий:

    Авто-репост. Читать в блоге >>>
  11. Аватар Раскрывальщик
    АФК "Система" Решения совета директоров
    2. Содержание сообщения
    2.1. Сведения о кворуме заседания совета директоров (наблюдательного совета) эмитента: в заседании приняли участие 9 членов Совета директоров ПАО АФК «Система», что составляет 100% от числа избранных членов Совета директоров....

    Авто-репост. Читать в блоге >>>
  12. Аватар Раскрывальщик
    АФК "Система" Проведение заседания совета директоров и его повестка дня
    2. Содержание сообщения
    2.1. Дата принятия председателем совета директоров (наблюдательного совета) эмитента решения о проведении заседания совета директоров (наблюдательного совета) эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров (наблюдательного совета) эмитента: 23 сентября 2026 года....

    Авто-репост. Читать в блоге >>>
  13. Аватар Козлов Юрий
    АФК Система: как холдинг балансирует между ростом и кризисом?
    📊 Котировки акций АФК Система (#AFKS) с начала года падают почти в три раза быстрее индекса Мосбиржи. И на этом фоне возникает логичный вопрос: стоит ли рассматривать бумаги для покупок в расчёте на агрессивный отскок, или же негативная динамика сохранится до конца года? Давайте рассмотрим перспективы эмитента, опираясь на его отчётность по МСФО за 6 мес. 2026 года:

    АФК Система: как холдинг балансирует между ростом и кризисом?

    📈 Выручка холдинга с января по июнь увеличилась на +6,5% (г/г) до 639,5 млрд руб. Слабый старт года компенсирован двузначными темпами во втором квартале.

    ✔️ Основной актив холдинга МТС (#MTSS) увеличил выручку на +11,8% (г/г) до 414,7 млрд руб. Драйверами выступили не только традиционная индексация тарифов мобильной связи и широкополосного доступа, но и изменение структуры потребления. Рост доходов обусловлен увеличением доли конвергентных тарифов (когда клиент покупает пакет услуг), которые повышают лояльность абонентов и снижают их отток. Неплохую прибавку также дала рекламная вертикаль группы.

    ✔️ Медицинское направление в лице сети клиник Медси продемонстрировало самый высокий темп роста внутри периметра: доходы выросли сразу на +14% (г/г) до 34,5 млрд руб. благодаря увеличению пациентопотока и росту среднего чека выше инфляции.

    Авто-репост. Читать в блоге >>>
  14. Аватар Дюша Метелкин
    Дюша Метелкин, Ашан, ЛМ, Нестле… А Франция между тем, в июле вышла на первое место в Европе по закупкам газа из России, несмотря на ужесточе...

    khornickjaadle, а мне вот интересно, почему ситуационная прибыль дороже долговременных перспектив.
    С какой целью идёт поставка газа недружественным режимам?
    И не надо говорить, что это гуманитарная акция и мы жалеем жителей несчастной Европы.
    Давайте пожалеем, только не за деньги а за поставки, например, запчастей для эрбасов, Боингов и суперджетов?
  15. Аватар khornickjaadle
    Плохие новости, ребятаМы в середине сентября
    Мотор поставим на галеру
    А вас придется утопить
    --------
    О чем то бишь я.
    Вроде бы несвязанные ...

    Дюша Метелкин, Ашан, ЛМ, Нестле… А Франция между тем, в июле вышла на первое место в Европе по закупкам газа из России, несмотря на ужесточение санкций.
  16. Аватар Дюша Метелкин
    Плохие новости, ребята
    Мы в середине сентября
    Мотор поставим на галеру
    А вас придется утопить
    --------
    О чем то бишь я.
    Вроде бы несвязанные друг с другом новости, но ложатся кирпичиками в картину мира.
    1. Отъем Ашана, Нестле и ЛМ
    Очевидно, что это большая свинья потенциальным союзникам во Франции, которым теперь надо решительно отмежевываться от таких токсичных «друзей».
    Да и визит Буркхальтера, и что за ним последовало в 2014-м, мы помним (а что не помним, то в книжечку записываем).
    Какие объяснения?
    А) Цап царап настолько нужен, а актив настолько сладок, что на проблемы можно закрыть глаза.
    На мой взгляд, маловероятно.
    Изымают не скважины, качай и продавай, а довольно сложные компании, которые будет довольно таки сложно даже не то что развивать, а просто поддерживать без участия «мамок».
    Б) Стало вообще плевать на возможные последствия.
    Это многое объясняет.
    2. Феликс Евтушенков занимает руководящий пост в Системе.
    Он находится под санкциями.
    В свое время довольно оперативно все подсанкционные лица, включая Владимира Евтушенкова, Систему покинули (что, впрочем, не спасло ее от санкций, но все же).

    Авто-репост. Читать в блоге >>>
  17. Аватар DEP81
    АФК Система сменит президента: вместо Тагира Ситдекова холдинг возглавит Феликс Евтушенков — Frank MediaТагир Ситдеков покидает пост президе...

    Илья, интересно, как вы оцениваете потенциал роста у бумаги в новых условиях?
  18. Аватар Илья
    АФК Система сменит президента: вместо Тагира Ситдекова холдинг возглавит Феликс Евтушенков — Frank Media

    Тагир Ситдеков покидает пост президента АФК Система, сообщили Frank Media два источника, близких к компании.

    Смену президента в ближайшие дни утвердит совет директоров; по данным одного из собеседников, пост займет сын основателя и основного владельца холдинга Феликс Евтушенков.

    Год назад совет директоров утвердил Ситдекова на должности до июля 2028 года; Ситдеков стал президентом в июле 2022 года, сменив Владимира Чирахова.

    frankmedia.ru/306015


    Авто-репост. Читать в блоге >>>
  19. Аватар Матюшин Даниил
    📱 МТС. Новая Дивидендная политика. Время изобилия закончилось?
    📱 МТС. Новая Дивидендная политика. Время изобилия закончилось?
    В среду МТС представила обновленную Дивидендную политику. Документ спровоцировал дискуссию вокруг содержания. Я ознакомился с самой политикой, а также присутствовал на звонке с инвесторами. Ниже представил свой взгляд на обновленный документ.

    🔺Формулировки из пресс-релиза:

    Как и предполагал, менеджмент привязал Дивидендную политику к OIBDA, что обусловлено необходимостью продемонстрировать инвестиционную привлекательность компании. Новый документ подразумевает возврат стоимости в размере до 20% показателя OIBDA в течение 2027-28 годов. 70% объема будет направлена на выплату дивидендов и еще 30% на байбэк. Минимальный целевой размер возврата стоимости акционерам в течение каждого календарного года — 70 млрд руб.

    МТС планирует выплачивать дивиденды не реже трех раз в год. Предварительный график выплат представлен ниже:

    — 9 месяцев 2026 года;
    — 2026 года и I квартала 2027 года;
    — 6 месяцев 2027 года;
    — 9 месяцев 2027 года;
    — 2027 года и I квартала 2028 года;
    — 6 месяцев 2028 года.


    Авто-репост. Читать в блоге >>>
  20. Аватар Константин Двинский
    Новая дивидендная политика МТС. Подробности и размышления
    Навел справки по новой дивидендной политике МТС на 2027–2028 гг. Мое мнение здесь: www.tbank.ru/invest/social/profile/KDvinsky1/d2c498e8-180c-4920-ab0d-222e506129bd/

    Удалось получить следующую информацию.

    Новая дивидендная политика, что логично, принималась в интересах АФК «Система». Но тогда возникает следующий вопрос: неужели головному холдингу не нужны дивиденды? Ведь по предыдущей политике «Система» забирала у МТС практически 30 млрд рублей в год, а сейчас сможет получать лишь чуть более 20 млрд.

    На самом деле после сделки фактического РЕПО с акциями Ozon острой потребности в ликвидности у АФК нет. Проценты капитализируются. Сейчас холдинг постепенно выкупает и гасит свои текущие облигации, по банковским кредитам расчеты проходят в ускоренном режиме. Пока процесс не завершен, определенный отток кэша будет. Именно с этим связано то, что первое событие МТС по новой политике будет чисто дивидендным, без байбека. Но к концу первого полугодия 2027 года основная часть облигаций и банковских кредитов уже должна быть рефинансирована «плечом».

    Авто-репост. Читать в блоге >>>
  21. Аватар Васисуалий мосбиржев
    Озон, Сегежа, Система. Трудно будет расти.А может и не будут.

    1. Озон — сегодня подтвердилось, что это цель. И могут и дальше целиться.

    ...

    master1, чушь озон на опционе могут не выкупать его акции обратно
  22. Аватар Виктор Петров
    МТС отменила дивиденды в 35 рублей: как могут обмануть миноритариев?
    МТС застрелил дивидендную мечту и теперь акционерам о больших выплатах придётся лишь мечтать.
    МТС отменила дивиденды в 35 рублей: как могут обмануть миноритариев?
         Вот и случилось Падение дивидендного столпа российского рынка. Но будем по порядку.
         МТС долгие годы считалась компанией, которая платит отличные дивиденды:


    Авто-репост. Читать в блоге >>>
  23. Аватар Раскрывальщик
    АФК "Система" Проведение заседания совета директоров и его повестка дня
    2. Содержание сообщения
    2.1. Дата принятия председателем совета директоров (наблюдательного совета) эмитента решения о проведении заседания совета директоров (наблюдательного совета) эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров (наблюдательного совета) эмитента: 12 сентября 2026 года....

    Авто-репост. Читать в блоге >>>
  24. Аватар Раскрывальщик
    АФК "Система" Решения совета директоров
    2. Содержание сообщения
    2.1. Сведения о кворуме заседания совета директоров (наблюдательного совета) эмитента: в заседании приняли участие 9 членов Совета директоров ПАО АФК «Система», что составляет 100% от числа избранных членов Совета директоров....

    Авто-репост. Читать в блоге >>>
  25. Аватар master1
    Что будет после энергетического перемирия. Минус Озону и Системе.
    1. Самого перемирия ещё нет и не факт, что будет. Не удивлюсь, что кто-то кому-то сказал, что рассмотрим вариант, а Трамп уже отрапортовал.

    2. Такое перемирие уже было. По мнению России, Украина его нарушала.

    3. Такое перемирие России невыгодно.

    4. Что понимать под понятием энергообъекты непонятно.

    5. Сами беспилотники и ракеты продолжат летать. Но по другим объектам. Например опять может прилететь по Озону (и минус его акционеру Системе).

    Что думаете?


    Полезная информация?
    Поставьте пожалуйста плюс. Стоит подписаться:
    smart-lab.ru/my/master1/ почитайте, кстати.


    Авто-репост. Читать в блоге >>>

АФК Система - факторы роста и падения акций

  • Одна из лучших компаний в плане отношения к миноритариям, стремится к прозрачной дивидендной политике как в материнской, так и в дочерних компаниях. (14.06.2017)
  • Удачная конъюнктура рынка в 2021 году позволила Системе монетизировать свои разнообразные активы, вывести на биржу OZON, Сегежа. (08.07.2021)
  • до 17 сентября 2022 года действует программа выкупа акций на 7 млрд рублей (08.07.2021)
  • В 2022 году компания может провести IPO Медси, Агрохолдинга Степь и Биннофарма, что будет способствовать высвобождению акционерной стоимости АФК (01.01.2022)
  • уровень долговой нагрузки: за вычетом гудвила и прочих нематериальных активов собственный капитал системы составляет минус! 50млрд. ₽ (на 31.12.2021) при активах 1,7 трл. ₽. (10.06.2022)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.

АФК Система - описание компании

ОАО «Акционерная финансовая корпорация „Система“ (АФК „Система“, ИНН 7703104630) — публичная диверсифицированная корпорация, обслуживающая более 100 млн потребителей в таких отраслях, как телекоммуникации, высокие технологии, ТЭК, радио и космические технологии, банковские услуги, розничная торговля, масс-медиа, туризм и медицинские услуги. Компания основана в 1993 году.

Уставный капитал АФК „Система“ составляет 868.5 млн руб. и разделён на 9.65 млрд обыкновенных акций номиналом 0.09 руб. Основной акционер — Владимир Евтушенков.
Чистая прибыль АФК „Система“ по РСБУ за 9 месяцев 2015 года составила 89.799 млрд руб. против убытка в 74.773 млрд руб. годом ранее.

Чем владеет АФК Система?

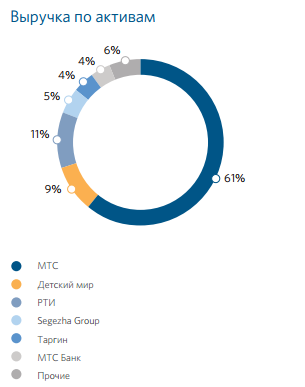
53% МТС
87% МТС Банк
73% Сегежа Груп (бумага)
100% Медси
91% БЭСК
66% Интурист
85% РТИ
33,4% ozon.ru
50% СГ Транс
100% Таргин
57% SSTL
100% Группа Кронштадт
40% Concept Group
50% RZ Agro
100% Агрохолдинг Степь


http://www.sistema.ru/ 

годовой отчет 2015

Чтобы купить акции, выберите надежного брокера: