

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Долгосрочно Газпром нефть - самая привлекательная компания российской нефтяной отрасли - Sberbank CIB
- 21 апреля 2021, 14:48
- |
- stanislava


В новом обзоре мы проанализировали портфель проектов «Газпром нефти». Их реализация помогает раскрыть стоимость резервов Газпрома и при этом способствует росту добычи и более эффективной реализации проектов самого Газпрома. Мы ожидаем увеличения доли добычи газа в портфеле «Газпром нефти» при усиливающейся значимости сегмента жидких углеводородов (ЖУВ) для бизнеса Газпрома.
С учетом возможностей для позитивных изменений вдоль всей цепочки добавленной стоимости в газовом сегменте мы полагаем, что в долгосрочной перспективе «Газпром нефть» сейчас является самой привлекательной компанией российской нефтяной отрасли. Запасы на ее балансе уже вдвое превышают объем доказанных, вероятных и возможных запасов ЛУКойла, а портфель геологоразведочных проектов по объему ресурсов и потенциалу добычи сопоставим с проектом Роснефти «Восток Ойл». По нашим оценкам, в ближайшие десять лет «Газпром нефть» может обеспечить ежегодный рост добычи углеводородов в среднем на 5%, хотя для этого некоторым из проектов потребуются дополнительные налоговые льготы. Мы также полагаем, что менеджмент компании будет уделять больше внимания вопросам ESG, особенно в ближайшие несколько кварталов. В целом, «Газпром нефть», по нашему мнению, представляет собой уникальное сочетание отличных перспектив роста и конкурентоспособной доходности. График реализации проектов из ее портфеля позволяет предположить, что вопрос о вторичном размещении акций скорее будет актуален в среднесрочной перспективе, а не в ближайшем будущем.
Мы считаем, что бизнес «Газпрома» продолжит устойчиво расти, как в сегменте газа, так и ЖУВ. По нашему мнению, дивидендная доходность в 2022 году увеличится более чем в два раза до 12% на фоне повышения прибыли, а в 2025 году превысит 15%. Мы полагаем, что на «дне инвестора» «Газпрома», который запланирован на 29 апреля, в центре внимания будет контроль над расходами, генерирование свободных денежных потоков для устойчивого финансирования растущих дивидендных выплат.
Sberbank CIB
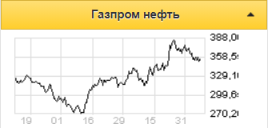
С учетом возможностей для позитивных изменений вдоль всей цепочки добавленной стоимости в газовом сегменте мы полагаем, что в долгосрочной перспективе «Газпром нефть» сейчас является самой привлекательной компанией российской нефтяной отрасли. Запасы на ее балансе уже вдвое превышают объем доказанных, вероятных и возможных запасов ЛУКойла, а портфель геологоразведочных проектов по объему ресурсов и потенциалу добычи сопоставим с проектом Роснефти «Восток Ойл». По нашим оценкам, в ближайшие десять лет «Газпром нефть» может обеспечить ежегодный рост добычи углеводородов в среднем на 5%, хотя для этого некоторым из проектов потребуются дополнительные налоговые льготы. Мы также полагаем, что менеджмент компании будет уделять больше внимания вопросам ESG, особенно в ближайшие несколько кварталов. В целом, «Газпром нефть», по нашему мнению, представляет собой уникальное сочетание отличных перспектив роста и конкурентоспособной доходности. График реализации проектов из ее портфеля позволяет предположить, что вопрос о вторичном размещении акций скорее будет актуален в среднесрочной перспективе, а не в ближайшем будущем.
Мы считаем, что бизнес «Газпрома» продолжит устойчиво расти, как в сегменте газа, так и ЖУВ. По нашему мнению, дивидендная доходность в 2022 году увеличится более чем в два раза до 12% на фоне повышения прибыли, а в 2025 году превысит 15%. Мы полагаем, что на «дне инвестора» «Газпрома», который запланирован на 29 апреля, в центре внимания будет контроль над расходами, генерирование свободных денежных потоков для устойчивого финансирования растущих дивидендных выплат.
Мы по-прежнему позитивно оцениваем российский нефтегазовый сектор в целом и подтверждаем рекомендацию ПОКУПАТЬ по всем освещаемым компаниями. Мы значительно повысили целевую цену только для Газпром нефти, акции которой мы считаем хорошей ставкой на рост в долгосрочной перспективе. При этом в краткосрочной перспективе мы отдаем предпочтение «Татнефти», «Газпрому», «Роснефти» и «ЛУКойлу», ожидая роста прибыли и выплаты высоких дивидендов.Громадин Андрей
Sberbank CIB

534
Читайте на SMART-LAB:

«Ренессанс страхование» возместила 131 млн рублей клиентам на восстановление после пожаров
В этом году Группа Ренессанс страхование урегулировала восемь крупных страховых случаев по загородной недвижимости — общая сумма компенсаций...

11:41

«Финам Радар»: как превратить Telegram в ваш личный командный центр
День современного инвестора похож на марафон с препятствиями: десятки открытых вкладок, нескончаемые ленты новостей и биржевые графики. В...

16:57

Инвестиции без спешки: торгуем в выходные
Алексей Девятов Клиенты Альфа-Инвестиций могут совершать сделки в выходные . Торги в эти дни не отличаются волатильностью, но если всё-таки...

18:12

Нефтяной срез: выпуск №11. Удалось хорошо заработать пока все паниковали, но будущее туманно. Аккуратный переход в нефтебазовую оборону, ОСТАЛОСЬ ТОЛЬКО ДВЕ ИДЕИ.
Продолжаю выпускать рубрику — Нефтяной срез. Цель: отслеживать важные бенчмарки в нефтяной отрасли, чтобы понимать куда дует ветер. Прошлый пост...

21:15
теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания