

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Кредитный комментарий Газпрома. В 2П23–1П24 можно ожидать новых типов размещений долга Газпрома на локальном рынке - Ренессанс Капитал
- 01 сентября 2023, 13:00
- |
- stanislava


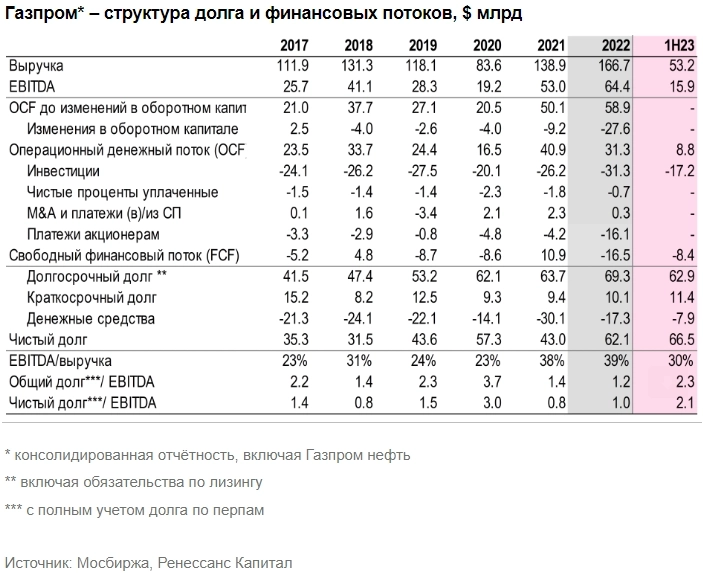
Сокращённая отчётность за 1П23 по МСФО Газпрома содержит только сжатую форму отчёта о финансовых потоках. Если вычесть из операционного денежного потока (OCF) инвестиции (данных об уплаченных процентах нет), то получается отрицательный свободный денежный поток (FCF) в $8,4 млрд. Это сравнимо с отрицательным FCF, сгенерированным компанией в (пока) самых проблемных для неё 2019 и 2020 годах. Тогда кассовый разрыв был профинансирован Газпромом продажей казначейских акций и выпуском еврооблигаций. Часть негативного FCF видимо обусловлена повышением НДПИ на добываемый компанией природный газ с января 2023 по декабрь 2025 года (по ₽50 млрд в месяц, за 1П23 – около $4 млрд.).
Денежные средства на балансе сократились почти на $10 млрд до $7,9 млрд, что близко к рекордно низким уровням середины 2020 года («нормальный» исторический уровень ликвидности у компании $15–25 млрд); учитывая ликвидность Газпром нефти ($2,5 млрд) на материнскую компанию приходится около $5.0 млрд. Ещё $5 млрд – рыночная стоимость находящегося у Газпрома блока акций Новатэка (отражается в строчке баланса «долгосрочные финансовые активы»).
Чистый долг увеличился до рекордных $66,5 млрд (с учетом перпов, относимых в публикуемой отчётности в состав капитала). После отчётной даты Газпром разместил локальные облигации в объёме ₽420 млрд ($4,4 млрд – перпы и флоатеры), которые, вероятно, помогли восстановить ликвидность на балансе до комфортного для компании уровня. Крупное размещение флоатеров, Газпрома, платящих премию к RUONIA (+130 б.п.), возможно, явилось одним из факторов, способствовавших сниженному рыночному спросу на ОФЗ-ПК (премию к RUONIA не платят) на аукционе 30 августа.
«Ренессанс Капитал»
Денежные средства на балансе сократились почти на $10 млрд до $7,9 млрд, что близко к рекордно низким уровням середины 2020 года («нормальный» исторический уровень ликвидности у компании $15–25 млрд); учитывая ликвидность Газпром нефти ($2,5 млрд) на материнскую компанию приходится около $5.0 млрд. Ещё $5 млрд – рыночная стоимость находящегося у Газпрома блока акций Новатэка (отражается в строчке баланса «долгосрочные финансовые активы»).
Чистый долг увеличился до рекордных $66,5 млрд (с учетом перпов, относимых в публикуемой отчётности в состав капитала). После отчётной даты Газпром разместил локальные облигации в объёме ₽420 млрд ($4,4 млрд – перпы и флоатеры), которые, вероятно, помогли восстановить ликвидность на балансе до комфортного для компании уровня. Крупное размещение флоатеров, Газпрома, платящих премию к RUONIA (+130 б.п.), возможно, явилось одним из факторов, способствовавших сниженному рыночному спросу на ОФЗ-ПК (премию к RUONIA не платят) на аукционе 30 августа.
Видимо в 2П23–1П24 можно ожидать новых различных типов крупных размещений долга компании на локальном рынке. Постепенное замещение валютного долга на рублёвый будет повышать стоимость его обслуживания.Булгаков Алексей
«Ренессанс Капитал»

329 |
Читайте на SMART-LAB:

Сталь под давлением, алмазы дешевеют, цены на удобрения держатся на высоком уровне: дайджест сырьевого рынка
Китай давит на цены стали, но поддерживает рынок удобрений, алмазы дешевеют, а рост прибыли не всегда приносит дивиденды. Ахмед Алиев,...

14:58

💡 Шесть факторов, которые влияют на цену золота
В конце августа золото почти достигло $4700 за унцию — максимума за несколько месяцев. Но с тех пор его цена заметно снизилась: сегодня...

15:37


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания