

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Распадская продолжает бить свои рекорды
- 25 августа 2017, 15:30
- |
- stanislava


Распадская опубликовала очень сильную финансовую отчетность за первое полугодие 2017 г. Результаты достигнуты за счет благоприятной ценовой конъюнктуры на рынке угля.
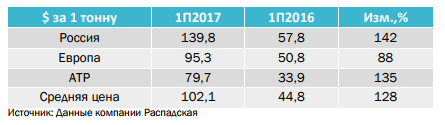
Средневзвешенные цены угольного концентрата, приведенные к общим условиям поставки (FCA Междуреченск):
Выручка Распадской в отчетном периоде составила $439 млн. Это почти на 130% больше, чем в I полугодии 2016 г. EBITDA компании выросла в 4,4 раза с $53 млн. до $235 млн., EBITDA margin составила 53,5% против 27,5% годом ранее. Чистая прибыль Распадской составила $168 млн. против прибыли в $49 млн. за первые шесть месяцев 2016 г.
Чистый денежный поток от операционной деятельности вырос в 9,6 раз, до $201 млн.
В отчетном периоде Распадская погасила еврооблигации на $400 млн, что позволило компании сократить долговую нагрузку. Чистый долг компании составил $167 млн, снижение с начала года в 2,4 раза, соотношение NET DEBT/EBITDA: 0.4х
Средневзвешенные цены угольного концентрата, приведенные к общим условиям поставки (FCA Междуреченск):

Выручка Распадской в отчетном периоде составила $439 млн. Это почти на 130% больше, чем в I полугодии 2016 г. EBITDA компании выросла в 4,4 раза с $53 млн. до $235 млн., EBITDA margin составила 53,5% против 27,5% годом ранее. Чистая прибыль Распадской составила $168 млн. против прибыли в $49 млн. за первые шесть месяцев 2016 г.

Чистый денежный поток от операционной деятельности вырос в 9,6 раз, до $201 млн.
В отчетном периоде Распадская погасила еврооблигации на $400 млн, что позволило компании сократить долговую нагрузку. Чистый долг компании составил $167 млн, снижение с начала года в 2,4 раза, соотношение NET DEBT/EBITDA: 0.4х

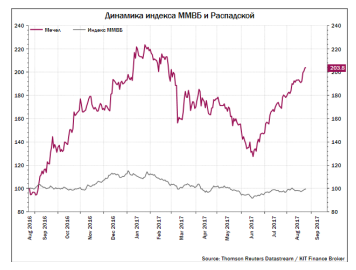
Результаты Распадской за первое полугодие 2017 г. впечатляющие. Рост выручки компании обеспечен увеличением средних цен на уголь на 128%. К тому же Распадской удалось увеличить объем реализации угольной продукции на 11% относительно аналогичного периода 2016 г. При этом, увеличилась доля экспорта в общем объеме реализации до 66%.КИТФинанс Брокер
Рост операционных показателей привел к увеличению чистого денежного потока, с помощью которого компания существенно снизила долговую нагрузку. Текущее соотношение NET DEBT/EBITDA на минимуме за последние 5 лет.
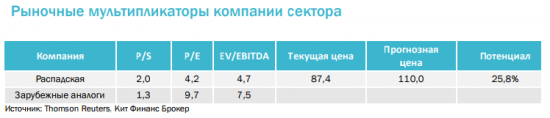
Относительно зарубежных аналогов акции Распадской очень дешевы и торгуются с 50%-ным дисконтом. Принимая во внимание рост операционных и финансовых показателей компании, мы подтверждаем рейтинг Распадской на уровне ПОКУПАТЬ и повышаем целевую цену Распадской до 110 руб. Мы считаем, что рынок в ближайшие 2-3 месяца переоценит стоимость акций, при условии, что конъюнктура на рынке угля останется благоприятной.
17 |
Читайте на SMART-LAB:

NZD/CAD: четверг под знаком быков. Повторится ли северное ралли?
Кросс-курс NZD/CAD протестировал линию восходящего тренда и, похоже, решил, что падать дальше — это плохая примета. Сессию четверга пара изо всех...

21:25
Важные даты по дивидендам за II квартал
Напомним, что 25 августа Совет директоров Займера рекомендовал направить на дивиденды за II квартал 2026 года 486 млн рублей, или 4 рубля 86...

16:30


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания