

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Юаневая облигация Полюса: возможность не думать о валютной переоценке - Финам
- 29 сентября 2022, 20:27
- |
- stanislava


Текущая турбулентность на рынке позволяет зафиксировать интересный уровень доходности по 5-летней юаневой облигации «Полюса», торгующейся на Московской бирже.
Роль юаня в валютной диверсификации инвестиционного портфеля будет только возрастать. Важным трендом 2022 года стало довольно активное формирование нового сегмента российского долгового рынка. Речь о юаневых бондах, размещаемых отечественными заемщиками на Мосбирже. Выпуск «Полюса» — один из двух самых длинных юаневых облигаций, доступных самому широкому кругу отечественных инвесторов на текущий момент.
Кредитный риск одного из крупнейших в мире производителей золота. Хотя компания не избежала влияния санкций, ее фундаментальное преимущество, основой которого является низкая себестоимость добычи, осталось неизменным. К текущим вызовам «Полюс» подошел в хорошей форме: кредитный профиль остается сильным, а риски ликвидности на невысоком уровне.
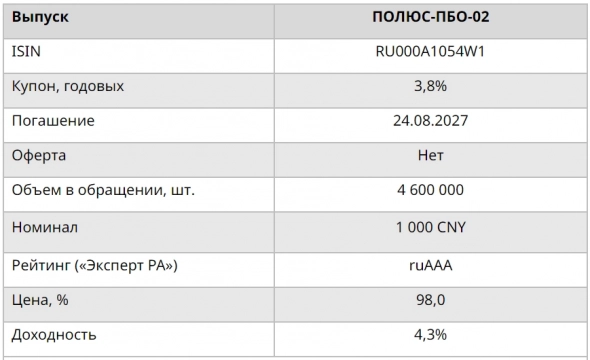
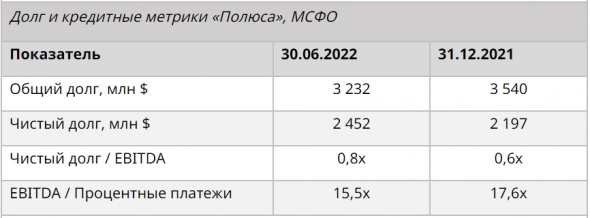
Инструмент для получения налоговой льготы по валютной переоценке. «Дружественный» характер юаня как валюты тем не менее не снимает с повестки необходимость учета вопросов налогообложения. Потенциальное ослабление рубля создаст дополнительную налогооблагаемую базу и окажет негативное влияние на уровень ожидаемой отдачи от инвестирования. Пятилетняя облигация «Полюса» позволяет застраховаться от этого риска.
Не исключена нормализация доходностей в секторе в среднесрочной перспективе. Мы не исключаем расширения в будущем кредитной премии облигации «Полюса», притом что кредитное качество эмитента останется на текущем высоком уровне. Впрочем, негативное влияние данного фактора на цену облигации, по-видимому, будет смягчено отсутствием давления со стороны базового актива (ставок юаневых гособлигаций) по причине продолжения проведения стимулирующей процентной политики в КНР.
Хороший момент для открытия позиции. Текущая слабость российского рынка, связанная с очередным геополитическим обострением, позволяет зафиксировать довольно интересный уровень доходности по облигациям от высоконадежных российских эмитентов, в том числе и номинированных в инвалюте.
ФГ «Финам»
Юаневый сегмент обретает контуры
Сектор номинированных в китайской валюте инструментов фиксированного дохода, торгующихся на Мосбирже, довольно активно набирает обороты. Надо сказать, что инвесторы и эмитенты облигаций просто нашли друг друга. Юань продолжает довольно активно входить во все сферы денежных отношений в РФ: от внешнеторговых операций до сбережений домохозяйств. Отражением данной тенденции является и рост торговых оборотов по китайской валюте на Московской бирже: обороты юанем уже сопоставимы с объемами торгов евро (отметим, что текущий всплеск геополитической напряженности привел к новым рекордам по обороту в паре CNY/RUB).
Переход на юани можно рассматривать в качестве альтернативы традиционным валютным инвестициям, при этом роль юаня в валютной диверсификации инвестпортфелей, по-видимому, будет только возрастать, принимая во внимание, что юань остается валютой, на которую не распространяются риски блокировки. Однако рост интереса к какой-либо валюте был бы неполным, если бы у инвесторов отсутствовали номинированные в ней инструменты фиксированного дохода.
Первыми юаневыми облигациями, доступными самому широкому кругу инвесторов, стали два выпуска компании «РУСАЛ», размещенные в начале августа 2022 года. В условиях практического отсутствия альтернатив и с учетом роста интереса к юаню они стали настоящими бестселлерами на российском рынке. Российская золотодобывающая компания ПАО «Полюс» стала вторым эмитентом, принявшим решение разместить юаневые бонды на внутреннем рынке. В отличие от выпусков «РУСАЛа», которые предусматривают 2-летнюю пут-оферту, 5-летняя бумага «Полюса» не предусматривает опции досрочного погашения. Эстафету «РУСАЛа» и «Полюса» подхватили «Металлоинвест» и «Роснефть», причем размещение последней стало крупнейшим в России, объемом 15 млрд юаней (примерно 120 млрд в рублевом эквиваленте). Возможность размещения долговых обязательств в китайской валюте до конца 2022 года допускают и другие отечественные эмитенты
Роль юаня в валютной диверсификации инвестиционного портфеля будет только возрастать. Важным трендом 2022 года стало довольно активное формирование нового сегмента российского долгового рынка. Речь о юаневых бондах, размещаемых отечественными заемщиками на Мосбирже. Выпуск «Полюса» — один из двух самых длинных юаневых облигаций, доступных самому широкому кругу отечественных инвесторов на текущий момент.
Кредитный риск одного из крупнейших в мире производителей золота. Хотя компания не избежала влияния санкций, ее фундаментальное преимущество, основой которого является низкая себестоимость добычи, осталось неизменным. К текущим вызовам «Полюс» подошел в хорошей форме: кредитный профиль остается сильным, а риски ликвидности на невысоком уровне.


Инструмент для получения налоговой льготы по валютной переоценке. «Дружественный» характер юаня как валюты тем не менее не снимает с повестки необходимость учета вопросов налогообложения. Потенциальное ослабление рубля создаст дополнительную налогооблагаемую базу и окажет негативное влияние на уровень ожидаемой отдачи от инвестирования. Пятилетняя облигация «Полюса» позволяет застраховаться от этого риска.
Не исключена нормализация доходностей в секторе в среднесрочной перспективе. Мы не исключаем расширения в будущем кредитной премии облигации «Полюса», притом что кредитное качество эмитента останется на текущем высоком уровне. Впрочем, негативное влияние данного фактора на цену облигации, по-видимому, будет смягчено отсутствием давления со стороны базового актива (ставок юаневых гособлигаций) по причине продолжения проведения стимулирующей процентной политики в КНР.
Хороший момент для открытия позиции. Текущая слабость российского рынка, связанная с очередным геополитическим обострением, позволяет зафиксировать довольно интересный уровень доходности по облигациям от высоконадежных российских эмитентов, в том числе и номинированных в инвалюте.
Мы рассматриваем 5-летний выпуск «Полюса» серии ПБО-02 как интересный инструмент для долгосрочного инвестирования в юань и присваиваем ему рейтинг «Покупать».Ковалев Алексей
ФГ «Финам»
Юаневый сегмент обретает контуры
Сектор номинированных в китайской валюте инструментов фиксированного дохода, торгующихся на Мосбирже, довольно активно набирает обороты. Надо сказать, что инвесторы и эмитенты облигаций просто нашли друг друга. Юань продолжает довольно активно входить во все сферы денежных отношений в РФ: от внешнеторговых операций до сбережений домохозяйств. Отражением данной тенденции является и рост торговых оборотов по китайской валюте на Московской бирже: обороты юанем уже сопоставимы с объемами торгов евро (отметим, что текущий всплеск геополитической напряженности привел к новым рекордам по обороту в паре CNY/RUB).
Переход на юани можно рассматривать в качестве альтернативы традиционным валютным инвестициям, при этом роль юаня в валютной диверсификации инвестпортфелей, по-видимому, будет только возрастать, принимая во внимание, что юань остается валютой, на которую не распространяются риски блокировки. Однако рост интереса к какой-либо валюте был бы неполным, если бы у инвесторов отсутствовали номинированные в ней инструменты фиксированного дохода.
Первыми юаневыми облигациями, доступными самому широкому кругу инвесторов, стали два выпуска компании «РУСАЛ», размещенные в начале августа 2022 года. В условиях практического отсутствия альтернатив и с учетом роста интереса к юаню они стали настоящими бестселлерами на российском рынке. Российская золотодобывающая компания ПАО «Полюс» стала вторым эмитентом, принявшим решение разместить юаневые бонды на внутреннем рынке. В отличие от выпусков «РУСАЛа», которые предусматривают 2-летнюю пут-оферту, 5-летняя бумага «Полюса» не предусматривает опции досрочного погашения. Эстафету «РУСАЛа» и «Полюса» подхватили «Металлоинвест» и «Роснефть», причем размещение последней стало крупнейшим в России, объемом 15 млрд юаней (примерно 120 млрд в рублевом эквиваленте). Возможность размещения долговых обязательств в китайской валюте до конца 2022 года допускают и другие отечественные эмитенты
289
Читайте на SMART-LAB:

Банковский сектор сентябрь 2026 г. - рекордная прибыль, но рост все менее равномерный
Банки отчитались за сентябрь. Что интересного мы узнали? За 12 месяцев прибыль сектора составляет уже 4,5 трлн руб. при прогнозе ЦБ 3,9–4,4...

12:42

USD/CAD: канадец позитивно настроился на грядущее повышение ставки
Канадский доллар в прошедшем периоде перешел к укреплению после того, как накануне достиг 18-месячного минимума на фоне слабой статистики по...

20:13


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания