

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | МТС - обновленный прогноз предполагает более сильный денежный поток компании
- 29 августа 2017, 13:11
- |
- stanislava


Финансовые результаты за 2 кв. 2017 г. по МСФО показывают значительное улучшение рентабельности
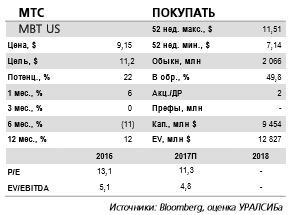
OIBDA выросла на 8% год к году, превысив ожидания. Вчера МТС опубликовала хорошие финансовые результаты за 2 кв. 2017 г. по МСФО, которые соответствуют ожиданиям в части выручки, но превосходят их на уровне OIBDA. Так, консолидированная выручка возросла на 1% (здесь и далее год к году) до 106,8 млрд руб. (1,9 млрд долл.), а OIBDA на 8,2% до 44,0 млрд руб. (768 млн долл.), что превысило наш и консенсусный прогнозы на 1% и 3% соответственно. Рентабельность по OIBDA при этом увеличилась на 2,9 п.п. до 41,2%, благодаря хорошим результатам на Украине, повышению эффективности розничного бизнеса и оптимизации расходов, связанных с роумингом.
Прогноз компании на 2017 г. улучшен. Руководство компании улучшило прогноз на 2017 г. В частности, рост выручки по прежнему ожидается в диапазоне от минус 2% до плюс 2%, но рост OIBDA должен составить не менее 4% (против прежних от минус 2% до плюс 2%), а прогноз уровня капзатрат понижен с 80 млрд руб. до 75 млрд руб. Во 2 кв. 2017 г. выручка от услуг мобильной связи МТС в России увеличилась на 3,1% до 75,1 млрд руб. (1,3 млрд долл.), а продажи мобильных устройств сократились на 5% до 10,1 млрд руб. (173 млн долл.). OIBDA компании в России выросла на 6,0% до 42,1 млрд руб. (736 млн долл.) при рентабельности по OIBDA 42,5%. Чистый долг МТС на конец 2 кв. 2017 г. составил 187 млрд руб., что предполагает снижение коэффициента Чистый долг/OIBDA за последние 12 месяцев до 1,1 с 1,2 в конце 1 кв.
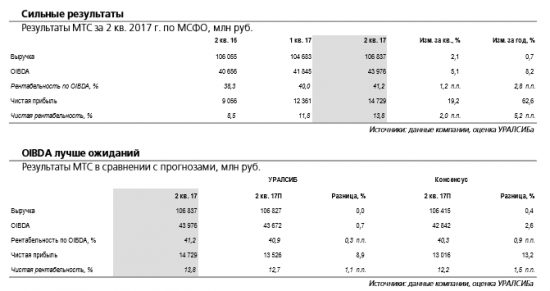
OIBDA выросла на 8% год к году, превысив ожидания. Вчера МТС опубликовала хорошие финансовые результаты за 2 кв. 2017 г. по МСФО, которые соответствуют ожиданиям в части выручки, но превосходят их на уровне OIBDA. Так, консолидированная выручка возросла на 1% (здесь и далее год к году) до 106,8 млрд руб. (1,9 млрд долл.), а OIBDA на 8,2% до 44,0 млрд руб. (768 млн долл.), что превысило наш и консенсусный прогнозы на 1% и 3% соответственно. Рентабельность по OIBDA при этом увеличилась на 2,9 п.п. до 41,2%, благодаря хорошим результатам на Украине, повышению эффективности розничного бизнеса и оптимизации расходов, связанных с роумингом.

Прогноз компании на 2017 г. улучшен. Руководство компании улучшило прогноз на 2017 г. В частности, рост выручки по прежнему ожидается в диапазоне от минус 2% до плюс 2%, но рост OIBDA должен составить не менее 4% (против прежних от минус 2% до плюс 2%), а прогноз уровня капзатрат понижен с 80 млрд руб. до 75 млрд руб. Во 2 кв. 2017 г. выручка от услуг мобильной связи МТС в России увеличилась на 3,1% до 75,1 млрд руб. (1,3 млрд долл.), а продажи мобильных устройств сократились на 5% до 10,1 млрд руб. (173 млн долл.). OIBDA компании в России выросла на 6,0% до 42,1 млрд руб. (736 млн долл.) при рентабельности по OIBDA 42,5%. Чистый долг МТС на конец 2 кв. 2017 г. составил 187 млрд руб., что предполагает снижение коэффициента Чистый долг/OIBDA за последние 12 месяцев до 1,1 с 1,2 в конце 1 кв.

Результаты подтверждают нашу умеренно оптимистическую оценку фундаментальных показателей компании. Хорошие результаты МТС за 2 кв. 2017 г. и улучшение прогноза отражают изменения в операционных условиях компании и ослабление конкуренции на российском рынке мобильной связи. Обновленный прогноз предполагает более сильный денежный поток, что повышает шансы на сохранение привлекательной дивидендной доходности МТС особенно в свете рисков материнской компании, АФК Система, в связи со спором с Роснефтью. С другой стороны, из-за этого спора могут возникнуть дополнительные риски и для самой МТС. Мы подтверждаем рекомендацию ПОКУПАТЬ АДР МТС, однако среди компаний российского телекоммуникационного сектора предпочитаем акции Veon.Уралсиб
23
Читайте на SMART-LAB:

Налоговые изменения повышают привлекательность длинных страховых продуктов
По сообщениям СМИ, Минфин РФ предложил включить доходы по договорам страхования и другие пассивные доходы в основную базу НДФЛ. Вместо отдельных...

15:37
Обновление кредитных рейтингов в ВДО и розничных облигациях (ООО СмартФакт подвердил ruBBB-, ООО ЦКТ Векус подтвердил B+(RU))
⚪️ООО СмартФакт
Эксперт РА подтвердил рейтинг кредитоспособности ООО СмартФакт на уровне ruBBB- и изменил прогноз со стабильного на...

10:33


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания