

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Вероятность получения высоких выплат по акциям АК АЛРОСА высока.
- 16 марта 2017, 16:58
- |
- stanislava


АЛРОСА в четыре раза увеличила чистую прибыль
АК АЛРОСА опубликовала финансовую отчетность по МСФО за 2016 г. Чистая прибыль компании выросла за год в четыре раза и достигла 133,5 млрд. руб. Выручка увеличилась на 41% до 371,1 млрд. руб., EBITDA на 49% — до 176,4 млрд. руб.
Столь существенный рост чистой прибыли, конечно, невозможен без неденежных переоценок. В 2016 г. АЛРОСА зафиксировала доход от курсовых разниц в 32,1 млрд. руб., тогда как в 2015 г. по этой же строке был убыток размером 48,9 млрд. руб.
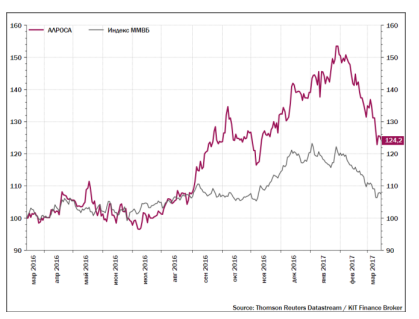
Чистая прибыль АК АЛРОСА используется как база для расчета годовых дивидендов. Прежний президент компании Андрей Жарков во II пг. 2016 г. неоднократно подтверждал готовность компании выплатить 50% чистой прибыли в качестве дивиденда. Однако новый президент – назначенный 14 марта набсоветом АЛРОСы Сергей Иванов – пока не комментировал будущие дивидендные выплаты.
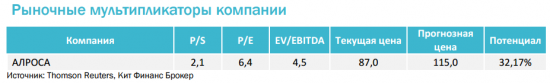
АК АЛРОСА опубликовала финансовую отчетность по МСФО за 2016 г. Чистая прибыль компании выросла за год в четыре раза и достигла 133,5 млрд. руб. Выручка увеличилась на 41% до 371,1 млрд. руб., EBITDA на 49% — до 176,4 млрд. руб.
Столь существенный рост чистой прибыли, конечно, невозможен без неденежных переоценок. В 2016 г. АЛРОСА зафиксировала доход от курсовых разниц в 32,1 млрд. руб., тогда как в 2015 г. по этой же строке был убыток размером 48,9 млрд. руб.

Чистая прибыль АК АЛРОСА используется как база для расчета годовых дивидендов. Прежний президент компании Андрей Жарков во II пг. 2016 г. неоднократно подтверждал готовность компании выплатить 50% чистой прибыли в качестве дивиденда. Однако новый президент – назначенный 14 марта набсоветом АЛРОСы Сергей Иванов – пока не комментировал будущие дивидендные выплаты.

Финансовые результаты АК АЛРОСА в среднем близки к ожидаемым. Отметим, что чистая прибыль в отчете на 10% выше закладывавшихся нами цифр при прогнозировании дивидендных выплат.КИТФинанс Брокер
Если компания заплатит дивиденд из расчета 50% нескорректированной чистой прибыли, выплата на акцию достигнет 9,06 руб. Текущая дивидендная доходность – более 10%. Риски снижения выплат тоже есть: во-первых, пока не ясна позиция нового руководства компании по дивидендной политике. Во-вторых, существенное воздействие на абсолютную величину чистой прибыли оказывают «бумажные» переоценки. Теоретически возможна корректировка чистой прибыли на переоценки и использование скорректированного показателя для расчета дивидендов. Тогда выплата на акцию по нашим расчетам может снизиться в пределах 20%.
Рынок будет переоценивать бумагу по мере приближения Совета директоров и годового собрания акционеров, которые должны будут разработать и утвердить рекомендации по выплатам. Мы считаем, что вероятность получения высоких выплат по акциям АК АЛРОСА высока. Учитывая сильный фундаментал по акции, подтверждаем рекомендацию ПОКУПАТЬ акции АЛРОСА с целевой ценой 115 руб.
17
Читайте на SMART-LAB:

Доллар набирает ход, фунт отстаёт от евро
Доллар в среду укрепляется на ожиданиях новых повышений ставки ФРС. Индекс DXY поднялся выше 100,50, к максимумам более чем за семь недель. Евро...

17:40

От 109 до 215 отделений: как МГКЛ выполняет планы после IPO
В декабре 2023 года МГКЛ вышла на биржу с планами расширять розничную сеть, развивать ресейл и увеличивать масштаб бизнеса. Посмотрим,...

10:04


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания