



SMART-LAB
Новый дизайн
Мы делаем деньги на бирже
Информация
Новости рынков
Новости рынков | Российский сырьевой сектор. Привет, Китай. Пока, Европа! - Атон
- 28 марта 2022, 16:17
- |
- stanislava


На фоне отказа Европы от импорта ряда сырьевых товаров из России широко обсуждается вопрос переориентации поставок на Китай и страны Азии.
В данном отчете мы оцениваем потенциальную импортную емкость китайского рынка, разницу в ценах по сравнению с Европой, а также транспортные расходы.
Больше всего от геополитики пострадают, вероятно, производители стали – для нас фаворитами остаются Норникель и ЛУКОЙЛ. Емкость рынка: ограничения по объемам нового импорта.
Китайский рынок огромен (его ВВП за 2021 составил $17.7 трлн), на него приходится более 50% общемирового потребления многих сырьевых товаров, таких как сталь, никель, медь. Но в Китае настолько мощное собственное производство, что доля импорта в объеме потребления составляет всего 25%. Это ограничивает возможности замещения российскими товарами импорта из других стран, и обсуждаемая сейчас переориентация российского экспорта с «недружественных стран» на Китай может оказаться труднее, чем кажется на первый взгляд.
Например, объем экспорта стали из России в «недружественные» страны составляет 10 млн т – это 70% от общего объема импорта стали в Китай. Та же проблема возникает с поставками алюминия (94%), никеля (30%) и угля (37%). Лучше дело обстоит с ЖРС, которое Китай импортирует в колоссальных объемах – более 1.1 млрд т в год – и легко может абсорбировать объемы из России (около 1% от этой величины). То же самое касается меди – Китай импортирует 3.6 млн т этого металла в год, а экспорт из России в «недружественные страны» составляет всего 7% этого объема.
Цены в Китае: сталь дешевле, цветные металлы дороже. Спотовые цены на сталь на рынке Китая составляют $809/т г/к проката, что почти на 50% ниже, чем в Европе ($1 577/т) и на 23% ниже котировок FOB Черное море ($1 050/т), что обусловлено ожидаемыми перебоями в поставках продукции. Поэтому с точки зрения цен перенаправление поставок в Китай не сулит российским производителям существенных экономических выгод.
Цветные металлы в Шанхае торгуются с небольшой премией (+1-17%) к котировкам на LME, что связано в основном с более низкой обеспеченностью ими китайского рынка. Однако в Европе выше наценка за физическую поставку: для алюминия она составляет $500/т (против $150/т в Китае). В результате общая цена алюминия в Китае с учетом премий на 8% ниже, чем в Европе, хотя котировки на Шанхайской бирже на 1% выше, чем на LME.
Транспортные расходы: путь длиннее – затраты выше. Стоимость транспортировки сейчас сильно увеличилась из-за того, что у компаний возникает множество проблем с перевозкой: дефицит контейнеров, ограничения на обработку грузов в европейских портах, нехватка судов, готовых принимать груз на борт.
В данном отчете мы оцениваем потенциальную импортную емкость китайского рынка, разницу в ценах по сравнению с Европой, а также транспортные расходы.
Больше всего от геополитики пострадают, вероятно, производители стали – для нас фаворитами остаются Норникель и ЛУКОЙЛ. Емкость рынка: ограничения по объемам нового импорта.
Китайский рынок огромен (его ВВП за 2021 составил $17.7 трлн), на него приходится более 50% общемирового потребления многих сырьевых товаров, таких как сталь, никель, медь. Но в Китае настолько мощное собственное производство, что доля импорта в объеме потребления составляет всего 25%. Это ограничивает возможности замещения российскими товарами импорта из других стран, и обсуждаемая сейчас переориентация российского экспорта с «недружественных стран» на Китай может оказаться труднее, чем кажется на первый взгляд.
Например, объем экспорта стали из России в «недружественные» страны составляет 10 млн т – это 70% от общего объема импорта стали в Китай. Та же проблема возникает с поставками алюминия (94%), никеля (30%) и угля (37%). Лучше дело обстоит с ЖРС, которое Китай импортирует в колоссальных объемах – более 1.1 млрд т в год – и легко может абсорбировать объемы из России (около 1% от этой величины). То же самое касается меди – Китай импортирует 3.6 млн т этого металла в год, а экспорт из России в «недружественные страны» составляет всего 7% этого объема.
Цены в Китае: сталь дешевле, цветные металлы дороже. Спотовые цены на сталь на рынке Китая составляют $809/т г/к проката, что почти на 50% ниже, чем в Европе ($1 577/т) и на 23% ниже котировок FOB Черное море ($1 050/т), что обусловлено ожидаемыми перебоями в поставках продукции. Поэтому с точки зрения цен перенаправление поставок в Китай не сулит российским производителям существенных экономических выгод.
Цветные металлы в Шанхае торгуются с небольшой премией (+1-17%) к котировкам на LME, что связано в основном с более низкой обеспеченностью ими китайского рынка. Однако в Европе выше наценка за физическую поставку: для алюминия она составляет $500/т (против $150/т в Китае). В результате общая цена алюминия в Китае с учетом премий на 8% ниже, чем в Европе, хотя котировки на Шанхайской бирже на 1% выше, чем на LME.
Транспортные расходы: путь длиннее – затраты выше. Стоимость транспортировки сейчас сильно увеличилась из-за того, что у компаний возникает множество проблем с перевозкой: дефицит контейнеров, ограничения на обработку грузов в европейских портах, нехватка судов, готовых принимать груз на борт.
Перенаправление поставок из Европы в Китай означает рост расстояний и стоимости перевозки – нагрузка на и без того перегруженное восточное направление российских железных дорог еще больше возрастет. Ставки фрахта из дальневосточных портов также вырастут по сравнению с нынешними $20-25/т в Китай и $30-35/т в Индонезию из-за ограниченного количества судов, обслуживающих российские грузы.Атон
806
2 комментария
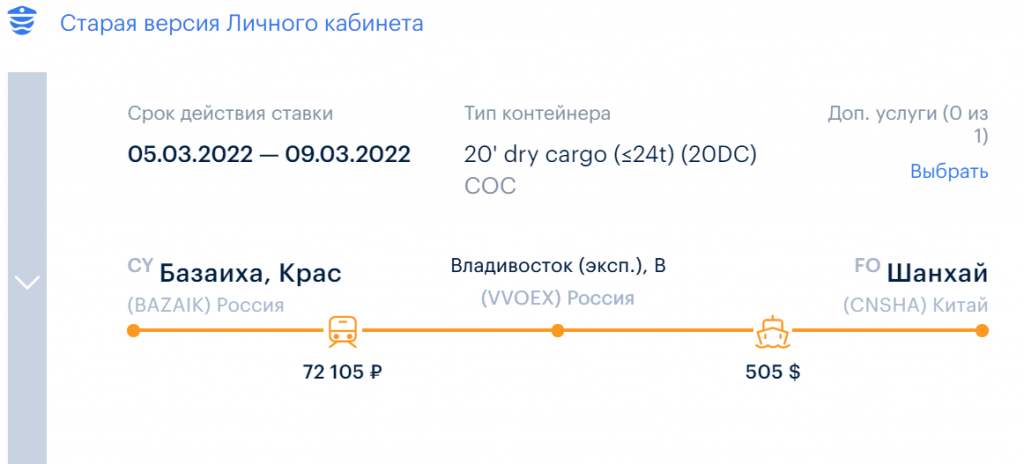
Станислава, я просто вложу в свой коммент скрин котировки на 20-ти футовый контейнер из Красноярска в Шанхай. Ставка очень привлекательная, перевозчик российский. Плюс активно прорезается транспортное сообщение ЖД через центральный Китай.

- 28 марта 2022, 17:02

Читайте на SMART-LAB:
Рынок WorkTech и HRTech в октябре: инвестиции, сделки, M&A
Собрали важные раунды и сделки за сентябрь. Компании активно инвестируют в безопасность ИИ-автоматизации, а через M&A расширяют продукты для найма,...

11:36
5 ноября ПАО «МГКЛ» не исполнило обязательство по выплате 28-го купонного дохода по облигациям серии 001Р-06.
Сумма платежа составляет 9,45 млн рублей. Группа продолжает работу по урегулированию задолженности дочерних компаний и разрешению сложившейся...

10:00


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания