

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Роснефть - понижаем рейтинг после достижения целевой цены - Финам
- 04 апреля 2023, 15:32
- |
- stanislava


С момента присвоения нами рейтинга «Покупать» по акциям «Роснефти» 8 декабря они принесли инвесторам доходность 24% (с учетом дивидендов) и достигли нашей целевой цены. Сильная динамика была связана со снижением рубля, ожиданием финальных дивидендов за 2022 год и недавним решением ОПЕК+ сократить добычу. Мы продолжаем позитивно смотреть на долгосрочные перспективы «Роснефти» за счет развития проекта «Восток Ойл», однако после роста последних месяцев считаем акции нефтяника справедливо оцененными.
ФГ «Финам»
«Роснефть» — крупнейшая в России и вторая в мире нефтегазовая компания по объемам добычи. Деятельность «Роснефти» охватывает добычу и переработку нефти и газа, сеть АЗС и нефтехимию.
«Роснефть» в первую очередь выделяет наличие перспектив развития. Компания продолжает реализовывать проект «Восток Ойл», который пользуется поддержкой государства и может быть полностью ориентирован на рынки АТР. Первая нефть на проекте может быть получена уже в 2024 году, а к 2030-му добыча по плану должна достигнуть 2–2,3 млн б/с.
«Роснефть» стабильно выплачивает дивиденды дважды в год. Политика компании предполагает выплату 50% нескорректированной прибыли по МСФО. В случае следования дивидендной политике финальные выплаты за 2022 год составят 18 руб. на акцию, что соответствует 4,6% — нейтральное значение по меркам сектора.
На данный момент мы полагаем, что позитивные факторы уже во многом учтены в текущей оценке «Роснефти». По нашим оценкам, 2023 год может быть сложнее для компании на фоне влияния санкций, более низких рублевых цен на нефть и умеренного роста налоговой нагрузки. Частично негативные факторы будут компенсированы вероятным отсутствием списаний. На этом фоне наш прогноз по дивидендам на 2023 год составляет 37,1 руб. на акцию, что соответствует 9,5% доходности — нейтральное значение для российского рынка.
2022 год оказался противоречивым для «Роснефти». Выручка компании выросла на 3,2% г/г, до 9 041 млрд руб., скорр. EBITDA — на 9,5% г/г, до 2 551 млрд руб., а чистая прибыль акционеров снизилась на 7,9% г/г, до 813 млрд руб. Позитив от роста EBITDA был нивелирован убытками от списания активов, что занизило потенциальные дивиденды «Роснефти».
Для расчета целевой цены акций «Роснефти» мы использовали оценку по мультипликаторам P/E, EV/EBITDA и P/DPS (2023E) относительно международных аналогов. Для учета странового риска был использован дисконт 30% — меньше, чем у других нефтяников, чтобы учесть перспективы развития компании.
Ключевыми рисками для акций «Роснефти» являются влияние европейского эмбарго и возможность коррекции мировых цен на нефть. Также на кейс компании негативно могут повлиять очередные списания, рост налоговой нагрузки на сектор или задержки в реализации проекта «Восток Ойл».
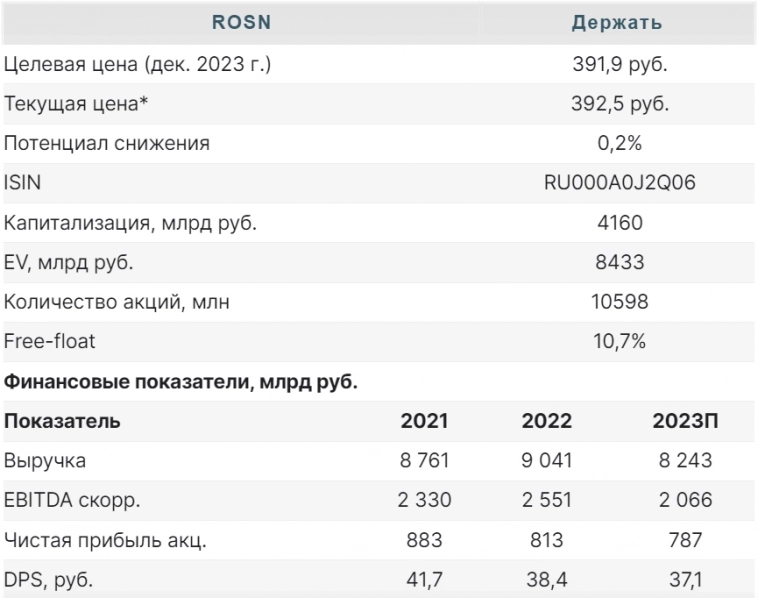
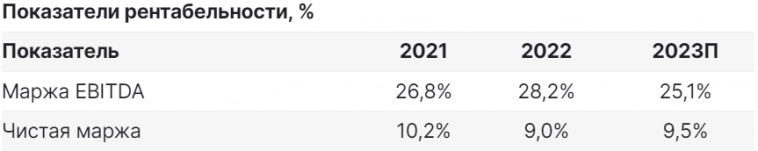
Мы понижаем рейтинг по акциям «Роснефти» с «Покупать» до «Держать» и сохраняем целевую цену на уровне 391,9 руб. Потенциал снижения составляет 0,2%. Понижение рейтинга связано с бурным ростом акций в последние несколько месяцев.Кауфман Сергей
ФГ «Финам»
«Роснефть» — крупнейшая в России и вторая в мире нефтегазовая компания по объемам добычи. Деятельность «Роснефти» охватывает добычу и переработку нефти и газа, сеть АЗС и нефтехимию.
«Роснефть» в первую очередь выделяет наличие перспектив развития. Компания продолжает реализовывать проект «Восток Ойл», который пользуется поддержкой государства и может быть полностью ориентирован на рынки АТР. Первая нефть на проекте может быть получена уже в 2024 году, а к 2030-му добыча по плану должна достигнуть 2–2,3 млн б/с.
«Роснефть» стабильно выплачивает дивиденды дважды в год. Политика компании предполагает выплату 50% нескорректированной прибыли по МСФО. В случае следования дивидендной политике финальные выплаты за 2022 год составят 18 руб. на акцию, что соответствует 4,6% — нейтральное значение по меркам сектора.
На данный момент мы полагаем, что позитивные факторы уже во многом учтены в текущей оценке «Роснефти». По нашим оценкам, 2023 год может быть сложнее для компании на фоне влияния санкций, более низких рублевых цен на нефть и умеренного роста налоговой нагрузки. Частично негативные факторы будут компенсированы вероятным отсутствием списаний. На этом фоне наш прогноз по дивидендам на 2023 год составляет 37,1 руб. на акцию, что соответствует 9,5% доходности — нейтральное значение для российского рынка.
2022 год оказался противоречивым для «Роснефти». Выручка компании выросла на 3,2% г/г, до 9 041 млрд руб., скорр. EBITDA — на 9,5% г/г, до 2 551 млрд руб., а чистая прибыль акционеров снизилась на 7,9% г/г, до 813 млрд руб. Позитив от роста EBITDA был нивелирован убытками от списания активов, что занизило потенциальные дивиденды «Роснефти».
Для расчета целевой цены акций «Роснефти» мы использовали оценку по мультипликаторам P/E, EV/EBITDA и P/DPS (2023E) относительно международных аналогов. Для учета странового риска был использован дисконт 30% — меньше, чем у других нефтяников, чтобы учесть перспективы развития компании.
Ключевыми рисками для акций «Роснефти» являются влияние европейского эмбарго и возможность коррекции мировых цен на нефть. Также на кейс компании негативно могут повлиять очередные списания, рост налоговой нагрузки на сектор или задержки в реализации проекта «Восток Ойл».


304
Читайте на SMART-LAB:

Доллар сбавил ход, но евро и фунт не перехватили инициативу
В пятницу индекс доллара DXY прибавляет около 0,1% и держится чуть выше 103,50, вблизи максимума 103,60. После нескольких недель роста доллар...

14:14

МТС. Отчет МСФО Q3 26г. Прибыль почти удвоилась, но долг продолжает расти
Вышли финансовые результаты по МСФО за Q3 и 9 месяцев 2026 г. от компании МТС: 👉Выручка — 232,5 млрд руб. (+8,7% г/г)
👉Себестоимость...

16:49


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания