

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Х5 представила хорошие финансовые результаты за 3 квартал - Атон
- 26 октября 2021, 21:32
- |
- stanislava


Результаты Х5 за 3К21 чуть выше прогнозов, рост SG&A снижает предсказуемость
X5 Retail Group представила хорошие финансовые результаты, отчитавшись о росте показателей выручки, EBITDA и чистой прибыли на 11.7%, 8.1% и 14.2% соответственно, что на 0.2%, 1.4% и 7.2% выше консенсус-прогноза Интерфакса.
«Атон»
Рентабельность EBITDA составила 7.7% (немного выше консенсус-прогноза); положительную динамику обеспечило увеличение рентабельности валовой прибыли (+67 бп г/г) на фоне более благоприятных коммерческих условий и снижения интенсивности промо-акций, а сдерживающее влияние на рентабельность EBITDA оказал рост коммерческих, общехозяйственных и административных расходов (SG&A, +91 бп г/г), обусловленный индексацией зарплат в магазинах и нехваткой сотрудников в службе доставке, что отражает общерыночные тенденции.
В среду, 27 октября, группа проведет День инвестора, в ходе которого, как ожидается, она сообщит о планах по развитию цифрового бизнеса, дискаунт-сети «Чижик», а также платежных сервисов.
Динамика выручки Согласно консенсус-прогнозу Интерфакса, выручка группы увеличилась на 11.7% г/г до 543.6 млрд руб., при этом 10.4 пп прироста пришлось на рост оффлайн-продаж и 1.3 пп – на цифровой бизнес. Как ранее сообщила компания в операционной отчетности, LfL-продажи увеличились на 4.8% г/г за счет роста корзины на 4.7% при сохранении посещаемости магазинов практически на том же уровне. Торговые площади группы увеличились на 6.9% г/г до 8 212 тыс. кв. м, при этом в 3К21 было открыто 353 магазина (нетто).
Выручка от офлайн-продаж в сети Пятерочка выросла на 11.6% г/г за счет увеличения корзины на 5% при сохранении трафика на том же уровне.Офлайн-продажи в сети Перекресток показали рост на 10.2%, что обусловлено ростом посещаемости магазинов (+2.0%) и объема корзины (+2.4%). Продажи в сети Карусель снизились на 41.6%, что соответствует планам компании по постепенному сворачиванию формата гипермаркетов.
Онлайн-продажи показали рост на 157% г/г, обеспечив около 2% выручки против 0.9% в 3К20. Самый значительный рост – почти в 5 раз – показал формат продаж с услугой экспресс-доставки, на который пришлось более половины общего объема онлайн-продаж, в то время как в 3К20 его доля составила около четверти. Продажи через онлайн-гипермаркет Впрок.ру Перекресток выросли на 48.4%, обеспечив 39% общего объема онлайн-продаж против 68% в 3К20.
Динамика рентабельности
Валовая прибыль увеличилась на 14.7% г/г до 140.2 млрд руб., а рентабельность валовой прибыли составила 25.8% против 25.1% в 3К20 (+67 бп) за счет роста коммерческой рентабельности, снижения доли промо-акций и сокращения товарных потерь, и была частично нивелирована дефицитом рабочей силы.
SG&A-расходы (без учета расходов на амортизацию и обесценение и эффекта от трансформации сети Карусель) выросли на 17.3% г/г до 103 млрд руб., составив 18.9% в выручке против 18.0% в 3К20 (+91 бп). Динамика SG&A-расходов преимущественно определялась затратами на персонал, которые увеличились на 20% г/г и составили 8.7% в выручке против 8.1% в 3К20 (+60 бп) на фоне индексации зарплат работников магазинов, а также другими расходами, которые увеличились на 38% г/г и составили 1.4% в выручке против 1.1% в 3К20 (+27 бп), что главным образом связано с развитием формата экспресс-доставки.
EBITDA выросла на 8.1% г/г до 41.8 млрд руб., а рентабельность EBITDA составила 7.7% против 8.0% в 3К20 (-26 бп) в результате указанных выше причин. Чистая прибыль увеличилась на 14.2% г/г до 13.6 млрд руб., а рентабельность чистой прибыли составила 2.5% – почти без изменений г/г (+6 бп) благодаря укреплению прибыли от курсовых разниц (почти нулевой показатель против отрицательного показателя в -2.6 млрд руб. в 3К20). Соотношение чистый долг/EBITDA составило 1.5x по состоянию на 30 сентября 2021 против 1.53х на 30 сентября 2020, при чистом долге 230 млрд руб. против 216.6 млрд руб. (+6.2% г/г)
День инвестора
X5 Retail Group проведет видеотрансляцию своего Дня инвестора 2021 в среду, 27 октября, с 16:00 до 18:45 по московскому времени (с 14:00 до 16:45 по лондонскому времени), в ходе которого менеджмент прокомментирует результаты, представит новую информацию по стратегии и другие новости. Мы сфокусируемся на планах Группы по цифровым бизнесам и дискаунтерам Чижик, а также развитию платежных услуг.
Оценка
По оценке Bloomberg, X5 Retail Group торгуется с мультипликаторами P/E 2021П 15.3x и EV/EBITDA 2021П 5.6x против своих средних 5-летних показателей 14.0x и 6.4x соответственно и 14.2x и 9.4x у Магнита соответственно.
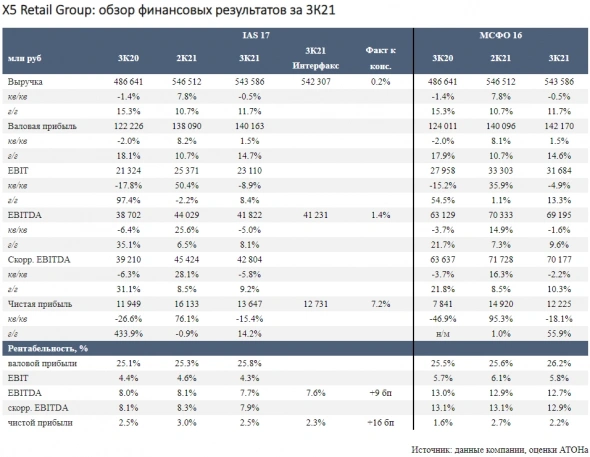
X5 Retail Group представила хорошие финансовые результаты, отчитавшись о росте показателей выручки, EBITDA и чистой прибыли на 11.7%, 8.1% и 14.2% соответственно, что на 0.2%, 1.4% и 7.2% выше консенсус-прогноза Интерфакса.
Результат по выручке обусловлен ростом LfL-продаж на 4.8% и увеличением торговых площадей на 6.9%. Продажи по онлайн-каналам показали рост на 157% г/г, обеспечив 1.3 пп общего роста общей выручки, при этом ключевым драйвером роста стала услуга экспресс-доставки товаров.Дима Виктор
«Атон»
Рентабельность EBITDA составила 7.7% (немного выше консенсус-прогноза); положительную динамику обеспечило увеличение рентабельности валовой прибыли (+67 бп г/г) на фоне более благоприятных коммерческих условий и снижения интенсивности промо-акций, а сдерживающее влияние на рентабельность EBITDA оказал рост коммерческих, общехозяйственных и административных расходов (SG&A, +91 бп г/г), обусловленный индексацией зарплат в магазинах и нехваткой сотрудников в службе доставке, что отражает общерыночные тенденции.
В среду, 27 октября, группа проведет День инвестора, в ходе которого, как ожидается, она сообщит о планах по развитию цифрового бизнеса, дискаунт-сети «Чижик», а также платежных сервисов.
Динамика выручки Согласно консенсус-прогнозу Интерфакса, выручка группы увеличилась на 11.7% г/г до 543.6 млрд руб., при этом 10.4 пп прироста пришлось на рост оффлайн-продаж и 1.3 пп – на цифровой бизнес. Как ранее сообщила компания в операционной отчетности, LfL-продажи увеличились на 4.8% г/г за счет роста корзины на 4.7% при сохранении посещаемости магазинов практически на том же уровне. Торговые площади группы увеличились на 6.9% г/г до 8 212 тыс. кв. м, при этом в 3К21 было открыто 353 магазина (нетто).
Выручка от офлайн-продаж в сети Пятерочка выросла на 11.6% г/г за счет увеличения корзины на 5% при сохранении трафика на том же уровне.Офлайн-продажи в сети Перекресток показали рост на 10.2%, что обусловлено ростом посещаемости магазинов (+2.0%) и объема корзины (+2.4%). Продажи в сети Карусель снизились на 41.6%, что соответствует планам компании по постепенному сворачиванию формата гипермаркетов.
Онлайн-продажи показали рост на 157% г/г, обеспечив около 2% выручки против 0.9% в 3К20. Самый значительный рост – почти в 5 раз – показал формат продаж с услугой экспресс-доставки, на который пришлось более половины общего объема онлайн-продаж, в то время как в 3К20 его доля составила около четверти. Продажи через онлайн-гипермаркет Впрок.ру Перекресток выросли на 48.4%, обеспечив 39% общего объема онлайн-продаж против 68% в 3К20.
Динамика рентабельности
Валовая прибыль увеличилась на 14.7% г/г до 140.2 млрд руб., а рентабельность валовой прибыли составила 25.8% против 25.1% в 3К20 (+67 бп) за счет роста коммерческой рентабельности, снижения доли промо-акций и сокращения товарных потерь, и была частично нивелирована дефицитом рабочей силы.
SG&A-расходы (без учета расходов на амортизацию и обесценение и эффекта от трансформации сети Карусель) выросли на 17.3% г/г до 103 млрд руб., составив 18.9% в выручке против 18.0% в 3К20 (+91 бп). Динамика SG&A-расходов преимущественно определялась затратами на персонал, которые увеличились на 20% г/г и составили 8.7% в выручке против 8.1% в 3К20 (+60 бп) на фоне индексации зарплат работников магазинов, а также другими расходами, которые увеличились на 38% г/г и составили 1.4% в выручке против 1.1% в 3К20 (+27 бп), что главным образом связано с развитием формата экспресс-доставки.
EBITDA выросла на 8.1% г/г до 41.8 млрд руб., а рентабельность EBITDA составила 7.7% против 8.0% в 3К20 (-26 бп) в результате указанных выше причин. Чистая прибыль увеличилась на 14.2% г/г до 13.6 млрд руб., а рентабельность чистой прибыли составила 2.5% – почти без изменений г/г (+6 бп) благодаря укреплению прибыли от курсовых разниц (почти нулевой показатель против отрицательного показателя в -2.6 млрд руб. в 3К20). Соотношение чистый долг/EBITDA составило 1.5x по состоянию на 30 сентября 2021 против 1.53х на 30 сентября 2020, при чистом долге 230 млрд руб. против 216.6 млрд руб. (+6.2% г/г)
День инвестора
X5 Retail Group проведет видеотрансляцию своего Дня инвестора 2021 в среду, 27 октября, с 16:00 до 18:45 по московскому времени (с 14:00 до 16:45 по лондонскому времени), в ходе которого менеджмент прокомментирует результаты, представит новую информацию по стратегии и другие новости. Мы сфокусируемся на планах Группы по цифровым бизнесам и дискаунтерам Чижик, а также развитию платежных услуг.
Оценка
По оценке Bloomberg, X5 Retail Group торгуется с мультипликаторами P/E 2021П 15.3x и EV/EBITDA 2021П 5.6x против своих средних 5-летних показателей 14.0x и 6.4x соответственно и 14.2x и 9.4x у Магнита соответственно.

228
Читайте на SMART-LAB:

USD/CHF: В поисках твердой почвы
Пара USD/CHF плавно приближается к нижней границе восходящего канала (построенной по точкам 1 и 2). В этой же географической точке графика...

23:12

Выбираем акции на 2027 год. Какие бумаги могут стать основой портфеля
Российский рынок в 2026 году пока показывает отрицательный результат, индекс МосБиржи с начала года потерял более 10%. На данный момент нет...

11:02


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания