

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Металлы и добыча. Проверяем тезис о недоинвестировании - Атон
- 22 октября 2020, 21:19
- |
- stanislava


• Мы анализируем интенсивность капзатрат металлургических компаний, учитывая призывы правительства нарастить инвестиции в экономику и разговоры о недоинвестировании в секторе.
• Мы представляем «коэффициент реинвестирования», который рассчитываем как отношение капзатрат к EBITDA – за 2020-22П средний показатель по сектору составил 42% (+3 пп против средней за 2017-19).
• Это всего на 6 пп ниже, чем у мировых отраслевых аналогов, а значит тезис о «недоинвестировании» представляется не совсем корректным. Однако у других секторов в России (нефть и газ, электроэнергетика) показатель намного выше – 63-64%.
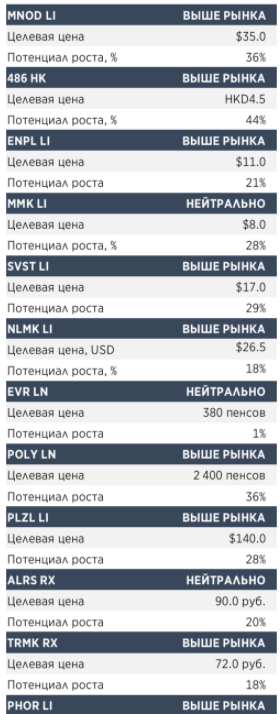
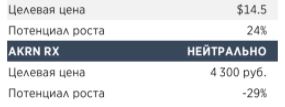
Вопрос 1: какой % прибыли реинвестируется?
Чтобы ответить на этот вопрос, мы представляем «коэффициент реинвестирования», который мы рассчитываем в процентах как отношение капитальных затрат к EBITDA. Показатель EBITDA менее волатилен, чем чистая прибыль, поэтому, на наш взгляд, он является индикатором операционных денежных потоков компании до налогов и изменений в оборотном капитале. Мы сравнили средний исторический коэффициент реинвестирования за 2017-19 и средний консенсус-коэффициент, ожидаемый в 2020-22. Средний ожидаемый коэффициент реинвестирования для сектора составил 42%, +3 пп против среднего в 2017-19, т.к. прибыль упала, и некоторые производители объявили о наращивании инвестиций. Коэффициент падает до 38%, если исключить РУСАЛ, финансирующий капзатраты из дивидендов Норникеля.
Самые высокие коэффициенты: РУСАЛ и En+, Северсталь и ММК.
Самые низкие коэффициенты: АЛРОСА, Полюс Золото и Полиметалл. Цены на золото взлетели, и прогнозы по прибыли выросли, однако компании не торопятся соответствующим образом корректировать свои инвестпрограммы.

Вопрос 2: Каков уровень инвестиций в компании сектора в сравнении с мировыми аналогами?
Ожидаемый консенсусный средний коэффициент реинвестирования в 2020П-22П для мировых аналогов в отрасли составляет 48%, что лишь на 6 пп выше, чем в России (42%). Поэтому, на наш взгляд, не совсем корректно говорить о том, что российский горно- металлургический сектор сильно недоинвестирован. Однако если не учитывать РУСАЛ (который может финансировать капзатраты за счет дивидендов от Норникеля), разрыв увеличивается до 9% не в пользу российских компаний (38% против 47% у мировых аналогов).
Аутсайдеры: больше всех от других игроков своих подсекторов отстают НЛМК и Евраз (в сравнении с мировыми производителями стали), Полюс (в сегменте золотодобычи) и АЛРОСА (в сравнении с мировыми диверсифицированными горнодобывающими компаниями).

Вопрос 3: Насколько сектор проинвестирован в сравнении с другими отраслями России?
Мы сравнили коэффициент реинвестирования у отечественных и мировых горно-металлургических компаний с другими отраслями российской экономики. Со значительным отрывом лидируют нефтегаз и электроэнергетика – плановый коэффициент реинвестирования составляет 63-64%, что на 21-22 пп выше, чем в среднем по российскому металлургическому сектору.

Предупреждение: консенсус-оценка может отличаться от фактических значений
Атон


• Мы представляем «коэффициент реинвестирования», который рассчитываем как отношение капзатрат к EBITDA – за 2020-22П средний показатель по сектору составил 42% (+3 пп против средней за 2017-19).
• Это всего на 6 пп ниже, чем у мировых отраслевых аналогов, а значит тезис о «недоинвестировании» представляется не совсем корректным. Однако у других секторов в России (нефть и газ, электроэнергетика) показатель намного выше – 63-64%.


Вопрос 1: какой % прибыли реинвестируется?
Чтобы ответить на этот вопрос, мы представляем «коэффициент реинвестирования», который мы рассчитываем в процентах как отношение капитальных затрат к EBITDA. Показатель EBITDA менее волатилен, чем чистая прибыль, поэтому, на наш взгляд, он является индикатором операционных денежных потоков компании до налогов и изменений в оборотном капитале. Мы сравнили средний исторический коэффициент реинвестирования за 2017-19 и средний консенсус-коэффициент, ожидаемый в 2020-22. Средний ожидаемый коэффициент реинвестирования для сектора составил 42%, +3 пп против среднего в 2017-19, т.к. прибыль упала, и некоторые производители объявили о наращивании инвестиций. Коэффициент падает до 38%, если исключить РУСАЛ, финансирующий капзатраты из дивидендов Норникеля.
Самые высокие коэффициенты: РУСАЛ и En+, Северсталь и ММК.
Самые низкие коэффициенты: АЛРОСА, Полюс Золото и Полиметалл. Цены на золото взлетели, и прогнозы по прибыли выросли, однако компании не торопятся соответствующим образом корректировать свои инвестпрограммы.

Вопрос 2: Каков уровень инвестиций в компании сектора в сравнении с мировыми аналогами?
Ожидаемый консенсусный средний коэффициент реинвестирования в 2020П-22П для мировых аналогов в отрасли составляет 48%, что лишь на 6 пп выше, чем в России (42%). Поэтому, на наш взгляд, не совсем корректно говорить о том, что российский горно- металлургический сектор сильно недоинвестирован. Однако если не учитывать РУСАЛ (который может финансировать капзатраты за счет дивидендов от Норникеля), разрыв увеличивается до 9% не в пользу российских компаний (38% против 47% у мировых аналогов).
Аутсайдеры: больше всех от других игроков своих подсекторов отстают НЛМК и Евраз (в сравнении с мировыми производителями стали), Полюс (в сегменте золотодобычи) и АЛРОСА (в сравнении с мировыми диверсифицированными горнодобывающими компаниями).

Вопрос 3: Насколько сектор проинвестирован в сравнении с другими отраслями России?
Мы сравнили коэффициент реинвестирования у отечественных и мировых горно-металлургических компаний с другими отраслями российской экономики. Со значительным отрывом лидируют нефтегаз и электроэнергетика – плановый коэффициент реинвестирования составляет 63-64%, что на 21-22 пп выше, чем в среднем по российскому металлургическому сектору.

Предупреждение: консенсус-оценка может отличаться от фактических значений
Мы допускаем, что консенсусные ожидания по капзатратам могут отличаться от прогнозов компаний. Тем не менее, для обеспечения соответствия мы придерживаемся консенсус-прогнозов, поскольку используем их при анализе аналогов. Кроме того, отклонения в консенсус-оценке возможны по причине недоверия рынка к объявленным планам, например, из-за волатильности курса рубля или других факторов.Лобазов Андрей
Атон


600 |
Читайте на SMART-LAB:

Северсталь 3К26: прогнозируемый разворот финансовых результатов, что ожидаем дальше?
Северсталь представила заметно более сильные результаты за третий квартал. При сокращении продаж металлопродукции на 14% к/к выручка увеличилась...

01:51

USD/JPY: пара стагнирует в ожидании однозначных факторов для тренда
Японская иена в прошедший период торговалась в узком коридоре в диапазоне от 157,90 до 158,85. Тянули курс вверх в основном доходности...

13:41


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания