

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Результаты Mail.ru Group за 3 квартал не слишком впечатляют - Атон
- 28 октября 2021, 22:31
- |
- stanislava


Mail.ru Group представила нейтральные результаты за 3К21: выручка составила 30.4 млрд руб. (+18.6% г/г), что в рамках прогнозов, EBITDA составила 8.4 млрд руб. (+28% г/г), что на 9.8% выше консенсус-прогноза.
Группа понизила прогноз по выручке на 2021 до 124-127 млрд руб. (ранее ожидалось 128-130 млрд руб.).
Динамика выручки. Совокупная сегментная выручка Mail.ru Group выросла на 18.6% г/г до 30.4 млрд руб., что в целом соответствует консенсус-прогнозу Интерфакса. Сегмент цифровой рекламы показал рост выручки на 28.2% г/г до 12.2 млрд руб. на фоне общего восстановления рынка рекламы и роста деловой активности. Выручка в сегменте EdTech также выросла на 56.2% до 2.5 млрд руб. за счет расширения тематики образовательных курсов. Выручка из прочих источников подскочила на 74.9% до 2.3 млрд руб., что обусловлено ростом платформы частных объявлений Юла. Сегмент Community IVAS вернулся к положительной динамике, заработав 4.5 млрд руб. выручки (+5.7% г/г против -2.3% во 2К21) за счет развития музыкальных сервисов и программы лояльности VK Combo. Сегмент MMO-игр показал сравнительно слабые результаты (-0.8% г/г до 8.8 млрд руб. по выручке), что связано с эффектом высокой базы и отсутствием крупных новых релизов игр в отчетном периоде.
Динамика рентабельности. Совокупные операционные расходы группы увеличились на 15.4% г/г до 22 млрд руб., что составляет 72.3% от объема выручки (-2.0 пп г/г). Расходы на персонал составили 25.0% от выручки (+1.4 пп г/г), агентские и партнерские комиссии – 26.2% (-1.1 пп г/г), расходы на маркетинг – 15.3% (-3.1 пп г/г), прочие операционные расходы за вычетом стоимости износа и амортизации (D&A) – 4.0% (+0.7%). Результатом роста выручки в высокомаржинальном сегменте Community IVAS, а также сокращения смет расходов на маркетинг на фоне отсутствия запусков новых игровых продуктов стало улучшение рентабельности EBITDA до 27.7% (+2.0 пп г/г). В результате показатель EBITDA вырос на 28.0% г/г до 8.4 млрд руб., что на 9.8% выше консенсус-прогноза Интерфакса. Чистая прибыль от консолидированных дочерних обществ выросла на 41.3% г/г до 3.8 млрд руб., а рентабельность чистой прибыли составила 12.6% (прирост на 2.0 пп, что соответствует аналогичной динамике рентабельности EBITDA). Чистый убыток с учетом доли группы в ключевых СП и ассоциированных предприятиях составил 1.4 млрд руб. при рентабельности на уровне -4.5% (-2.9 пп).
Прогнозы. Mail.ru Group понизила прогноз по выручке на 2021 до 124-127 млрд руб. (ранее он составлял 128-130 млрд руб.) в основном из-за замедления роста в сегменте MY.GAMES в связи с переносом запуска игр на 2022. Группа также подтвердила прогноз по незначительному росту г/г по рентабельности EBITDA по сравнению с 25.3% в прошлом году. Mail.ru Group ожидает дальнейшего замедления кв/кв роста доходов от рекламы в 4К21, видя целью сохранение опережающей динамики относительно цифрового рынка в целом. Сегмент Community IVAS, как ожидается, в 4К21 покажет темп роста на уровне 3К, обеспечив в целом умеренный рост за год. Рентабельность в сегмнте MY.GAMES оценивается примерно на уровне 20% в 2021 против 16% в 2020 при некотором росте выручки. В сегменте EdTech группа ожидает превысить уровень 10 млрд руб. по выручке и прогнозирует дальнейшее повышение рентабельности в 4К21. Выручка сервиса Юла (учитывается в составе прочих источников выручки) в 2021 ожидается на уровне 3.6-3.9 млрд руб., а в 2022 ожидается выход сервиса на безубыточность.
Оценка
По оценкам Bloomberg, Mail.ru Group торгуется с мультипликаторами P/E 2022П 24.2x и EV/EBITDA 2022П 9.8x.
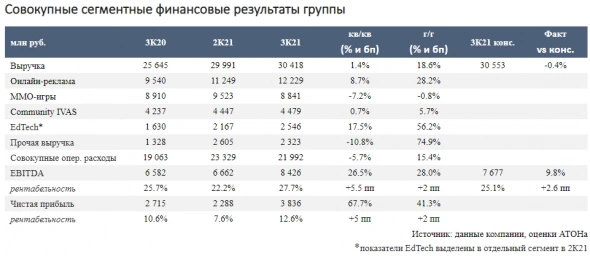
На динамику выручки повлияли слабые показатели сегмента MMO-игр: из-за отсутствия крупных новых релизов сократились расходы на маркетинг, что и повлияло на улучшение рентабельности EBITDA.Атон
Группа понизила прогноз по выручке на 2021 до 124-127 млрд руб. (ранее ожидалось 128-130 млрд руб.).
Динамика выручки. Совокупная сегментная выручка Mail.ru Group выросла на 18.6% г/г до 30.4 млрд руб., что в целом соответствует консенсус-прогнозу Интерфакса. Сегмент цифровой рекламы показал рост выручки на 28.2% г/г до 12.2 млрд руб. на фоне общего восстановления рынка рекламы и роста деловой активности. Выручка в сегменте EdTech также выросла на 56.2% до 2.5 млрд руб. за счет расширения тематики образовательных курсов. Выручка из прочих источников подскочила на 74.9% до 2.3 млрд руб., что обусловлено ростом платформы частных объявлений Юла. Сегмент Community IVAS вернулся к положительной динамике, заработав 4.5 млрд руб. выручки (+5.7% г/г против -2.3% во 2К21) за счет развития музыкальных сервисов и программы лояльности VK Combo. Сегмент MMO-игр показал сравнительно слабые результаты (-0.8% г/г до 8.8 млрд руб. по выручке), что связано с эффектом высокой базы и отсутствием крупных новых релизов игр в отчетном периоде.
Динамика рентабельности. Совокупные операционные расходы группы увеличились на 15.4% г/г до 22 млрд руб., что составляет 72.3% от объема выручки (-2.0 пп г/г). Расходы на персонал составили 25.0% от выручки (+1.4 пп г/г), агентские и партнерские комиссии – 26.2% (-1.1 пп г/г), расходы на маркетинг – 15.3% (-3.1 пп г/г), прочие операционные расходы за вычетом стоимости износа и амортизации (D&A) – 4.0% (+0.7%). Результатом роста выручки в высокомаржинальном сегменте Community IVAS, а также сокращения смет расходов на маркетинг на фоне отсутствия запусков новых игровых продуктов стало улучшение рентабельности EBITDA до 27.7% (+2.0 пп г/г). В результате показатель EBITDA вырос на 28.0% г/г до 8.4 млрд руб., что на 9.8% выше консенсус-прогноза Интерфакса. Чистая прибыль от консолидированных дочерних обществ выросла на 41.3% г/г до 3.8 млрд руб., а рентабельность чистой прибыли составила 12.6% (прирост на 2.0 пп, что соответствует аналогичной динамике рентабельности EBITDA). Чистый убыток с учетом доли группы в ключевых СП и ассоциированных предприятиях составил 1.4 млрд руб. при рентабельности на уровне -4.5% (-2.9 пп).
Прогнозы. Mail.ru Group понизила прогноз по выручке на 2021 до 124-127 млрд руб. (ранее он составлял 128-130 млрд руб.) в основном из-за замедления роста в сегменте MY.GAMES в связи с переносом запуска игр на 2022. Группа также подтвердила прогноз по незначительному росту г/г по рентабельности EBITDA по сравнению с 25.3% в прошлом году. Mail.ru Group ожидает дальнейшего замедления кв/кв роста доходов от рекламы в 4К21, видя целью сохранение опережающей динамики относительно цифрового рынка в целом. Сегмент Community IVAS, как ожидается, в 4К21 покажет темп роста на уровне 3К, обеспечив в целом умеренный рост за год. Рентабельность в сегмнте MY.GAMES оценивается примерно на уровне 20% в 2021 против 16% в 2020 при некотором росте выручки. В сегменте EdTech группа ожидает превысить уровень 10 млрд руб. по выручке и прогнозирует дальнейшее повышение рентабельности в 4К21. Выручка сервиса Юла (учитывается в составе прочих источников выручки) в 2021 ожидается на уровне 3.6-3.9 млрд руб., а в 2022 ожидается выход сервиса на безубыточность.
Оценка
По оценкам Bloomberg, Mail.ru Group торгуется с мультипликаторами P/E 2022П 24.2x и EV/EBITDA 2022П 9.8x.

412
Читайте на SMART-LAB:

📍 Сегодня МГКЛ на конференции «Настоящее — будущее»
Команда МГКЛ сегодня в ДК «ГЭС-2» — встречаемся с участниками рынка и нашими инвесторами. Будем рады пообщаться лично: обсудить развитие...

10:00
Инфляция в России ускорилась на фоне повышения тарифов ЖКХ
Инфляция в России с 29 сентября по 5 октября ускорилась до 0,96% после 0,12% неделей ранее. С начала года цены выросли на 5,94%. Годовая инфляция...

12:03


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания