

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Банке Санкт-Петербург - допэмиссия позволит увеличить показатель Н1.2 на 60-70 б.п. и выполнить ковенант АСВ
- 03 августа 2017, 12:50
- |
- stanislava


Есть основания для умеренного оптимизма
Повышаем рекомендацию до ПОКУПАТЬ
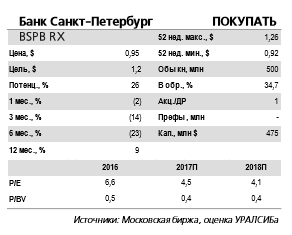
Прогнозная цена повышена на 33%. Мы обновляем прогнозы для Банка Санкт-Петербург, чтобы учесть наш новый макропрогноз, дополнительное размещение акций, а также сильные результаты за 2 кв. 2017 г. по РСБУ. Мы повысили нашу оценку чистой прибыли в 2017 г. на 9% и теперь считаем ROAE на уровне 10% достижимым уже по итогам текущего года. Долгосрочная цель менеджмента по-прежнему составляет 15%, но для этого, на наш взгляд, нужна более серьезная перестройка модели бизнеса. В нашу модель мы закладываем сохранение среднесрочной рентабельности около 10%. Принимая во внимание, среди прочего, более сильный рубль в нашем последнем макропрогнозе, мы повышаем нашу целевую цену на 33% до 1,2 долл./акция и рекомендацию с ДЕРЖАТЬ до ПОКУПАТЬ. Завершение допэмиссии, на наш взгляд, должно снять давление на котировки. Бумага сейчас торгуется с P/BV 2017П, равным 0,4, и этот уровень кажется нам достаточно привлекательным в среднесрочной перспективе с учетом нашего прогноза по среднегодовому росту чистой прибыли примерно на 20% в 2017-2019 гг.
Повышаем рекомендацию до ПОКУПАТЬ
Прогнозная цена повышена на 33%. Мы обновляем прогнозы для Банка Санкт-Петербург, чтобы учесть наш новый макропрогноз, дополнительное размещение акций, а также сильные результаты за 2 кв. 2017 г. по РСБУ. Мы повысили нашу оценку чистой прибыли в 2017 г. на 9% и теперь считаем ROAE на уровне 10% достижимым уже по итогам текущего года. Долгосрочная цель менеджмента по-прежнему составляет 15%, но для этого, на наш взгляд, нужна более серьезная перестройка модели бизнеса. В нашу модель мы закладываем сохранение среднесрочной рентабельности около 10%. Принимая во внимание, среди прочего, более сильный рубль в нашем последнем макропрогнозе, мы повышаем нашу целевую цену на 33% до 1,2 долл./акция и рекомендацию с ДЕРЖАТЬ до ПОКУПАТЬ. Завершение допэмиссии, на наш взгляд, должно снять давление на котировки. Бумага сейчас торгуется с P/BV 2017П, равным 0,4, и этот уровень кажется нам достаточно привлекательным в среднесрочной перспективе с учетом нашего прогноза по среднегодовому росту чистой прибыли примерно на 20% в 2017-2019 гг.

Допэмиссия позволит увеличить показатель Н1.2 на 60-70 б.п. и выполнить ковенант АСВ. В прошлую пятницу банк объявил о том, что наблюдательный совет установил по итогам букбилдинга цену дополнительного размещения на уровне 53 руб./акция, на тот момент это предполагало дисконт порядка 6% к рыночным котировкам. Продажа 60 млн акций означает увеличение капитала на 3,2 млрд руб., что близко к целевому объему в 2-3 млрд руб., который ранее указывал менеджмент как необходимый для выполнения ковенанта АСВ в рамках программы докапитализации через ОФЗ. По условиям этой программы, банк должен был увеличить капитал на 7,3 млрд руб. (половина от полученных средств), чтобы снять ограничения по фонду оплаты труда и по выплате дивидендов. Хотя окончательные итоги допэмиссии еще не подведены, мы закладываем в модель размещение всего заявленного объема. Достаточность капитала Н1.2 по итогам допэмиссии может увеличиться на 60-70 б.п. (на 1 июля она составляла 8,9%).Уралсиб
22
Читайте на SMART-LAB:

Хэндерсон МСФО 6 мес. 2026 г. - котировки сложились почти в два раза, прибыль тоже
Компания Хэндерсон за полугодие нарастила выручку лишь на 3,6% до 11,2 млрд руб. Валовая прибыль выросла на 7,8% до 7,7 млрд руб.,...

15:38

Команда Хэдхантера в рейтинге лучших управленческих команд
Сегодня Ассоциация менеджеров и Коммерсантъ опубликовали ежегодный рейтинг «Топ-1000 российских менеджеров».
В этом году...

12:58


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания