

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | МКБ вполне может разместить акции с минимальным дисконтом к рыночной цене - Финам
- 06 мая 2021, 21:50
- |
- stanislava


МКБ является одним из ведущих российских банков и занимает шестое место по величине активов. Кроме того, это крупнейший негосударственный банк, имеющий листинг на бирже. Бизнес-модель МКБ ориентирована на корпоративное кредитование – 87% кредитного портфеля приходится на займы компаниям. Клиентская база банка насчитываем свыше 20 тыс. юридических лиц и порядка 900 тыс. активных розничных клиентов.
МКБ весьма уверенно прошел через кризисный 2020 год, показав заметный рост по основным направлениям деятельности. Активы банка увеличились на 20,3% до 2,92 трлн руб., при этом кредитный портфель вырос на 27,7% до 1,059 трлн руб. Чистый процентный доход повысился на 31,1% до 59 млрд руб., а чистая прибыль взлетела до 30 млрд руб. с 12 млрд руб. в 2019 году. Рентабельность капитала составила 16,9%, что заметно выше среднего показателя для топ-10 российских банков. Преимуществом МКБ также является самый высокий показатель достаточности капитала среди публичных банков России – 21,3% по состоянию на конец 2020 года.
Недавно руководство банка представило достаточно амбициозную стратегию развития на 2021-2023 гг. В частности, в нее заложены средние темпы роста корпоративного кредитного портфеля на 10-12% в год в указанный период, розничного портфеля – на 20-25% в год. При этом число активных розничных клиентов должно до достичь 3 млн в 2023 году. Банк также рассчитывает, что доля ипотеки в розничном портфеле вырастет до 45% с текущих 28%.
Новая дивидендная политика МКБ предусматривает выплату в виде дивидендов не менее 25% чистой прибыли по МСФО (прежняя политика подразумевала выплаты на уровне 10% прибыли по РСБУ). Текущая дивидендная доходность акций банка составляет 3,5%, что несколько ниже среднего уровня по сектору. При этом мы полагаем, что устойчивое финансовое положение позволит МКБ увеличить коэффициент дивидендных выплат в будущем.
Текущая обстановка на рынке, на наш взгляд, весьма благоприятна для SPO. Фондовые индексы находятся на исторических максимумах, а сильные квартальные отчетности крупнейших российских кредиторов, Сбера и ВТБ, создали весьма благоприятный фон для российского банковского сектора в целом, который выигрывает от экономического восстановления в России после прошлогоднего спада. И в таких условиях МКБ вполне может разместить акции с минимальным дисконтом к рыночной цене.
ГК «Финам»
МКБ весьма уверенно прошел через кризисный 2020 год, показав заметный рост по основным направлениям деятельности. Активы банка увеличились на 20,3% до 2,92 трлн руб., при этом кредитный портфель вырос на 27,7% до 1,059 трлн руб. Чистый процентный доход повысился на 31,1% до 59 млрд руб., а чистая прибыль взлетела до 30 млрд руб. с 12 млрд руб. в 2019 году. Рентабельность капитала составила 16,9%, что заметно выше среднего показателя для топ-10 российских банков. Преимуществом МКБ также является самый высокий показатель достаточности капитала среди публичных банков России – 21,3% по состоянию на конец 2020 года.
Недавно руководство банка представило достаточно амбициозную стратегию развития на 2021-2023 гг. В частности, в нее заложены средние темпы роста корпоративного кредитного портфеля на 10-12% в год в указанный период, розничного портфеля – на 20-25% в год. При этом число активных розничных клиентов должно до достичь 3 млн в 2023 году. Банк также рассчитывает, что доля ипотеки в розничном портфеле вырастет до 45% с текущих 28%.
Новая дивидендная политика МКБ предусматривает выплату в виде дивидендов не менее 25% чистой прибыли по МСФО (прежняя политика подразумевала выплаты на уровне 10% прибыли по РСБУ). Текущая дивидендная доходность акций банка составляет 3,5%, что несколько ниже среднего уровня по сектору. При этом мы полагаем, что устойчивое финансовое положение позволит МКБ увеличить коэффициент дивидендных выплат в будущем.
Текущая обстановка на рынке, на наш взгляд, весьма благоприятна для SPO. Фондовые индексы находятся на исторических максимумах, а сильные квартальные отчетности крупнейших российских кредиторов, Сбера и ВТБ, создали весьма благоприятный фон для российского банковского сектора в целом, который выигрывает от экономического восстановления в России после прошлогоднего спада. И в таких условиях МКБ вполне может разместить акции с минимальным дисконтом к рыночной цене.
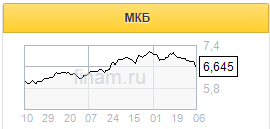
Надо отметить, что после объявления об SPO акции МКБ упали в стоимости почти на 5%, и сейчас банк выглядит на 10-15% дешевле своих российских аналогов по основным финансовым мультипликаторам. И если размещение будет проходить по текущей цене (6,5 руб. на акцию), то мы считаем, что оно окажется довольно привлекательным как для самого банка, так и рыночных инвесторов.Додонов Игорь
ГК «Финам»

281
Читайте на SMART-LAB:

Кредитный спред – сколько инвестору действительно платят за риск?
Доходность корпоративных облигаций зачастую становится одним из первых показателей, на который смотрит инвестор при выборе выпуска. Логика...

10:10

🤖 Бунт матрасов с подогревом или восстание роботов-пылесосов — реалистичные сценарии, если эти устройства были взломаны
Наша лаборатория исследования безопасности микроэлектроники и встраиваемых систем, входящая в состав R&D-центра Positive Labs, существует для того,...

15:15


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания