


Информация


 Новости тг-канал
 Купить Mozgovik


Поток
Брокеры Торговый софт Трейдинг Forex Криптовалюта
Сделки прошлой недели. Облигации Самолёта принесли весомую прибыль, шорт юаня, лонг ВТБ и маленький лось в Яндексе, а мог бы быть гораздо больше!
- 03 октября 2026, 14:07
- |
- Владислав Кофанов


ГК Самолет БО-П18
Покупал облигации Самолёта БО-П18 (БО-П18) 18 сентября средняя была приближена к 65%, закрывал в этот же день по ~72,5%. Также покупки делал данной серии 22 сентября, средняя была приближена к 67%, закрывал 24 сентября по ~80,4%. Обвал облигаций понятен, в кулуарах муссируются слухи, что компания ищет средства на погашения в следующем году (погасить необходимо 76₽ млрд за полный год) и договаривается о реструктуризации долга со своим главным кредитором Сбербанком. Считаю обвал, конечно, чрезмерным, учитывая, что с каждым полученным купоном и гашением в этом году облигации по не многу будут восстанавливаться (теперь ждём октябрьское погашение). Сам риски контролирую и сдаю при должном профите (сделки высоко-рисковые, делал бы покупки до 2026 г.), на этой неделе тоже набирал, когда на «техническом дефолте» облигации снижались до 45-47% данной серии, но об этом уже в следующем обзоре.
( Читать дальше )
- комментировать
- 3.8К | ★3
- Комментарии ( 2 )
🔔 Анализ рынка на неделю 5-9 октября!
- 03 октября 2026, 14:05
- |
📱 ВК
📱 Рутуб
📱 Ютуб
📱 Дзен
📲 MAX
📱 Телеграм
📱 Расширенная аналитика
📱 Чат
⭐️ Отдать голоса за канал
🏠 Торгуй в Финам
📱 Закрытые идеи
📱 Отзывы
🏠 Smart-lab
🏠 MFD
🥠 Печенька
00:00 — Логика рынка
25:44 — Торговые идеи, Новостной фон
29:08 — S&P500, Nasdaq, Hang seng
31:16 — RGBI, IRUS (Индекс Мосбиржи), RTSI (Индекс РТС)
34:51 — Сбер, Т-банк, ВТБ, Газпром, Газпром нефть, Лукойл, Роснефть, Новатэк, МТС, Мечел, Сегежа, Сургутнефтегаз прив.
38:54 — Юань-рубль, рубль-доллар, фьючерс юаня, прогноз рубля.
39:38 — Фьючерс на газ, Природный газ США
44:12 — Нефть, Фьючерс нефти
45:14 — DXY, US10Y, VIX, Серебро, фьючерс серебро, Золото, фьючерс золото
48:53 — TLT, Биткоин, Apple, Tesla, Китайские акции
49:47 — Итоги по рынку акций
54:12 — SMLT
57:00 — Благотворительность
#торговыесигналы #анализрынка #торговыеидеи #прогнозрынка #bogdanoffinvest
Как четыре метода оценки ковариации занижают риск в кризис
- 03 октября 2026, 13:42
- |
Математика ломается. В кризис мы берем ковариационную матрицу за прошлый год, скармливаем ее алгоритмам и наивно ждем, что этот исторический багаж защитит капитал во время рыночной паники. Проблема в самих данных. Матрица оценена на спокойном отрезке. Применять ее приходится прямо в шторм.
В отчете BlackRidge Research мы прогнали эту логику через отраслевые портфели Кеннета Френча с 1973 года. Выделили 33 самых волатильных месяца. Для них реальный риск оказался примерно в 1,6 раза выше прогноза. У всех четырех методов отношение фактической волатильности к прогнозу составило от 1,63 до 1,68.

Разрыв огромный. В эти периоды классический оптимизатор прогнозировал волатильность около 9,6 процента годовых, хотя по факту рынок показал жесткие колебания на уровне 21,6 процента. Сложность формул не спасает. Классический подход ошибся в каждом из 33 стрессовых периодов. Сжатие оценки Ледуа и Вольфа тоже промахнулось. Иерархический паритет риска Лопеса де Прадо дал схожий результат, и равные веса ошиблись точно так же.
( Читать дальше )
Итоги сентября 2026 г. на рынке США: портфель -0,87% против -5,20% S&P 500 (RSP)
- 03 октября 2026, 13:37
- |
С конца сентября широкий американский фондовый рынок ушел в коррекцию на фоне роста цен на дизель и доходностей 10-летних гособлигаций выше уровней 2007 года. На этом фоне мои длинные позиции в акциях #FIVN, #HLNE и #WLDN, которые я держал с августа, закрылись по стопам.
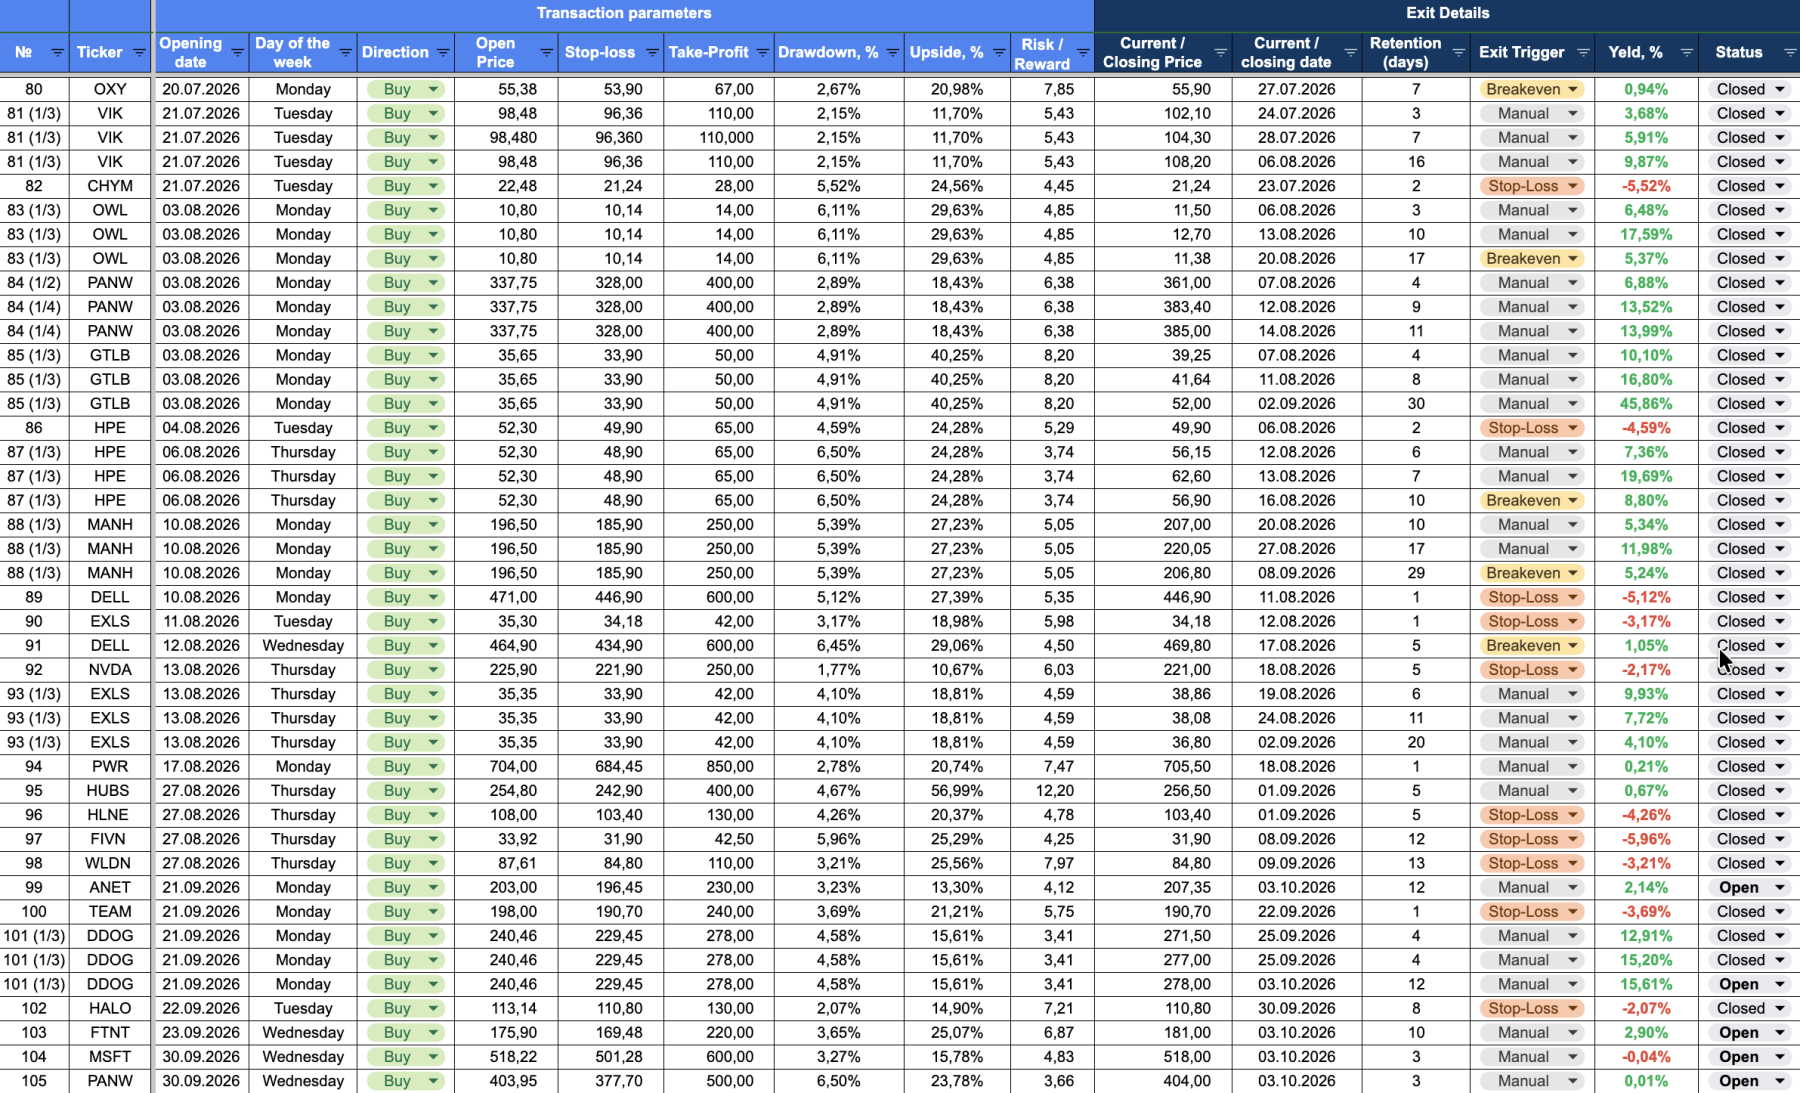
Пока остальные 75% акций рынка снижались, индексы S&P 500 и Nasdaq оставались вблизи исторических максимумов, а их фьючерсы даже обновляли их. Американские индексы маскировали слабость рынка, удерживаясь за счет акций ИИ и других бигтехов, в то время как абсолютное большинство акций США находится в глубоком медвежьем тренде.
По этой причине логичнее сравнивать результаты с равновесным индексом Invesco S&P 500 Equal Weight (#RSP), который упал за сентябрь на -5,20%. Мой портфель снизился на -0,87% против -0,45% по S&P 500.
( Читать дальше )
Т-Технологии (T)
- 03 октября 2026, 13:35
- |

Т-Технологии (T): прибыль акционеров 83,1 млрд руб. (+9,8% г/г) при снижении общей прибыли на 7,1% из-за падения прибыли до налогообложения
МСФО · первое полугодие 2026 · отчётность опубликована 11.08.2026
Главное
— Чистая выручка выросла на 25,9% г/г до 414,2 млрд руб., прибыль до инвестиционных и прочих результатов — на 50,4% до 118,2 млрд руб. Главный драйвер — рост чистой выручки на 85 млрд руб. (+25,9%), а не снижение процентных расходов.
— Прибыль за период снизилась на 7,1% до 74,5 млрд руб. в основном из-за снижения прибыли до налогообложения на 9,1 млрд руб.
— Операционный денежный поток остался отрицательным — отток 106,9 млрд руб. против 391,6 млрд руб. годом ранее; FCF (расчёт BM) −149,7 млрд руб., чистая денежная позиция 855,9 млрд руб. (−26,8% к началу года).
Ключевые показатели
— Выручка: 979,4 млрд руб. (+10,9%)
— Чистая прибыль: 74,5 млрд руб. (−7,1%)
— Операционный денежный поток: −106,9 млрд руб. (год назад −391,6 млрд руб.)
— Капвложения: 42,8 млрд руб. (−26,2%)
— FCF (расчёт BM): −149,7 млрд руб. (год назад −449,6 млрд руб.)
( Читать дальше )
Анализ трендов Какие тренды сейчас выгодны
- 03 октября 2026, 13:30
- |
- Олег Дубинский
Анализирую фундаментал и тренды 89 компаний RU
В этой статье — только анализ трендов по неделям и с 30 12 2025г
Зелёным (%) выделены изменения лучше индекса полной доходности Мосбиржи MCFTR
Красным хуже
Оранжевым компании, IPO после начала СВО
Самые надёжные тренды — плавно растущие, могут идти долго
Таких сейчас нет
Цвет.мет. с 26г не выгодно показывать рост прибыли (налог), а банкам можно
Интересны гос.компании с высокими дивидендами: Сбербанк,
нефтяники с переработкой (Татнефть об пр, ГП нефть, высокие крэк спреды),
IT (Хэдхантер, Аренадата, Циан),
электрогенерация (РСетЛЭ пр., РСетВол, РСети МР)
фармацевтика (Промомед)
Мосбиржа:
ожидания жёсткой ДКП 2027г., поэтому в октябре Мосбиржа может быть лучше рынка
Высокий риск прилётов от ВСУ и пока лучше рынка: ОЗОН, Совкомфлот
ДОМ.РФ 4 недели хуже рынка,
вероятно, участники рынка выбрали Сбербанк (ROE у обеих компаний 23% и див. дох. примерно по 14%)

Доходность на фондовой секции с 30 12 2025г 12,5% (16,5% годовых)
Опережение индекса полной доходности Мосбиржи на 23,5%
( Читать дальше )
Парный трейдинг.
- 03 октября 2026, 13:30
- |
Как совет: все что есть в открытом доступе по стат. арбитражам-НЕ БУДЕТ РАБОТАТЬ. Таковы законы рынка.
Алгоритм арбитража построен не стандартным способом и торгуется только кросс. Меньше издержек на комиссиях, проскальзывании, спреде бид/аск и свопах. Пример: строим спред по EURGBP/GBPUSD, а торгуем EURUSD. На тестах все красиво и прибыльно))

Хотелось бы снизить просадку до 10%, но лучшее-враг хорошему. Прибыльность у этих арбитражей гораздо выше нежели до этого я торговал арбитражи фьюч/спот, между МОЕКС/ФОРЕКС.
( Читать дальше )
Инарктика: бизнес со специфическими рисками и без экономического рва
- 03 октября 2026, 13:26
- |
Давайте снимем маркетинговую шелуху и разберем этот актив по заветам Уоррена Баффетта.
1. Бумажный убыток против физического танка
На первый взгляд, отчет пугает чистым убытком. Но как практик я понимаю: этот убыток во многом «бумажный».
- По стандартам МСФО компания обязана переоценивать биоактивы — рыбу, которая прямо сейчас плавает в садках.
- Среднерыночные оптовые цены на лосось упали, из-за чего снизилась бухгалтерская оценка всей недоросшей рыбы.
- При этом физически бизнес прет как танк: объем биомассы в воде вырос на 33%, а продажи подскочили сразу на 57% (до 13,2 тыс. тонн).
( Читать дальше )
Продать Смартлаб?
- 03 октября 2026, 13:13
- |
Но вот куда податься 10.000 местных со своими мыслями? Ведь кроме смарт лаба это нигде не нужно. Чирикнул что то на просторах и уже вечный бан.
Передача смарт лаба в новые руки будет означать крышку 10.000 мнений которые будут не услышаны.
Трагедия не иначе. А мы хейтеры по-любому в жопе. Ведь мы мало что можем создать на рынке.
Где также интересно в просторах кроме смарт лаба? По-моему все что сделали брокеры на свои бюджеты это полная тухлятина. Что думает народ?
Знаете, а с товарищем "Балаганом", весело.🤭
- 03 октября 2026, 13:08
- |
Так смешно читать его топики.
Где-то правдорубит так, что аж в глазах темнеет.
Где-то гиперболизирует, приукрасит.
Хотелось бы больше от него постов. Но не только такого характера. 😅
Мне искренне интересно, чему он мог бы нас научить и поделиться. Видно, парень грамотный и смышлёный. 🧠
В топ, чтобы Балаган увидел! 😇


- bitcoin
- brent
- cnyrub
- eurusd
- forex
- gbpusd
- imoex
- ipo
- nyse
- s&p500
- si
- usdrub
- акции
- акции сша
- алроса
- анализ
- аналитика
- аэрофлот
- банки
- биржа
- биткоин
- брокеры
- валюта
- вдо
- волновая разметка
- волновой анализ
- вопрос
- втб
- газ
- газпром
- гмк норникель
- дивиденды
- доллар
- доллар рубль
- дональд трамп
- евро
- золото
- инвестиции
- инвестиции в недвижимость
- индекс мб
- инфляция
- инфляция в россии
- иран
- китай
- ключевая ставка цб рф
- кризис
- криптовалюта
- лукойл
- магнит
- мобильный пост
- мосбиржа
- московская биржа
- мтс
- натуральный газ
- нефть
- новатэк
- новости
- обзор рынка
- облигации
- опрос
- опционы
- отчеты мсфо
- отчеты рсбу
- офз
- оффтоп
- портфель инвестора
- прогноз
- прогноз по акциям
- путин
- раскрытие информации
- роснефть
- ртс
- рубль
- рынки
- санкции
- сбер
- сбербанк
- сво
- северсталь
- смартлаб
- сущфакты
- сша
- технический анализ
- торговля
- торговые роботы
- торговые сигналы
- трейдинг
- украина
- финансы
- фондовый рынок
- форекс
- фрс сша
- фьючерс mix
- фьючерс ртс
- фьючерсы
- цб рф
- экономика
- экономика россии
- юмор
- яндекс