

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Привилегированные акции Сургутнефтегаза - защитный актив с целевым ориентиром 45 руб. за штуку - КИТ Финанс Брокер
- 12 апреля 2021, 18:00
- |
- stanislava


Описание компании: одна из крупнейших нефтегазовых компаний страны, стабильно входит в ТОП-3 российских компаний по объёму добычи углеводородов.
Денежная «кубышка» — страховка от девальвации: Привилегированные акции Сургутнефтегаза являются одними из бенефициаров ослабления рубля, поскольку размер дивиденда в значительной степени зависит от курса доллара. Благодаря наличию валютных депозитов в размере почти $48 млрд, переоценка которых вследствие динамики курсов валют, позволит компенсировать выпадающие доходы от падения цен на нефть и показать рекорды по прибыли Сургутнефтегаза. Таким образом, в условиях высокой турбулентности и низких цен на нефть, «префы» Сургутнефтегаза могут выступать защитным активом.
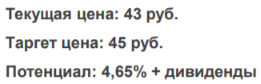
Комментарий: Выручка нефтяника за прошедший год сократилась на 32% по сравнению с 2019 г. – до 1062,2 млрд руб. на фоне снижения спроса и падения цен на нефть и нефтепродукты из-за влияния пандемии коронавируса и сделки ОПЕК+.
При этом, чистая прибыль ожидаемо выросла в 7 раз и составила 729,6 млрд руб. Такой значительный рост связан с положительной переоценкой многомиллиардных депозитов на фоне девальвации рубля.
Таким образом, по нашим расчётам, дивиденд по привилегированным акциям составит 6,72 руб. Текущая дивидендная доходность составляет 15,7%.
Денежная «кубышка» — страховка от девальвации: Привилегированные акции Сургутнефтегаза являются одними из бенефициаров ослабления рубля, поскольку размер дивиденда в значительной степени зависит от курса доллара. Благодаря наличию валютных депозитов в размере почти $48 млрд, переоценка которых вследствие динамики курсов валют, позволит компенсировать выпадающие доходы от падения цен на нефть и показать рекорды по прибыли Сургутнефтегаза. Таким образом, в условиях высокой турбулентности и низких цен на нефть, «префы» Сургутнефтегаза могут выступать защитным активом.

Комментарий: Выручка нефтяника за прошедший год сократилась на 32% по сравнению с 2019 г. – до 1062,2 млрд руб. на фоне снижения спроса и падения цен на нефть и нефтепродукты из-за влияния пандемии коронавируса и сделки ОПЕК+.
При этом, чистая прибыль ожидаемо выросла в 7 раз и составила 729,6 млрд руб. Такой значительный рост связан с положительной переоценкой многомиллиардных депозитов на фоне девальвации рубля.
Таким образом, по нашим расчётам, дивиденд по привилегированным акциям составит 6,72 руб. Текущая дивидендная доходность составляет 15,7%.
В связи с вышеперечисленным, сохраняем привилегированные акции Сургутнефтегаза, как защитный актив с целевым ориентиром 45 руб. за шутку.КИТ Финанс Брокер
432
Читайте на SMART-LAB:

💬 Как рост бизнеса помогает МГКЛ обслуживать долг
За время обращения первых облигационных выпусков МГКЛ существенно выросла: выручка и прибыль увеличились в разы, а суммы к погашению...

10:03

Календарь первички ВДО и розничных облигаций (ПКО Вернём YTM 28,71% | БИЗНЕС АЛЬЯНС YTM 26,2%)
💼 ПКО Вернём 1Р4 ( B|ru| со стабильным прогнозом, 150 млн руб., ставка купона 25,5%, YTM 28,71 % , дюрация 2,14 года до погашения) размещен...

09:59


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания