

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Отчетность Ленты подтверждает умеренно позитивный взгляд на ее бумаги - Промсвязьбанк
- 25 февраля 2021, 12:07
- |
- stanislava


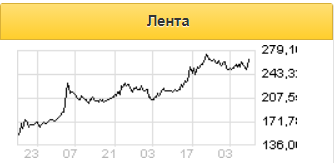
В среду «Лента» опубликовала финансовые результаты за 2020 г., отметив получение прибыли 16,5 млрд руб. после убытка годом ранее. Компания отразила рост EBITDA и рентабельности, а также снизила долговую нагрузку. Сохраняем умеренно-позитивный взгляд на акции и рекомендуем «Держать» — целевой диапазон 280 руб. за акцию, потенциал роста 7%.
По результатам годовой отчетности сеть гипермаркетов «Лента» в 2020 г. увеличила прибыль на 6,7% до 445 млрд руб., что связано преимущественно с ростом среднего чека на 11,6% (до 1115 руб.), которое компенсировало снижение трафика на 5,5% в течение года. Сопоставимые продажи LFL выросли на 5,4%. Чистая прибыль ритейлера по МСФО по итогам года составила 16,54 млрд рублей по сравнению с чистым убытком в 2,79 млрд рублей годом ранее.
Показатель операционной эффективности EBITDA вырос на 13,7%, до 44,92 млрд рублей, что соответствует историческому максимуму для компании. Рентабельность EBITDA повысилась до 10,1% с 9,5% в 2019 году. Рост был достигнут благодаря высоким темпам роста розничных продаж, а также оптимизации работы с поставщиками и сокращению товарных потерь.
Капитальные вложения в 2020 году снизились на 45,7%, до 7,6 млрд рублей, на фоне замедления ремонта и обновления объектов с учетом ситуации с COVID-19. Также на фоне пандемии сильное развитие получил один из каналов онлайн-продаж — сервис экспресс-доставки «Ленточка». Суммарные расходы, связанные с COVID-19, составили 1,5 млрд рублей.
Чистый долг сократился на 16,2%, до 91,6 млрд рублей, долговая нагрузка (соотношение чистого долга к EBITDA) составило 2,0х против 2,3х годом ранее.
Компания сообщила, что представит прогноз на 2021 год на «Дне стратегии» 18 марта.
«Промсвязьбанк»

По результатам годовой отчетности сеть гипермаркетов «Лента» в 2020 г. увеличила прибыль на 6,7% до 445 млрд руб., что связано преимущественно с ростом среднего чека на 11,6% (до 1115 руб.), которое компенсировало снижение трафика на 5,5% в течение года. Сопоставимые продажи LFL выросли на 5,4%. Чистая прибыль ритейлера по МСФО по итогам года составила 16,54 млрд рублей по сравнению с чистым убытком в 2,79 млрд рублей годом ранее.

Показатель операционной эффективности EBITDA вырос на 13,7%, до 44,92 млрд рублей, что соответствует историческому максимуму для компании. Рентабельность EBITDA повысилась до 10,1% с 9,5% в 2019 году. Рост был достигнут благодаря высоким темпам роста розничных продаж, а также оптимизации работы с поставщиками и сокращению товарных потерь.
Капитальные вложения в 2020 году снизились на 45,7%, до 7,6 млрд рублей, на фоне замедления ремонта и обновления объектов с учетом ситуации с COVID-19. Также на фоне пандемии сильное развитие получил один из каналов онлайн-продаж — сервис экспресс-доставки «Ленточка». Суммарные расходы, связанные с COVID-19, составили 1,5 млрд рублей.
Чистый долг сократился на 16,2%, до 91,6 млрд рублей, долговая нагрузка (соотношение чистого долга к EBITDA) составило 2,0х против 2,3х годом ранее.
Компания сообщила, что представит прогноз на 2021 год на «Дне стратегии» 18 марта.
Мы сохраняем умеренно позитивный взгляд на акции «Ленты». Компания является крупнейшей сетью гипермаркетов и четвертым по выручке ритейлером в России, а также по мультипликаторам P/E (11,05) и EV/S (0,53) оценивается ниже средних значений по сектору — 20,15 и 0,57 соответственно. Рекомендуем «Держать» — целевой диапазон 280 руб. за акцию, потенциал роста 7% от текущей цены.Теличко Людмила
«Промсвязьбанк»

138
Читайте на SMART-LAB:

Налоговые изменения повышают привлекательность длинных страховых продуктов
По сообщениям СМИ, Минфин РФ предложил включить доходы по договорам страхования и другие пассивные доходы в основную базу НДФЛ. Вместо отдельных...

15:37
Обновление кредитных рейтингов в ВДО и розничных облигациях (ООО СмартФакт подвердил ruBBB-, ООО ЦКТ Векус подтвердил B+(RU))
⚪️ООО СмартФакт
Эксперт РА подтвердил рейтинг кредитоспособности ООО СмартФакт на уровне ruBBB- и изменил прогноз со стабильного на...

10:33


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания