

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Доходность Энел Россия от спецдивидендов может составить 25% - Атон
- 07 июня 2019, 15:29
- |
- stanislava


Рефтинская ГРЭС
Рефтинская ГРЭС будет продана Сибирской генерирующей компании за 21 млрд руб. Согласно объявленным параметрам сделки, цена может быть скорректирована на величину до 5% и предусматривает дополнительные платежи в размере 3 млрд руб. при выполнении определенных условий (не разглашаются). Сделка вынесена на утверждение акционерам 22 июля. По нашим оценкам, цена продажи 21 млрд руб. предполагает оценку EV/EBITDA 2020П 2.8x для Рефтинской ГРЭС (3.2x с учетом дополнительных платежей 3 млрд руб.), что на 15-25% ниже мультипликатора Энел России (3.8x). Цена 21 млрд руб. не включает потенциальные поступления от модернизации Рефтинской по ДПМ-2 и соответствует нижней границе ранее обсуждавшегося диапазона (21-27 млрд руб).
Специальный дивиденд: доходность 20-30% при выплате 40-60% поступлений от сделки. Среди возможных направлений использования поступлений от продажи Рефтинской ГРЭС – погашение кредитов, необходимых для финансирования строительства ветряных проектов (общий объем капзатрат составляет около 30 млрд руб.), а также потенциальные специальные дивиденды. По нашим оценкам, при выплате 40-60% из полученных от сделки 21.0 млрд руб. чистая долговая нагрузка Энел Россия составит 2.0-2.5х в 2020 (против 1.0x на конец 1К19, без корректировок), при этом компания сможет выплатить дивиденды с впечатляющей доходностью 20-30% – в дополнение к высоким дивидендам за 2018 (доходность 12%).
EBITDA 2020+ снизится более чем на 50% после продажи. Продажа Рефтинской приведет к существенному ослаблению финансовых показателей в 2020+: по нашим оценкам, EBITDA может снизиться на 47% в 2020 и на 57% в 2021 по сравнению с базовым планом Энел Россия. Таким образом, по показателям 2020, исходя из неизменного мультипликатора EV/EBITDA 3.8x для Энел Россия и учитывая более низкую EBITDA и выплату 50% поступлений от сделки в виде дивидендов, мы получаем справедливую цену акции 0.67 руб. (на 42% ниже уровня вчерашнего закрытия). Тем не менее на данном этапе мы не вносим корректировок в наш прогноз и ждем информацию по окончательной конфигурации сделки и дополнительные детали по использованию поступлений от сделки.
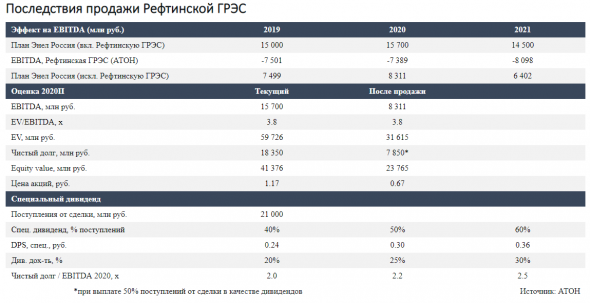
Рефтинская ГРЭС будет продана Сибирской генерирующей компании за минимум 21 млрд руб., что по нашим оценкам предполагает EV/EBITDA 2.8x против 3.8x у Энел РоссияАтон
Если Энел Россия распределит 50% поступлений от сделки в качестве специального дивиденда, доходность может составить 25% (0.3 руб. на акцию), а долговая нагрузка останется на уровне 2.2x в 2020
Хотя мы отмечаем ухудшение финпоказателей после продажи – на Рефтинскую ГРЭС приходится ~50% EBITDA – мы оставляем наши оценки без изменений до определения окончательной конфигурации сделки
Рефтинская ГРЭС будет продана Сибирской генерирующей компании за 21 млрд руб. Согласно объявленным параметрам сделки, цена может быть скорректирована на величину до 5% и предусматривает дополнительные платежи в размере 3 млрд руб. при выполнении определенных условий (не разглашаются). Сделка вынесена на утверждение акционерам 22 июля. По нашим оценкам, цена продажи 21 млрд руб. предполагает оценку EV/EBITDA 2020П 2.8x для Рефтинской ГРЭС (3.2x с учетом дополнительных платежей 3 млрд руб.), что на 15-25% ниже мультипликатора Энел России (3.8x). Цена 21 млрд руб. не включает потенциальные поступления от модернизации Рефтинской по ДПМ-2 и соответствует нижней границе ранее обсуждавшегося диапазона (21-27 млрд руб).
Специальный дивиденд: доходность 20-30% при выплате 40-60% поступлений от сделки. Среди возможных направлений использования поступлений от продажи Рефтинской ГРЭС – погашение кредитов, необходимых для финансирования строительства ветряных проектов (общий объем капзатрат составляет около 30 млрд руб.), а также потенциальные специальные дивиденды. По нашим оценкам, при выплате 40-60% из полученных от сделки 21.0 млрд руб. чистая долговая нагрузка Энел Россия составит 2.0-2.5х в 2020 (против 1.0x на конец 1К19, без корректировок), при этом компания сможет выплатить дивиденды с впечатляющей доходностью 20-30% – в дополнение к высоким дивидендам за 2018 (доходность 12%).
EBITDA 2020+ снизится более чем на 50% после продажи. Продажа Рефтинской приведет к существенному ослаблению финансовых показателей в 2020+: по нашим оценкам, EBITDA может снизиться на 47% в 2020 и на 57% в 2021 по сравнению с базовым планом Энел Россия. Таким образом, по показателям 2020, исходя из неизменного мультипликатора EV/EBITDA 3.8x для Энел Россия и учитывая более низкую EBITDA и выплату 50% поступлений от сделки в виде дивидендов, мы получаем справедливую цену акции 0.67 руб. (на 42% ниже уровня вчерашнего закрытия). Тем не менее на данном этапе мы не вносим корректировок в наш прогноз и ждем информацию по окончательной конфигурации сделки и дополнительные детали по использованию поступлений от сделки.

881
Читайте на SMART-LAB:

USD/JPY: быки штурмуют высоты. Медведи зовут на помощь японский Центробанк?
Валютная пара USD/JPY уверенно продвигается на север и сейчас вплотную приблизилась к пробитому ранее недельному восходящему тренду, от которого...

22:01

Новые налоги и дефицит бюджета: что будут делать трейдеры
Новые параметры бюджета уже вызвали бурную реакцию российского рынка. Мы расспросили трейдеров Пульса о том, какие последствия они видят для...

20:12


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания