

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Лукойл - драйверы и риски - Мир инвестиций
- 19 декабря 2023, 17:41
- |
- stanislava


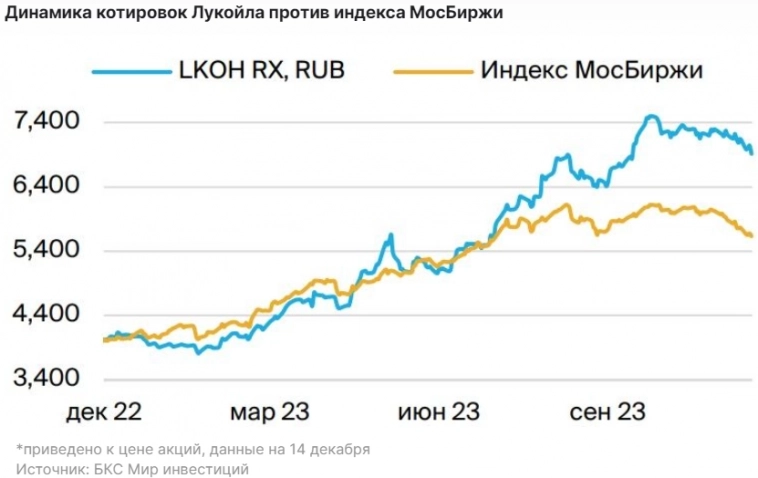
В нефтяном секторе хорошая прибыль, сильные дивиденды, но непредсказуемая налоговая политика. На фоне подорожания нефти и ослабления рубля EBITDA и чистая прибыль российских нефтяников обогнали докризисные уровни 2015-21 гг. Сейчас по обоим показателям наметился разворот трендов, хотя прогнозы прибыли все еще выше среднего. К сожалению, налоговое регулирование остается крайне непредсказуемым — в 2024 г. налоговая политика может претерпеть дополнительные изменения. Ключевой акционер Лукойла находится под санкциями, что несет средние риски для бизнес-модели компании.
Драйверы роста
Возможность выкупа акций с 50%-ным дисконтом остается главным потенциальным катализатором. Если правительство одобрит выкуп до 25% акций у инвесторов из «недружественных» стран с дисконтом не менее 50% к текущим ценам, по нашим оценкам, стоимость акций Лукойла может увеличиться на 15-34% (в зависимости от конкретных параметров сделки).
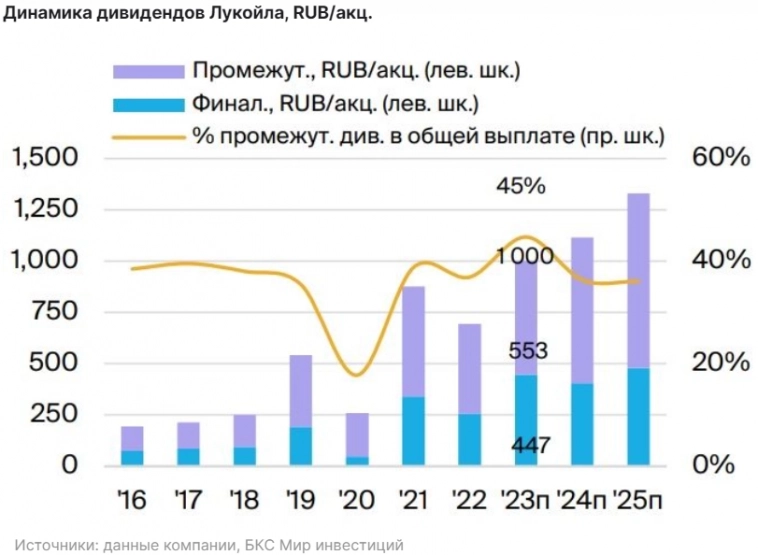
Промежуточные дивиденды подтверждают привлекательную дивдоходность за 2023 г. Промежуточные дивиденды в размере RUB 447 на акцию оказались выше наших прогнозов, но значительно ниже консенсуса, поэтому были восприняты рынком негативно. Исторически промежуточные дивиденды Лукойла составляли порядка 37% от всех выплат за год, что предполагает дивиденды за полный год в размере около RUB 1200 на акцию. Наш прогноз более консервативен: мы немного понижаем оценку дивидендных выплат на 2023 г. до RUB 1000 на акцию с все еще привлекательной дивидендной доходностью на уровне 14%, но отмечаем возможность превышения этого уровня.
Ключевые риски
Продолжающееся ралли в рубле может повлиять на рентабельность. Укрепление рубля с RUB 100/$ до RUB 90/$ в 4К23 привело к снижению рентабельности нефтяников. Политика правительства, в том числе повышение ставки ЦБ, может еще сильнее поддержать рубль и привести к падению стоимости нефтяных бумаг в рублевом выражении.
Цены на нефть могут упасть ниже $80 за барр., несмотря на все усилия ОПЕК+. Нефтяные рынки без энтузиазма восприняли последнее заявление ОПЕК+ о сокращении добычи. Если подтвердятся опасения по поводу состояния экономик США и Китая, цены на Brent могут опуститься ниже $80 за барр.
Основные изменения
Немного понижаем оценку на 2023 г. и повышаем на 2024 г. Мы понижаем прогноз EBITDA и чистой прибыли на 2023 г. на фоне укрепления рубля и коррекции цен на отечественную продукцию. Понижаем прогнозы EBITDA и чистой прибыли на 2023п на 4% и 7% — до $23.1 млрд и $14.6 млрд соответственно, но умеренно повышаем оценки на 2024п. Наши прогнозы выше консенсуса СПбМТСБ на 2023п, но, так же как и наши допущения по макроданным, ощутимо более консервативны по 2024п.
Драйверы роста
Возможность выкупа акций с 50%-ным дисконтом остается главным потенциальным катализатором. Если правительство одобрит выкуп до 25% акций у инвесторов из «недружественных» стран с дисконтом не менее 50% к текущим ценам, по нашим оценкам, стоимость акций Лукойла может увеличиться на 15-34% (в зависимости от конкретных параметров сделки).

Промежуточные дивиденды подтверждают привлекательную дивдоходность за 2023 г. Промежуточные дивиденды в размере RUB 447 на акцию оказались выше наших прогнозов, но значительно ниже консенсуса, поэтому были восприняты рынком негативно. Исторически промежуточные дивиденды Лукойла составляли порядка 37% от всех выплат за год, что предполагает дивиденды за полный год в размере около RUB 1200 на акцию. Наш прогноз более консервативен: мы немного понижаем оценку дивидендных выплат на 2023 г. до RUB 1000 на акцию с все еще привлекательной дивидендной доходностью на уровне 14%, но отмечаем возможность превышения этого уровня.

Ключевые риски
Продолжающееся ралли в рубле может повлиять на рентабельность. Укрепление рубля с RUB 100/$ до RUB 90/$ в 4К23 привело к снижению рентабельности нефтяников. Политика правительства, в том числе повышение ставки ЦБ, может еще сильнее поддержать рубль и привести к падению стоимости нефтяных бумаг в рублевом выражении.
Цены на нефть могут упасть ниже $80 за барр., несмотря на все усилия ОПЕК+. Нефтяные рынки без энтузиазма восприняли последнее заявление ОПЕК+ о сокращении добычи. Если подтвердятся опасения по поводу состояния экономик США и Китая, цены на Brent могут опуститься ниже $80 за барр.
Основные изменения
Немного понижаем оценку на 2023 г. и повышаем на 2024 г. Мы понижаем прогноз EBITDA и чистой прибыли на 2023 г. на фоне укрепления рубля и коррекции цен на отечественную продукцию. Понижаем прогнозы EBITDA и чистой прибыли на 2023п на 4% и 7% — до $23.1 млрд и $14.6 млрд соответственно, но умеренно повышаем оценки на 2024п. Наши прогнозы выше консенсуса СПбМТСБ на 2023п, но, так же как и наши допущения по макроданным, ощутимо более консервативны по 2024п.
С учетом укрепления рубля и повышения безрисковой ставки понижаем целевую цену. На фоне укрепления рубля и повышения ставки дисконтирования мы понижаем целевую цену по акциям Лукойла на 7% до RUB 8500 за акцию и меняем взгляд на нейтральный с позитивного с учетом избыточной доходности 1%. По ряду критериев бумага выглядит справедливо оцененной и торгуется на уровне 3.9x P/E 2024п с 11%-ным дисконтом к среднему за 10 лет.«БКС Мир инвестиций»
600 |
Читайте на SMART-LAB:

IMOEX +33% от дна. Две полярные точки зрения на дальнейшую инвестиционную стратегию.
Сейчас наша команда в основном занята подготовкой к конференции 31 октября, а также к встрече с годовыми подписчиками 1 ноября в Москве.
Тем не...

12:30

USD/CAD: канадец позитивно настроился на грядущее повышение ставки
Канадский доллар в прошедшем периоде перешел к укреплению после того, как накануне достиг 18-месячного минимума на фоне слабой статистики по...

20:13


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания