

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Акции Евраза стоят необоснованно дешево - Велес Капитал
- 27 февраля 2020, 20:50
- |
- stanislava


Финансовые результаты «Евраза» превзошли ожидания рынка в части выручки и EBITDA. В отчетном периоде компания снизила выручку на 7% г/г до $11 905 млн (консенсус-прогноз: $11 670 млн) из-за снижения цен на сталь, что отчасти было нивелировано ростом продаж металлопродукции на 10% г/г. EBITDA сократилась сильнее – на 31% г/г до $2 601 млн (консенсус-прогноз: $2 542 млн), что было обусловлено падением выручки и ростом себестоимости сляба с $225 до $236 за тонну на фоне более высоких цен на ресурсы и роста зарплат персонала. Чистая прибыль рухнула на 85% г/г до $365 млн из-за списаний ($442 млн) и высокой эффективной ставки налога на прибыль (60%).
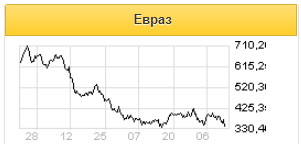
Свободный денежный поток «Евраза» сократился на 25% г/г до $1 456 млн вследствие падения операционных доходов и роста капзатрат с $527 млн до $762 млн. Чистый долг компании практически не изменился за год и составил $3,4 млрд, соотношение «Чистый долг/EBITDA» выросло с 0,9 до 1,3, что выше чем у других представителей сектора, но в целом находится на безопасном для финансовой устойчивости уровне, на наш взгляд.
Совет директоров «Евраза» рекомендовал дивиденды в размере 40 центов на акцию, что составляет 76% свободного денежного потока за 2 полугодие 2019 г., по нашим расчетам, и соответствует полугодовой дивидендной доходности на уровне 8%. Этот показатель является самыми высокими для сектора: если аннуализировать, то годовая дивидендная доходность акций «Евраза» составила бы 16% против 11-12% у других представителей сектора. Мы объясняем это превосходство тем, что акции «Евраза» так и не восстановились после падения отрасли во 2 полугодии 2019 г., при этом, как и у компаний-аналогов, менеджмент «Евраза» решил поддерживать высокие дивидендные выплаты.
ИК «Велес Капитал»

Свободный денежный поток «Евраза» сократился на 25% г/г до $1 456 млн вследствие падения операционных доходов и роста капзатрат с $527 млн до $762 млн. Чистый долг компании практически не изменился за год и составил $3,4 млрд, соотношение «Чистый долг/EBITDA» выросло с 0,9 до 1,3, что выше чем у других представителей сектора, но в целом находится на безопасном для финансовой устойчивости уровне, на наш взгляд.
Совет директоров «Евраза» рекомендовал дивиденды в размере 40 центов на акцию, что составляет 76% свободного денежного потока за 2 полугодие 2019 г., по нашим расчетам, и соответствует полугодовой дивидендной доходности на уровне 8%. Этот показатель является самыми высокими для сектора: если аннуализировать, то годовая дивидендная доходность акций «Евраза» составила бы 16% против 11-12% у других представителей сектора. Мы объясняем это превосходство тем, что акции «Евраза» так и не восстановились после падения отрасли во 2 полугодии 2019 г., при этом, как и у компаний-аналогов, менеджмент «Евраза» решил поддерживать высокие дивидендные выплаты.
Резюмируя, мы считаем отчетность «Евраза» хорошей: результаты компании превзошли ожидания рынка, а менеджмент компании рекомендовал более чем щедрые дивиденды. Мы рекомендуем покупать акции «Евраза» с целевой ценой 653 пенса за акцию и считаем, что акции стоят необоснованно дешево: долговая нагрузка компании, хоть и выше чем у других российских металлургов, но находится на адекватном уровне, а избыточные угольные мощности не выглядят недостатком в текущей конъюнктуре и прогнозах на будущее.Сидоров Александр
ИК «Велес Капитал»
510
Читайте на SMART-LAB:

Кто не присылает своих клиентов и сотрудников на конференцию смартлаба останется позади индустрии
Наша конфа до сих лучшая, потому что на ней максимально представлены все компании российского рынка .
Именно нашу конференцию посещает больше...

11:48
⏰Сбор заявок по облигациям Софтлайн — до 15:00 мск
Друзья, сбор заявок по новым выпускам облигаций SOFL — уже сегодня, с 11:00 мск (но во многих брокерских приложениях подать заявку можно и...

09:12


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания