

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Слабые показатели не помешали Татнефти сохранить высокие дивиденды - Атон
- 29 августа 2019, 12:25
- |
- stanislava


Татнефть: Результаты 2К19 слабые из-за ограничений Транснефти, ожидаем восстановления в 2П19
· Финансовые результаты Татнефти за 2К19 хуже ожиданий: EBITDA (77 млрд руб.) на 8% ниже консенсус-прогноза, FCF упал на 60% из-за сокращения продаж нефти вследствие ограничений поставок по системе Транснефти, а также некоторого ухудшения рентабельности.
Отставание показателей за 2К19 от прогнозов вызвано ограничениями на поставку нефти по системе Транснефти: Татнефть нарастила добычу нефти на 2.2% кв/кв, однако транспортные ограничения помешали компании воспользоваться этим увеличением. В итоге на фоне снижения продаж нефти чистая выручка (222 млрд руб., -2% кв/кв) оказалась на 4% ниже ожиданий. Это оказало негативный эффект на EBITDA (77 млрд руб., -8% против консенсуса) и чистую прибыль (54 млрд руб. -15% против консенсуса) наряду с некоторым снижением рентабельности кв/кв вследствие роста расходов на закупку нефтепродуктов. FCF сократился почти на 60% кв/кв и г/г (до 17 млрд руб.) — динамика была дополнительно усугублена увеличением запасов на уровне оборотного капитала.
Результаты за 2П19 должно поддержать сокращение запасов: поскольку восстановлена нормальная работа трубопроводной системы Транснефти, мы полагаем, что в результатах Татнефти за 2П19 отразится продажа запасов, что должно поддержать все показатели от выручки до чистой прибыли, а также положительно сказаться на FCF. При этом отметим, что с начала 3К конъюнктура рынка выглядит менее благоприятной: средняя цена Brent составляет $62 / барр. против $69 / барр. в 2К19.
Телеконференция: состоится в среду 4 сентября в 16:00 по московскому времени (14:00 по лондонскому). Нас будет особенно интересовать прогноз по дивидендам, поскольку слабый 2К19 не помешал Татнефти сохранить высокий уровень выплат (рекомендация по дивидендам за 1П19 соответствует выплате 100% чистой прибыли по РСБУ и 82% по МСФО). Также интересны оценка ситуации в российской нефтеперерабатывающей отрасли и пояснения относительно недавно объявленных производственных планов (мощности Танеко должны достичь 15.3 млн т / год, выпуск бензина – возрасти до 1.8 млн т / год).
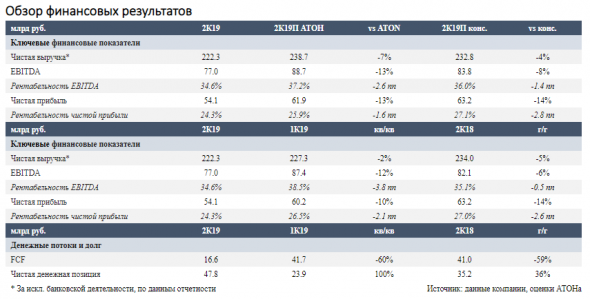
· Финансовые результаты Татнефти за 2К19 хуже ожиданий: EBITDA (77 млрд руб.) на 8% ниже консенсус-прогноза, FCF упал на 60% из-за сокращения продаж нефти вследствие ограничений поставок по системе Транснефти, а также некоторого ухудшения рентабельности.
· Однако слабые показатели не помешали Татнефти сохранить высокие дивиденды: объявленная ранее рекомендация 40.11 руб. / акц. соответствует коэффициенту выплат 100% чистой прибыли по РСБУ и 82% по МСФО. Мы ожидаем сокращения запасов в 2П19, что должно оказать поддержку результатам.Атон
· Татнефть торгуется по 4.7x EV/EBITDA 2019П, на 35% выше среднего по российским нефтяным компаниям. Это отчасти объясняется очень высокими дивидендами: по нашей оценке, доходность за 2019П составит около 12% по обыкновенным акциям и 13% по привилегированным, что в очередной раз подтверждает статус акций Татнефти как лучшей ставки на дивиденды в российском нефтегазовом секторе.
Отставание показателей за 2К19 от прогнозов вызвано ограничениями на поставку нефти по системе Транснефти: Татнефть нарастила добычу нефти на 2.2% кв/кв, однако транспортные ограничения помешали компании воспользоваться этим увеличением. В итоге на фоне снижения продаж нефти чистая выручка (222 млрд руб., -2% кв/кв) оказалась на 4% ниже ожиданий. Это оказало негативный эффект на EBITDA (77 млрд руб., -8% против консенсуса) и чистую прибыль (54 млрд руб. -15% против консенсуса) наряду с некоторым снижением рентабельности кв/кв вследствие роста расходов на закупку нефтепродуктов. FCF сократился почти на 60% кв/кв и г/г (до 17 млрд руб.) — динамика была дополнительно усугублена увеличением запасов на уровне оборотного капитала.
Результаты за 2П19 должно поддержать сокращение запасов: поскольку восстановлена нормальная работа трубопроводной системы Транснефти, мы полагаем, что в результатах Татнефти за 2П19 отразится продажа запасов, что должно поддержать все показатели от выручки до чистой прибыли, а также положительно сказаться на FCF. При этом отметим, что с начала 3К конъюнктура рынка выглядит менее благоприятной: средняя цена Brent составляет $62 / барр. против $69 / барр. в 2К19.
Телеконференция: состоится в среду 4 сентября в 16:00 по московскому времени (14:00 по лондонскому). Нас будет особенно интересовать прогноз по дивидендам, поскольку слабый 2К19 не помешал Татнефти сохранить высокий уровень выплат (рекомендация по дивидендам за 1П19 соответствует выплате 100% чистой прибыли по РСБУ и 82% по МСФО). Также интересны оценка ситуации в российской нефтеперерабатывающей отрасли и пояснения относительно недавно объявленных производственных планов (мощности Танеко должны достичь 15.3 млн т / год, выпуск бензина – возрасти до 1.8 млн т / год).

290 |
Читайте на SMART-LAB:

ДОМ.PФ на инвестиционном форуме Сбера «Настоящее будущее»
🔥 ДОМ.PФ на инвестиционном форуме Сбера «Настоящее будущее» : сохраняем траекторию роста и эффективности бизнеса...

08 октября 2026, 20:34
Разместили выпуск облигаций!
Успешно разместили облигации серии 003P-22 на финансирование текущих расходов и общекорпоративные цели.
Ключевые параметры размещения:...

08 октября 2026, 15:24
⚡ Эфир по новым облигациям Софтлайн – прямо сейчас!
Дорогие инвесторы! Стартовал конференц-звонок для инвесторов по новым выпускам облигаций Софтлайн! Подключайтесь:...

08 октября 2026, 11:02

Нефтяной срез: выпуск №11. Удалось хорошо заработать пока все паниковали, но будущее туманно. Аккуратный переход в нефтебазовую оборону, ОСТАЛОСЬ ТОЛЬКО ДВЕ ИДЕИ.
Продолжаю выпускать рубрику — Нефтяной срез. Цель: отслеживать важные бенчмарки в нефтяной отрасли, чтобы понимать куда дует ветер. Прошлый пост...

09 октября 2026, 21:15
теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания