Число акций ао 2 179 млн
Число акций ап 148 млн
Номинал ао 1 руб
Номинал ап 1 руб
Тикер ао
  • TATN
Тикер ап
  • TATNP
Капит-я 1 494,1 млрд
Выручка 1 821,5 млрд
EBITDA 442,3 млрд
Прибыль 265,8 млрд
Дивиденд ао 52,62
Дивиденд ап 52,62
P/E 5,6
P/S 0,8
P/BV 1,1
EV/EBITDA 3,1
Див.доход ао 8,2%
Див.доход ап 8,3%
* Все показатели рассчитываются по данным за последние 12 месяцев (LTM)
Татнефть Календарь Акционеров
Прошедшие события Добавить событие
Россия

Татнефть акции

ао: 643.1₽  +0.12%ап: 630.4₽  +0.65%
Облигации Рейтинг акций
  1. Аватар Русский инвестор
    Дивиденды Татнефть
    Дивиденды Татнефть

    Хороша ложка к обеду, а дивиденды Татнефть, тоже к обеду, когда они сегодня и упали мне на счёт.

    Татнефть, на протяжении многих лет, остаётся одной из немногих компаний, которая честно платит дивиденды, несмотря на все возникающие трудности.

    Да, порой не много, но все всё понимают, такая ситуация в стране. Тем не менее, даже в этой сложной ситуации, несмотря на свойну, постоянные атаки на ТЭК, санкции, компания из Татарстана продолжает радовать своих акционеров.

    Хорошая, правильная работа менеджмента, тому причиной, или татарские элитарии, владеющие хорошими пакетами акций (или и то и другое вместе), но Татнефть уже долгие годы, остаётся одной из излюбленных компаний дивидендных инвесторов.

    И нынешние цены на нефть, дают повод надеятся, что нас ждут не худшие выплаты и в следующем году.

    Держу хорошую позицию по Татнефти, изредка, понемногу добираю ещё. Пока нам очень по пути!

    28.10.2026 Станислав Райт — Русский Инвестор(ТГ/ Мах)


    Авто-репост. Читать в блоге >>>
  2. Аватар Олег Кузьмичев
    Татнефть РСБУ за 3-й квартал 2026 - шикарное время для нефтегаза, но временное?

    Авто-репост. Читать в блоге >>>
  3. Аватар Тимур
    Дивы дивные пришли на ВТБ😂
  4. Аватар Kvartira_na_TaIti (Теханализ)
    Татнефть
    Татнефть

    #TATN #Татнефть


    На Д1 построил сужающийся треугольник.

    Фигуру подтвердил и уже практически ее отработал.

    Уровень сопротивления 682,2, если его пробьет и закрепится, есть шансы сходить выше. Уровень поддержки 534,2.


    На 2Ч построил расширяющийся треугольник.

    Верхняя стенка 636 пробита, фигура подтверждена.

    Отработка до 660.


    ❗️Не является Инвестиционной рекомендацией.


    Ссылка на канал в МАХ https://max.ru/channel_kv_na_taiti

    Трейдинг Квартира на Таити

    max.ru

    Татнефть

    Авто-репост. Читать в блоге >>>
  5. Аватар Влад | Про деньги
    Какие дивиденды заплатит Татнефть за 3 квартал?

    Татнефть сильно отчиталась за 3 квартал по РСБУ!

    ✅Прибыль 9М 2026 = 299,3 млрд руб. 

    ✅ Прибыль 3 кв. 2026 = 146,3 млрд руб. 

    Кратный рост год к году по обоим показателям. 

    Какие дивиденды заплатит Татнефть за 3 квартал?

    💰 Дивиденды

    Татнефть за 3 квартал исторически платит 50% прибыли РСБУ, поэтому я прогнозирую дивиденды 31,44 руб. на 1 акцию, доходность 4,91%, платят обычно в декабре-январе. 

    Отличный отчет, который показывает, что результаты нефтяников будут супер во 2П 2026 года, при этом вопрос неустойчивости конъюнктуры никто не отменял.

    Больше обзоров акций читайте в моих каналах: 

    ТГ: t.me/Vlad_pro_dengi
    Макс: max.ru/Vlad_pro_dengi


    Авто-репост. Читать в блоге >>>
  6. Аватар Nordstream
    Чистая прибыль "Татнефти" за 9 мес. по РСБУ составила 299,3 млрд руб. против 104,6 млрд руб. годом ранее - отчет
    Чистая прибыль «Татнефти» за 9 мес. по РСБУ составила 299,3 млрд руб. против 104,6 млрд руб. годом ранее — отчет

    Авто-репост. Читать в блоге >>>
  7. Аватар Banking Minutes
    Татнефть (TATN)

    Татнефть (TATN)

    Татнефть (TATN): прибыль акционеров 165,2 млрд руб. (×2,8 г/г) при росте выручки на 15,8%; операционная прибыль удвоилась
    МСФО · первое полугодие 2026 · отчётность опубликована 31.08.2026

    Главное
    — Операционная прибыль выросла на 99,5% до 222,0 млрд руб. при росте выручки на 15,8% и снижении налогов, кроме налога на прибыль, на 5,5%.
    — Чистая прибыль акционеров составила 165,2 млрд руб. против 58,0 млрд руб. годом ранее; крупнейший вклад в прирост прибыли за период дала выручка (+120,5 млрд руб.).
    — Операционный денежный поток вырос на 98,6% до 207,9 млрд руб., FCF (расчёт BM) — 148,2 млрд руб. (×3,8); совет директоров рекомендовал дивиденды 32,88 руб. на акцию.

    Ключевые показатели
    — Выручка: 881,6 млрд руб. (+15,8%)
    — Операционная прибыль: 222,0 млрд руб. (+99,5%)
    — Операционная рентабельность: 25,2% (+10,6 п. п.)
    — EBITDA (расчёт BM): 259,2 млрд руб. (+79,4%)
    — Чистая прибыль акционеров: 165,2 млрд руб. (×2,8)
    — Операционный денежный поток: 207,9 млрд руб. (+98,6%)
    — Капвложения: 59,8 млрд руб. (−8,9%)

    Авто-репост. Читать в блоге >>>
  8. Аватар ПЕРВЫЙ ТРЕЙДЕР
    Торговый план: Татнефть (TATN), Интер РАО (IRAO), Сегежа (SGZH)
    1. Интер РАО (IRAO) — Энергетический сектор
     • Примерная цена 1 лота (100 акций): ~400–410 ₽ (одна акция стоит около 4 ₽). Самый доступный лот на рынке.
     • Почему она: Это «дойная корова» российского энергосектора с огромной денежной подушкой на счетах. Из-за высоких процентных ставок в стране Интер РАО получает гигантский чистый доход просто как процент по своим вкладам. Бумага сейчас копит силы на сильной исторической поддержке.
    2. Татнефть (TATN или TATNP) — Нефтяной сектор
     • Примерная цена 1 лота (1 акция): ~580–600 ₽ (в лоте всего 1 акция!).
     • Почему она: Самая эффективная и прозрачная нефтяная компания в России, которая платит дивиденды трижды в год. Бумага сильно скорректировалась вместе с рынком, индикаторы на дневном графике перепроданы, и сейчас формируется отличная точка для долгосрочного или среднесрочного подбора.
    3. Сегежа (SGZH) — Спекулятивная идея (с высоким риском!)
     • Примерная цена 1 лота (100 акций): ~130–150 ₽.

    Авто-репост. Читать в блоге >>>
  9. Аватар Toria Alexandr
    Фонды поставили на нефть🛢️

    ◽️По итогам последнего месяца фонды окончательно забетонировали свою главную ставку: нефтяные компании. Топ-1 покупкой с большим отрывом стал Лукойл на 1,5 млрд рублей.

    Фонды поставили на нефть🛢️

    ◽️На фоне повторного роста цен на сырьё фонды снова пытаются не упустить ралли в нефтяных акциях. Фундаментально ставка объяснима. Крэкспреды, разница между ценой нефтепродуктов и сырья, сейчас очень большие, маржинальность НПЗ высокая.

    ◽️Предыдущая попытка заработать на этом тренде была в марте 2026, когда только начался ирано-американский конфликт. Тогда фонды закупились на самых пиках цен на нефть, а потом зафиксировали убытки на снижении акций.

    ◽️Вторая по объёму покупка месяца: Татнефть, порядка 0,5 млрд. Этого эмитента фонды активно набирают последние полгода, за 180 дней туда зашло 4 млрд. В итоге под управлением фондов в Татнефти уже почти 10 млрд, это сравнимо со Сбербанком

    ◽️Но если нефть резко подешевеет или реализуются геополитические риски, например начнётся вторая волна ударов БПЛА по НПЗ, гигантская ставка на много миллиардов полетит в трубу…


    Авто-репост. Читать в блоге >>>
  10. Аватар Раскрывальщик
    "Татнефть" им. В.Д.Шашина Решения совета директоров
    2. Содержание сообщения
    2.1. Сведения о кворуме заседания совета директоров (наблюдательного совета) эмитента и результатах голосования по вопросам о принятии решений: в заседании Совета директоров участвовали 15 членов Совета директоров из 15. Кворум заседания имеется....

    Авто-репост. Читать в блоге >>>
  11. Аватар Редактор Боб
    Газпром нефть и Татнефти констатируют, что потребность российского ТЭКа в роботах растёт, в ближайшие 5 лет 75% спроса придется на мобильных роботов
    Потребность российского ТЭК в роботах для диагностики, сканирования и сервиса к 2030 году почти втрое превысит спрос на стационарных роботов-грузчиков и промышленных роботов-манипуляторов, также в ближайшие пять лет 75% спроса придется на мобильных роботов. Об этом говорится в отчете отраслевого центра компетенций по робототехнике в нефтегазовой индустрии, куда входят инженеры «Газпром нефти» и «Татнефти».

    Авто-репост. Читать в блоге >>>
  12. Аватар Александр Сережкин
    Пересмотр бюджетов крупнейших нефтегазовых корпораций РФ («Газпром» и «Татнефть»). Макроэкономические последствия для смежных отраслей и федерального бюджета
    20 октября 2026 года внимание российского рынка будет приковано к одновременным заседаниям Советов директоров двух крупнейших представителей российского нефтегазового сектора — ПАО «Газпром» и ПАО «Татнефть». Это и логично, от итогов этих заседаний зависит пересмотр инвестиционных программ и бюджетов компаний в ответ на комплекс внешних рисков от потенциального снижения мировых цен на энергоносители до роста налоговой нагрузки и высокой стоимости заемного капитала.
    • «Газпром». На повестке дня стоит официальное внесение изменений в инвестиционную программу и бюджет (финансовый план) на 2026 год. Базовый объем финансирования инвестпрограммы ранее утверждался на уровне 1,1 трлн руб. (что на 31% стало менее рекордных показателей прошлых лет).
    • «Татнефть». Совет директоров рассматривает итоги исполнения бюджета за 9 месяцев 2026 года, утверждает план на ноябрь и анализирует прогноз финансово-хозяйственной деятельности на 2027 год с учетом реализации инвестпроектов на горизонте 2026–2028 гг..


    Авто-репост. Читать в блоге >>>
  13. Аватар Амиран
    сегодня ожидаем: СД Татнефти: прогноз на 2027, capex 2026-2027 гг

    см. календарь по акциям
  14. Аватар Евгений
    Татнефть: увеличила прибыль в 3 раза! Каких дивидендов ждать?
    Татнефть: увеличила прибыль в 3 раза! Каких дивидендов ждать?


    Всем привет! Сегодня на разборе — Татнефть. Когда я увидел свежий отчет за первое полугодие 2026, честно говоря, приятно удивился — эта компания просто взяла и втрое увеличила прибыль! Давайте разберемся, что произошло и каких дивидендов нам теперь ждать от Татнефти.

    Сразу скажу, Татнефть занимает почётное 3-е место в моём портфеле после Сбера и Лукойла (скрин из сервиса учёта инвестиций приложил):


    Авто-репост. Читать в блоге >>>
  15. Аватар Sid_the_sloth
    Что будет, если собрать ТАТАРСКИЙ портфель на 1 млн ₽? Проверяю
    Эту неделю я провел в Татарстане: гулял по Казанскому Кремлю и ул. Баумана, ездил в Свияжск, бродил по Храму Всех Религий, путешествовал по Волге и, конечно, пробовал национальную кухню. Теперь я знаю, какие начинки бывают у эчпочмака, чем губадия отличается от кыстыбыя и что привычный чак-чак может быть в сотне разных исполнений.
    Что будет, если собрать ТАТАРСКИЙ портфель на 1 млн ₽? Проверяю

    💼 А ещё я нашел время между колесом обозрения и поездкой на Камское море, чтобы сделать обзор на инвест-портфель с татарским колоритом. Короче, наливайте себе татарского чая — и алга!

    Чтобы не пропустить самое важное и интересное, подписывайтесь на мой фирменный тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.

    🕌 Внутри Кремля стоят рядом мечеть Кул-Шариф и православный Благовещенский собор. Одно место, 2 религии, 5 веков соседства. Такое в мире редко где встретишь.

    Название города, по самой популярной легенде, пошло от котла — «казана». Слуга хана якобы уронил золотой котёл в реку, когда ходил за водой. Символ города — дракон Зилант, а на пешеходной ул. Баумана (местный Арбат) сидит бронзовый Кот Казанский, которого все трут на удачу.


    Авто-репост. Читать в блоге >>>
  16. Аватар Кекиус Максимус
    Потери компаний нефтепереработчиков оцениваются *предварительно в 1трлн₽


    Из- источника РДВ, простои сократили EBITDA Татнефти (TATN, TATNP) на 8%, ЛУКОЙЛа (LKOH) — на 7.7%, Газпром нефти (SIBN) — на 2.8%
    ✍️ ЛУКОЙЛ (LKOH). Атаки на Волгоградский, Пермский и Нижегородский НПЗ привели к остановкам переработки. EBITDA группы за первое полугодие 2026 года — 815.3 млрд руб.: EBITDA сегмента переработки, торговли и сбыта составляют 31.5% от EBITDA компании, добычи — 68.5% от EBITDA компании. В результате простоев снижение EBITDA сегмента переработки и сбыта может составить 24,3% относительно уровня 1 полугодия 2026.
    ✍️ Газпром нефть (SIBN). Московский НПЗ неоднократно останавливал переработку, на Омском остановилась часть установок, на ЯНОС сократились мощности. EBITDA группы за первое полугодие — 727.5 млрд руб.: EBITDA сегмента переработки и сбыт дают 20.1%от EBITDA компании, добычи — 79.9% от EBITDA компании. Если загрузка не восстановится, EBITDA сегмента переработки и сбыта может снизиться примерно на 14%, всей группы — на 2.8%.
    ✍️ Татнефть (TATN, TATNP). Июньская атака остановила обе установки первичной переработки ТАНЕКО.

    Авто-репост. Читать в блоге >>>
  17. Аватар ПЕРВЫЙ ТРЕЙДЕР
    Торговый план: ЛОНГ по TATNP (с переносом на понедельник)
    Почему на TATNP нужно искать ЛОНГ?

    1. Экстремальная перепроданность на крупных таймфреймах:

        
     • На часовике (1H) и четырехчасовике (4H) индикатор RSI упал до уровня 27.7 — это зона глубокой перепроданности.
    Акция безостановочно падала несколько дней после дивидендного гэпа и сейчас истощена,
    продавцы выдохлись. Шортить в такой точке — огромный риск поймать самый низ падения
    прямо перед резким отскоком вверх.


    2. Сильнейшая зона исторической поддержки:
        
     • Посмотри на профиль объема (VPVR) на графике 4H и 1D: цена пришла точно
    на массивную оранжево-синюю полку объемов в диапазоне 590 – 605 ₽.
    На дневном графике видно, что этот уровень удерживали весь август и сентябрь.
    Здесь стоит крупный лимитный покупатель.

    3. Локальный разворот на мелком таймфрейме (5m):
        
     • На 5-минутном графике цена оттолкнулась от локального дна (600,4 ₽), пробила
    дневной уровень POC (красная линия на 601,9 ₽) снизу вверх и закрепилась над ним.

    Авто-репост. Читать в блоге >>>
  18. Аватар Русский инвестор
    Мой инвестиционный портфель (118 месяцев инвестирования)
    Мой инвестиционный портфель (118 месяцев инвестирования)


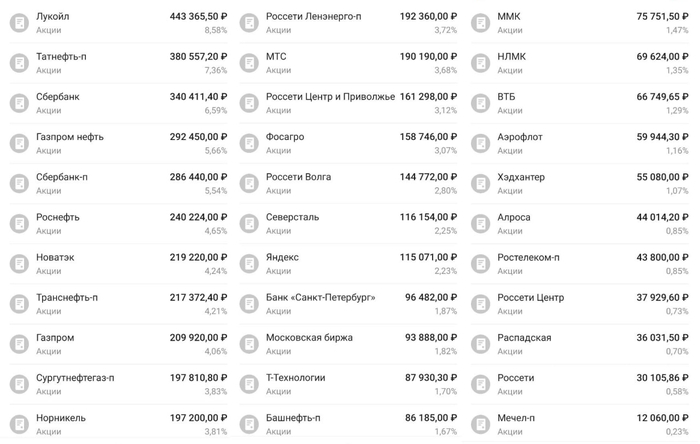
    Сегодня середина октября, и вновь пришла пора заглянуть в мой скромный инвестиционный портфель с российскими акциями. Совсем скоро, этому долгосрочному проекту будет 10 лет, до этого события осталось всего пару месяцев, а пока взглянем, какие активы мне уже удалось скопить:

    Лукойл 8,58% ср. 5519р
    Татнефть-п 7,36% ср. 518р
    Сбербанк 6,59% ср. 233р
    Газпром нефть 5,66% ср. 447р
    Сбербанк-п 5,54% ср. 219р
    Роснефть 4,65% ср. 435р
    Новатэк 4,24% ср. 1146р
    Транснефть-п 4,21% ср. 1277р
    Газпром 4,06% ср. 196р
    Сургутнефтегаз-п 3,83% ср. 38р
    Норникель 3,81% ср. 150р

    Россети ЛенЭн-п 3,72% ср. 127р
    МТС 3,68% ср. 267р
    Россети ЦП 3,12% ср. 0,266р
    ФосАгро 3,07% ср. 5860р
    Россети Волга 2,80% ср. 0,091р
    Северсталь 2,25% ср. 1117р
    Яндекс 2,23% ср. 3799р
    Банк СПБ 1,87% ср. 358р

    Мосбиржа 1,82% ср. 104,05р
    Т-технологии 1,70% ср. 2669р
    Башнефть-п 1,67% ср. 1263р
    ММК 1,47% ср. 41,9р
    НЛМК 1,35% ср. 163,8р
    ВТБ 1,29% ср. 162р
    Аэрофлот 1,16% ср. 70,12р
    Хэдантер 1,07% ср. 3197р
    Алроса 0,85% ср. 66,88р
    Ростелеком-п 0,85% ср. 62,9р
    Россети Центр 0,73% ср. 0,73р


    Авто-репост. Читать в блоге >>>
  19. Аватар Редактор Боб
    Аналитики Ренессанс Капитала перевели акции нефтегазовых компаний в рекомендацию «держать», поскольку дальнейший потенциал роста полностью зависит от непредсказуемых геополитических событий

    Мировые рынки физической нефти по-прежнему остаются крайне ограниченными: Dated Brent торгуется на уровне 134 долл./барр., а усилия администрации Трампа по снижению волатильности на энергетических рынках за счет сделок по экспорту российского дизельного топлива не привели к охлаждению мирового рынка нефтепродуктов.

    Хотя это частичное смягчение санкций вызвало временное ралли на 5–10% в акциях российского энергетического сектора, это событие не должно радикально изменить фундаментальные оценки акций.

    Следовательно, после мощного ралли от минимума до максимума с 17 июля, лидерами которого стали «Лукойл» (52% совокупной доходности), «Татнефть» (68% совокупной доходности) и «Газпром нефть» (73% совокупной доходности), весь сектор был переведен в рекомендацию «держать» (HOLD), поскольку дальнейший потенциал роста полностью зависит от непредсказуемых геополитических событий как глобального, так и локального масштаба.


    Авто-репост. Читать в блоге >>>
  20. Аватар Редактор Боб
    Татнефть начала закачку углекислого газа в пласты для повышения нефтеотдачи

    «Татнефть» готовится к реализации проекта по закачке СО2 для хранения. Компания сейчас использует углекислый газ для повышения нефтеотдачи пластов. Об этом сообщил в ходе РЭН глава «Татнефти» Наиль Маганов.

    — Выжигаем кокс, ловим CO2 и сейчас прорабатываем технологии по закачке этого CO2 и дальнейшей биоконверсии через энное количество лет. Отработали, по-моему, мы первые в Российской Федерации. Мы не стремились этого делать, но получили лицензию на право закачки, и одобрен проект уже, СО2 в пласты и этим сейчас готовы активно заниматься, — рассказал глава «Татнефти» Наиль Маганов.

    В этом году компания уже начала закачку СО2 для повышения нефтеотдачи, в планах на 2027г. довести объём закачки до 100 тыс. т.

    tass.ru/ekonomika/28216659


    Авто-репост. Читать в блоге >>>
  21. Аватар Токсик
    Стоит в Татнефть заходить или бессмысленно в долгосрок, учитывая переход с ДВС на электрички.

    Metzger, не трогай нашу Татнефть
  22. Аватар Русский инвестор
    ТОП дивидендных российских акций
    ТОП дивидендных российских акций

    Аналитики СБЕР продолжают радовать нас своими предсказаниями, и на этот раз наша любимая тема — попытка угадать лучших из лучших, по дивидендной доходности, на будущий год.

    ⚙️ Татнеть 20,7%
    ⚙️ Транснефть 15,8%
    ⚙️ Хэдхантер 15,6%
    ⚙️ Сбербанк 14,8%
    ⚙️ МТС 14,3%
    ⚙️ ДОМРФ 14,3%
    ⚙️ Мосбиржа 13,2%
    ⚙️ Лукойл 9,7%


    СБЕРовский топ дивидендов, всегда очень интересен. В первую очередь, по принципам попадания туда отдельных компаний, и уже во вторую, по прогнозируемым дивидендам.

    Например, меня смутило, откуда у Татнефти возьмется 20,7% дивдоходности. Ну а коль так, то что с Лукойлом и почему он пал так низко. Молчу уже о том, где Газпромнефть и другие.

    Нет в рейтинге и энергетиков, а также многих других компаний, с прогнозируемой потенциальной доходностью выше 9,7%, которую аналитики обозначили для Лукойла.

    Ну да ладно. За один прогноз по Татнефти, можно им все простить 🤑

    14.10.2026 Станислав Райт — Русский Инвестор(ТГ/ Мах)


    Авто-репост. Читать в блоге >>>
  23. Аватар Т-Инвестиции
    «Дизельная сделка» с США: как она повлияет на бюджет, рубль и инфляцию

    «Дизельная сделка» с США: как она повлияет на бюджет, рубль и инфляцию

    Что за сделка

    На прошлой неделе президент США Дональд Трамп объявил, что договорился об экспорте дизеля из России в Штаты и за рубеж: в октябре речь может идти о 300 тыс. тонн, затем — о 500 тыс. тонн, а затем, если позволят мощности российских НПЗ, — еще о 1 млн тонн и 3 млн тонн. Американский Минфин уже временно отменил санкции на операции с российским дизелем, а сама Россия — свой внутренний запрет на экспорт, который действовал с июля.

    Что будет с рублем

    Поставка 300–500 тыс. тонн в ближайшие 2 месяца может принести примерно 0,5–0,8 $ в месяц, говорит главный аналитик Т-Инвестиций Софья Донец. По ее словам, дополнительная экспортная выручка может привести к укреплению рубля на 1–2 %. Выручка может поступить к концу месяца, но рубль уже отреагировал на новости некоторым укреплением, указывает экономист.

    Что будет с инфляцией

    С конца мая российские НПЗ снизили переработку на фоне атак БПЛА и вынужденных ремонтов, так что в стране до сих пор наблюдается дефицит бензина. Дефицит привел к росту цен на топливо и разгону инфляции. В июле правительство также решило стабилизировать внутренний рынок дизеля и ввело запрет на экспорт.

    Авто-репост. Читать в блоге >>>
  24. Аватар Редактор Боб
    Аналитики СберИнвестиций обновили прогнозы по топ-дивидендным акциям на 2027 год
    Аналитики СберИнвестиций обновили прогнозы на 2027 год: ждём больше дивидендов от «Татнефти» и «Лукойла», а от МТС — немного поменьше. Состав нашей подборки при этом остался прежним.

    Аналитики СберИнвестиций обновили прогнозы по топ-дивидендным акциям на 2027 год

    Источник

    Авто-репост. Читать в блоге >>>
  25. Аватар ВТБ Мои Инвестиции
    💼 «Татнефть» есть почти у каждого: как инвестируют в Татарстане
    💼 «Татнефть» есть почти у каждого: как инвестируют в Татарстане
    К форуму «РОССИЯ ЗОВЕТ! Казань» ВТБ Мои Инвестиции, который пройдет уже завтра — 14 октября, ВТБ Мои Инвестиции составили портрет местного инвестора. Клиентов в республике уже 99 тысяч, а сделок за год стало вдвое больше, 3,5 млн.

    💡 Самая популярная бумага региона — «Татнефть». Её хотя бы раз покупали практически все местные инвесторы. Рядом в портфелях лежат облигации КамАЗа и «Джи-Групп»: брендам, которые видишь каждый день, доверять проще.
    💡 В среднем портфеле пять инструментов. Больше половины занимают облигации и фонды денежного рынка, остальное приходится на акции крупных компаний и золото.
    💡 Татарстанские инвесторы выбирают спокойные инструменты: фонд «Ликвидность», ОФЗ, акции Сбербанка и Газпрома.
    💡 Пользователей сервиса «Интеллект» с начала года стало в 7 раз больше. Он сам пересматривает портфель в рамках выбранной стратегии. Половина клиентов в регионе выбирает «Вечный портфель» из золота, акций и облигаций.


    Авто-репост. Читать в блоге >>>

Татнефть - факторы роста и падения акций

  • в 2022г. Чистая прибыль выросла на 43%, выручка от переработки нефти и реализации нефтепродуктов составила 55% от общей выручки (в 2021г этот показатель был 25%), общие дивиденды за 2022г. 67р. на акцию (14% от текущей цены). (10.06.2023)
  • ТАНЕКО (НПЗ Татнефти) - самый современный нефтеперерабатывающий завод в России, который имеет максимальную глубину переработки нефти (17.10.2023)
  • Татнефть планирует в ближайшем будущем нарастить объем переработки нефти до 100% объемов добычи - причем переработка нефти в последнее время приносит основную прибыль предприятия (17.10.2023)
  • Компания активно развивает производство нефтехимической продукции из собственного сырья - производство шин, ПЭТ упаковок и так далее. (17.10.2023)
  • Большая часть активов находится в Татарстане - компания не изъявляет желание серьезного расширения географии и роста активов (17.10.2023)
⚠️ Если вы считаете, что какой-то фактор роста/падения больше не является актуальным, выделите его и нажмите CTRL+ENTER на клавиатуре, чтобы сообщить нам.

Татнефть - описание компании

Татнефть — нефтяная компания
Чтобы купить акции, выберите надежного брокера: