

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Финансовые результаты МегаФона за 4 кв. 2016 г. не впечатляют.
- 17 марта 2017, 14:21
- |
- stanislava


Результаты за 4 кв. 2016 г оказались на уровне ожиданий, но компания дала консервативный прогноз на 2017 г.
Выручка и OIBDA незначительно сократились год к году. Вчера МегаФон опубликовал финансовые результаты за 4 кв. 2016 г. по МСФО, которые в целом соответствуют нашим ожиданиям в части выручки и OIBDA. Так, выручка сократилась на 0,8%(здесь и далее год к году) до 81,3 млрд руб. (1,3 млрд долл.), совпав с ожиданиями. Скорректированная OIBDA уменьшилась на 1% до 29,3 млрд руб. (461 млн долл.), что соответствует нашему прогнозу, но превышает консенсусный прогноз на 4% и предполагает рентабельность по OIBDA на уровне 35,7% (минус 0,3 п.п.). Чистая прибыль сократилась на 42% до 3,1 млрд руб. (49 млн долл.), что существенно ниже ожиданий вследствие произведенного в отчетном периоде списания стоимости гудвила.
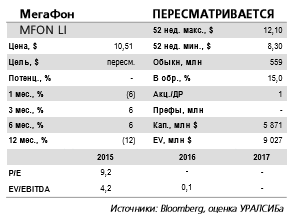
OIBDA в этом году может сократиться на 2-7%. Руководство компании ожидает роста выручки в этом году на уровне 0-3% (до учета консолидации Mail.ru) и прогнозирует OIBDA в диапазоне 112-118 млрд руб. Это предполагает сокращение OIBDA на 2-7% по итогам года. Капзатраты МегаФона в этом году прогнозируются на уровне 55-60 млрд руб. против 66 млрд руб. по итогам 2016 г. Выручка МегаФона от услуг мобильной связи в России в 4 кв. 2016 г. упала на 3,6% до 65 млрд руб. (1,0 млрд долл.) при росте абонентской базы на 1% до 75,6 млн абонентов. Выручка от услуг мобильной передачи данных выросла на 1,8% до 21 млрд руб. (334 млн долл.), а от продажи мобильных устройств на 28% до 8,4 млрд руб. (134 млн долл.). В то же время выручка МегаФона от услуг фиксированной связи возросла на 1% до 7,0 млрд руб. (111 млн долл.). По состоянию на конец 2016 г. чистый долг МегаФона составил 197 млрд руб. (3,2 млрд долл.), что эквивалентно 1,6 OIBDA за предыдущие 12 мес.

Выручка и OIBDA незначительно сократились год к году. Вчера МегаФон опубликовал финансовые результаты за 4 кв. 2016 г. по МСФО, которые в целом соответствуют нашим ожиданиям в части выручки и OIBDA. Так, выручка сократилась на 0,8%(здесь и далее год к году) до 81,3 млрд руб. (1,3 млрд долл.), совпав с ожиданиями. Скорректированная OIBDA уменьшилась на 1% до 29,3 млрд руб. (461 млн долл.), что соответствует нашему прогнозу, но превышает консенсусный прогноз на 4% и предполагает рентабельность по OIBDA на уровне 35,7% (минус 0,3 п.п.). Чистая прибыль сократилась на 42% до 3,1 млрд руб. (49 млн долл.), что существенно ниже ожиданий вследствие произведенного в отчетном периоде списания стоимости гудвила.

OIBDA в этом году может сократиться на 2-7%. Руководство компании ожидает роста выручки в этом году на уровне 0-3% (до учета консолидации Mail.ru) и прогнозирует OIBDA в диапазоне 112-118 млрд руб. Это предполагает сокращение OIBDA на 2-7% по итогам года. Капзатраты МегаФона в этом году прогнозируются на уровне 55-60 млрд руб. против 66 млрд руб. по итогам 2016 г. Выручка МегаФона от услуг мобильной связи в России в 4 кв. 2016 г. упала на 3,6% до 65 млрд руб. (1,0 млрд долл.) при росте абонентской базы на 1% до 75,6 млн абонентов. Выручка от услуг мобильной передачи данных выросла на 1,8% до 21 млрд руб. (334 млн долл.), а от продажи мобильных устройств на 28% до 8,4 млрд руб. (134 млн долл.). В то же время выручка МегаФона от услуг фиксированной связи возросла на 1% до 7,0 млрд руб. (111 млн долл.). По состоянию на конец 2016 г. чистый долг МегаФона составил 197 млрд руб. (3,2 млрд долл.), что эквивалентно 1,6 OIBDA за предыдущие 12 мес.

Риски остаются значительными. Финансовые результаты МегаФона за 4 кв. 2016 г. не впечатляют, а объявленный прогноз на этот год предполагает возможность дальнейшего сокращения OIBDA, означая, что ситуация на российском рынке мобильной связи способствует сохранению давления на рентабельность операторов. Вопрос о том, как повлияет сделка по покупке МегаФоном контроля в Mail.ru на дивидендную политику компании, также остается открытым. В настоящее время мы пересматриваем нашу модель МегаФону.Уралсиб
8
Читайте на SMART-LAB:

Доллар набирает ход, фунт отстаёт от евро
Доллар в среду укрепляется на ожиданиях новых повышений ставки ФРС. Индекс DXY поднялся выше 100,50, к максимумам более чем за семь недель. Евро...

17:40

Трамп и Си делят влияние - торг за технологии, битва за металл и удар по интересам России
Президент США Дональд Трамп и председатель КНР Си Цзиньпин готовятся провести саммит в Вашингтоне (23-25 сентября). С момента последней...

16:37


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания