

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Позитивом для Детского мира стал масштабный рост интернет-продаж - Промсвязьбанк
- 26 августа 2019, 16:23
- |
- stanislava


Сегодня свою финансовую отчетность по МСФО за второй квартал представила ГК «Детский Мир». Компания продолжает демонстрировать уверенные темпы роста бизнеса как на операционным, так и на финансовом уровне.
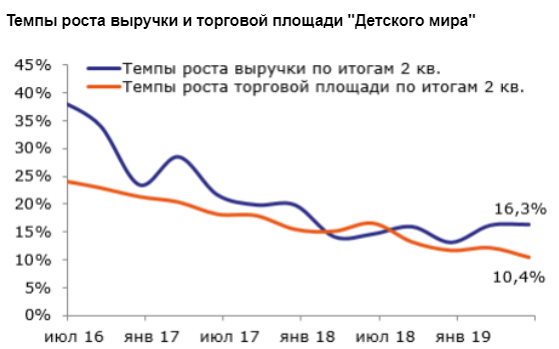
Выручка компании продолжает расти уверенными темпами, опережая темпы роста торговой площади. Согласно опубликованным ранее операционным данным, по итогам 2 кв. объем торговых площадей компании составил 777 тыс. кв. м., рост по сравнению со 2 кв. 2018 г. составил 10,4%. При этом консолидированная выручка группы достигла в квартальном выражении до 28 млрд руб., что на 16,3% превышает аналогичные показатели прошлого года. Опережение темпами роста выручки компании темпов роста торговых площадей в выгодную сторону отличает Детский Мир от других публичных компаний ритейл-сектора.
При текущем росте выручки компании удается удерживать показатели рентабельности на стабильном уровне. С учетом выраженной сезонности финансовых показателей мы склонны большее внимание акцентировать на динамике LTM-показателей. Так, согласно отчетности за 2 кв., маржинальность показателя EBITDA-LTM (рассчитанная по МСФО 17) выросла с 10,7% до 10,8%, а рентабельность чистой прибыли увеличилась с 4,9% до 5%.

«Детский Мир» сохраняет за собой право считаться компанией роста на российском рынке, и финансовые показатели компании продолжают расти. Начиная, с 2016 г. не было ни одного квартала, отмеченного снижением показателя EBITDA-LTM, в то же время темпы роста показателя в последние кварталы несколько сокращаются – за последний год темпы роста снизились с более чем 20% до 16,2% (что в первую очередь является отражением сокращения темпов роста торговых площадей).
Отдельным позитивом является масштабный рост интернет-продаж – 74,1% во 2 кв. этого года ко 2 кв. прошлого года., за счет чего доля этого компонента в общей структуре выручки достигла уже 9,7%. Вероятно, доля интернет-продаж продолжит расти в ближайшее время – согласно, сообщению компании, во втором полугодии планируется «завершить реализацию ряда проектов по улучшению сервиса и функциональности интернет-магазина: запуск мобильного приложения, развитие прямой доставки из магазинов сети, а также создание фильтров и спецификаций».
Что касается дальнейших темпов роста, то компания повысила прогнозы роста торговых площадей. По итогам 2019 г. компания откроет не менее 90 магазинов (на конец 2018 г. число магазинов составляло 722, а предыдущий ориентир на конец этого года составлял 780 магазинов), а за период 2019-2022 г. планируется открыть 300 новых магазинов. Отчасти такой бурный рост приводит к некоторому увеличению долга – показатель Чистый долг/EBITDA (по МСФО 17) уже сейчас вырос с 1,7х до 2,1х. В то же время основной мажоритарий (АФК Система) по-прежнему заинтересован в высоких дивидендах, поэтому риски снижения дивидендной доходности пока считаем ограниченными.

«Детский Мир» по-прежнему остается самой дорогой компанией в секторе ритейла – так, по мульлипликатору EV/EBITDA компания торгуется на уровне 7,2х при 5,5-6,6х для Ленты, М.Видео, Магнита и X5 Retail Group., однако уверенность в сохранении текущих темпов роста компании вкупе с двухзначной дивидендной доходностью вполне оправдывают более высокие мультипликаторы.

Выручка компании продолжает расти уверенными темпами, опережая темпы роста торговой площади. Согласно опубликованным ранее операционным данным, по итогам 2 кв. объем торговых площадей компании составил 777 тыс. кв. м., рост по сравнению со 2 кв. 2018 г. составил 10,4%. При этом консолидированная выручка группы достигла в квартальном выражении до 28 млрд руб., что на 16,3% превышает аналогичные показатели прошлого года. Опережение темпами роста выручки компании темпов роста торговых площадей в выгодную сторону отличает Детский Мир от других публичных компаний ритейл-сектора.

При текущем росте выручки компании удается удерживать показатели рентабельности на стабильном уровне. С учетом выраженной сезонности финансовых показателей мы склонны большее внимание акцентировать на динамике LTM-показателей. Так, согласно отчетности за 2 кв., маржинальность показателя EBITDA-LTM (рассчитанная по МСФО 17) выросла с 10,7% до 10,8%, а рентабельность чистой прибыли увеличилась с 4,9% до 5%.

«Детский Мир» сохраняет за собой право считаться компанией роста на российском рынке, и финансовые показатели компании продолжают расти. Начиная, с 2016 г. не было ни одного квартала, отмеченного снижением показателя EBITDA-LTM, в то же время темпы роста показателя в последние кварталы несколько сокращаются – за последний год темпы роста снизились с более чем 20% до 16,2% (что в первую очередь является отражением сокращения темпов роста торговых площадей).
Отдельным позитивом является масштабный рост интернет-продаж – 74,1% во 2 кв. этого года ко 2 кв. прошлого года., за счет чего доля этого компонента в общей структуре выручки достигла уже 9,7%. Вероятно, доля интернет-продаж продолжит расти в ближайшее время – согласно, сообщению компании, во втором полугодии планируется «завершить реализацию ряда проектов по улучшению сервиса и функциональности интернет-магазина: запуск мобильного приложения, развитие прямой доставки из магазинов сети, а также создание фильтров и спецификаций».
Что касается дальнейших темпов роста, то компания повысила прогнозы роста торговых площадей. По итогам 2019 г. компания откроет не менее 90 магазинов (на конец 2018 г. число магазинов составляло 722, а предыдущий ориентир на конец этого года составлял 780 магазинов), а за период 2019-2022 г. планируется открыть 300 новых магазинов. Отчасти такой бурный рост приводит к некоторому увеличению долга – показатель Чистый долг/EBITDA (по МСФО 17) уже сейчас вырос с 1,7х до 2,1х. В то же время основной мажоритарий (АФК Система) по-прежнему заинтересован в высоких дивидендах, поэтому риски снижения дивидендной доходности пока считаем ограниченными.

«Детский Мир» по-прежнему остается самой дорогой компанией в секторе ритейла – так, по мульлипликатору EV/EBITDA компания торгуется на уровне 7,2х при 5,5-6,6х для Ленты, М.Видео, Магнита и X5 Retail Group., однако уверенность в сохранении текущих темпов роста компании вкупе с двухзначной дивидендной доходностью вполне оправдывают более высокие мультипликаторы.
В целом сегодняшнюю отчетность мы расцениваем умеренно-позитивно. Наш целевой ориентир по акциям «Детского Мира» находится на уровне 108 руб/акцию.Промсвязьбанк

221
Читайте на SMART-LAB:

АПРИ получила разрешение на строительство отеля под брендом сети отелей Cosmos в Железноводске
ПАО «АПРИ», (MOEX: APRI, далее – Компания, АПРИ), мультирегиональный девелопер и лидер строительной отрасли в Челябинской области,...

08 октября 2026, 10:43
Разместили выпуск облигаций!
Успешно разместили облигации серии 003P-22 на финансирование текущих расходов и общекорпоративные цели.
Ключевые параметры размещения:...

08 октября 2026, 15:24

Байбэк против дивидендов — что выгоднее акционеру?
Когда у компании появляется избыточный денежный поток, перед менеджментом возникает классический вопрос: что делать с деньгами дальше? Их...

09 октября 2026, 09:30

Нефтяной срез: выпуск №11. Удалось хорошо заработать пока все паниковали, но будущее туманно. Аккуратный переход в нефтебазовую оборону, ОСТАЛОСЬ ТОЛЬКО ДВЕ ИДЕИ.
Продолжаю выпускать рубрику — Нефтяной срез. Цель: отслеживать важные бенчмарки в нефтяной отрасли, чтобы понимать куда дует ветер. Прошлый пост...

09 октября 2026, 21:15
теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания