

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Банк Санкт-Петербург отчитается 29 ноября и проведет телефонную конференцию
- 28 ноября 2017, 12:39
- |
- stanislava


Банк Санкт-Петербург завтра опубликует отчетность за 3 кв. 2017 г. по МСФО и проведет телефонную конференцию.
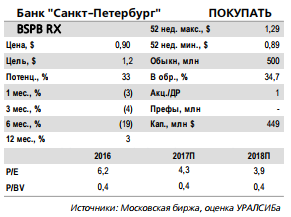
Кредитный портфель, вероятно, останется на уровне начала года.
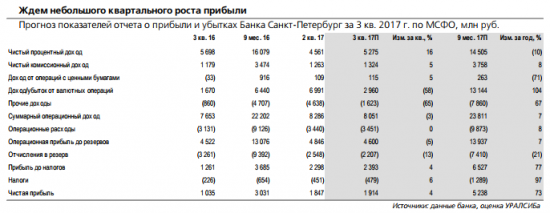
Впереди публикация новой стратегии.
Мы прогнозируем небольшой рост чистой прибыли квартал к кварталу – на 4%, консенсусные ожидания менее оптимистичны и предполагают снижение прибыли на 10%. Судя по отчетности РСБУ, банку удастся существенно улучшить ЧПД и маржу – последняя, согласно нашим оценкам, вырастет за квартал на 50 б.п. до 4,1%. Также исходя из результатов по российским стандартам бухучета, торговый доход сократится относительно 2 кв. – по всей видимости, в этот раз связанные с трейдингом процентные расходы не так сильно давили на стоимость фондирования (во 2 кв. эффект от операций репо для ЧПМ как раз составлял около 50 б.п.).

Кредитный портфель, вероятно, останется на уровне начала года.
По нашим расчетам (вновь на основании отчетности по РСБУ), корпоративный кредитный портфель банка сократится на 3% квартал к кварталу, а розничный – увеличится примерно на 8%. При этом с начала года объем кредитов должен остаться почти неизменным, и для выполнения годового прогноза менеджмента по росту кредитования на 5% банку необходимо показать прирост корпоративного портфеля в 4 кв. Мы ждем продолжения понижательного тренда в стоимости риска (минус 40 б.п. за квартал до 2,5%). Расходы могут вырасти на 10% относительно 3 кв. 2016 г. и на 8% за 9 мес., что включает в себя консолидацию терминала Пулково во 2 кв. (без ее учета годовой прогноз руководства по росту расходов составлял 5%).

Впереди публикация новой стратегии.
Результаты за 3 кв. также должны учитывать проведенную в августе допэмиссию на 3,2 млрд руб., что может увеличить собственный капитал банка примерно на 5%. ROAE при этом, вероятно, останется на уровне, близком к 12%. Впереди у банка принятие новой стратегии, таргетирующей рентабельность капитала в 15% и фокусирующейся на транзакционном бизнесе. Возможно, менеджмент даст определенные комментарии о сроках ее публикации. Акции банка, на наш взгляд, сохраняют фундаментальный потенциал роста, но, по-видимому, нуждаются в дополнительных факторах, способных вызвать переоценку.Уралсиб
21
Читайте на SMART-LAB:


USD/CAD упирается в забор: устоят ли медвежьи баррикады?
Валютная пара USD/CAD продолжает свое бодрое восходящее движение, уверенно отрабатывая разворотную фигуру «двойное дно». Похоже, покупатели...

22:05


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания