


Информация


 Новости тг-канал
 Купить Mozgovik
Избранное трейдера mvc
🔥 ТОП-8 дивидендных акций с дивидендами до 21% годовых от аналитиков Сбера
- 30 июля 2026, 11:03
- |

Продолжаем богатеть на дивидендах. Сегодня в подборке 8 компаний с прицелом на 2027 год с достойными дивидендами. Аналитики из зеленого банка отобрали эмитентов, по их мнению, которые смогут заплатить двухзначные дивиденды.
Мы как всегда, на них посмотрим, а дальше уже каждый сам решит, что делать с этими компаниями.
💼 Мой портфель и топ-5 активов в нем

Ситуация с портфелем немного восстанавливается, перешагнули снова за 2 млн и постепенно растет. Отскок дохлой кошки или это уже тигр, готовящийся к прыжку? Как бы то ни было, цены на акции остаются низкими, а я продолжаю регулярно их покупать.
📋 Список дивидендных акций на 2027 год
🔥 Татнефть TATN
• Цена акции: ₽518
• Дивидендная доходность: 21,4%
🔥 Хэдхантер HEAD
• Цена акции: ₽2 687
• Дивидендная доходность: 16,9%
🔥 МТС MTSS
• Цена акции: ₽186
• Дивидендная доходность: 16,5%
🔥 Лукойл LKOH
• Цена акции: ₽4 780
• Дивидендная доходность: 14,6%
🔥 Транснефть-п TRNFP
• Цена акции: ₽1 089
• Дивидендная доходность: 14,1%
( Читать дальше )
- комментировать
- 9.6К | ★4
- Комментарии ( 2 )
Выводы по итогам заседания ЦБ РФ 24 июля, две версии происшедшего переобувания ЦБ РФ
- 30 июля 2026, 10:53
- |

О своих первых впечатлениях по горячим следам пресс-конференции ЦБ РФ написал еще в пятницу 👉 https://t.me/barbados_bond/1286
Несколько дней обдумывал услышанное и увиденное. Сначала посмотрим на факты, а потом попробуем из них сделать какие-то выводы.
Не только у меня сложилось довольно странное впечатление, что на этот раз ЦБ РФ был слишком мягок и несколько непоследователен. Ну ладно ставку снизили, при том что значительная часть экспертов и рынок скорее ожидали паузу. В принципе снижение ставки не стало сильной неожиданностью, писал про это здесь 👉 https://t.me/barbados_bond/1281 да и итоги голосования в канале показывали, что значительная часть подписчиков ждет дальнейшего снижения ставки.
Но на этот раз ЦБ РФ и всплеск инфляционных ожиданий, и значительный пересмотр прогноза по инфляции на 26г. объяснил разовыми факторами (топливный кризис, удары БПЛА по различным объектам) и при этом сделал вид, что эти разовые факторы до 27г. исчезнут так же неожиданно, как появились. То есть инфляция за 26г. у нас будет ближе к 7%, а в 27г. она резко снизится до 4% (это базовый прогноз) и никакого влияния разовых факторов и вторичных эффектов от этих факторов в 27г. не будет.
( Читать дальше )
Что такое дефицит ликвидности банковского сектора и стоит ли его бояться?
- 30 июля 2026, 09:21
- |
- БКС Мир Инвестиций


20 июля ЦБ РФ зафиксировал рост дефицита ликвидности российского банковского сектора до 2,415 трлн руб. Значение стало максимальным с 16 марта 2022 г., когда оно достигало 2,62 трлн руб. В материале подробнее разберемся с тем, что из себя представляет дефицит ликвидности банковского сектора, почему он возник и о чем сигнализирует.
Что такое дефицит ликвидности банковского сектора
Формально, это разница между требованиями ЦБ к кредитным организациям по специальным механизмам, операциям в рамках дополнительного механизма предоставления ликвидности, кредитам в рамках безотзывных кредитных линий и обязательствами регулятора по возврату рублей в рамках операций «валютный своп» по продаже Банком России иностранной валюты за рубли с последующей ее покупкой.
Говоря проще: когда у коммерческих банков не хватает собственных свободных денежных средств на специальных счетах в ЦБ РФ, они берут в долг у регулятора. Чем сильнее потребность банков в деньгах, тем больше они занимают, тем больше дефицит ликвидности.
( Читать дальше )
- комментировать
- 11.3К |
- Комментарии ( 0 )
Сделали оч удобный фильтр по конкретным эмитентам в котировках облигаций
- 29 июля 2026, 17:05
- |
- Тимофей Мартынов
Накатили например фильтр по конкретным облигациям в эту нашу таблицу

Можно выбрать любые облигации по названию
Заодно красиво подсветили цветами кредитные рейтинги
https://smart-lab.ru/q/bonds/
p.s. в ваши портфели тоже добавили рейтинги облигаций👍
Дёшево как никогда ⛔️
- 29 июля 2026, 15:21
- |
◽️С начала СВО железной поддержкой для рынка выступал уровень 21%. От него индекс разворачивался мобилизационной осенью 2022-го и в момент жесткого подъема ставки в 2024 году. Теперь этот исторический минимум пробит вниз. Ниже мы были только в 2001 году на фоне схлопывания пузыря доткомов, когда соотношение падало до 15%, и в дефолтном 1998 году с его экстремальными 8%.

◽️Чтобы повторить сценарий 1998 года, когда страна не могла платить по долгам, а налоги стремились к нулю, индекс Мосбиржи должен уйти ниже 1000 пунктов. В такой апокалипсис верится с трудом, скорее биржу просто закроют раньше) А вот упасть к 15% по аналогии с 2001 годом — вполне реальная перспектива при худшем раскладе. Для этого IMOEX надо просесть еще на 25% от текущих уровней, в район 1500 пунктов.
◽️Такой сценарий может реализоваться, если оправдаются прогнозы геополитических аналитиков о жесткой эскалации конфликта после парламентских выборов.
( Читать дальше )
Сбер, Q2 МСФО: сильный по прибыли, плох по балансу
- 29 июля 2026, 14:45
- |

Q2: прибыль 511,2 млрд (+20,9% г/г), ROE 24,0%, NIM 6,7%.
За 6М: 1 019,1 млрд, ROE 24,2%, CoR 1,2%.
С апреля я писал одно и то же: добор только после Q2 МСФО, при CoR ниже 1,4%, стабилизации Stage 2 (https://t.me/macropulse_pro/689) и не против ястребиного макро. Формально выполнено всё: CoR 1,2%, доля Stage-2 = 5,3% → 5,2%, NIM выше гайденса, а 24 июля ЦБ снизил ставку и снял самый ястребиный хвост. Однако, позицию всё равно не наращиваю, и вот почему.
Из позитивного:
1. Маржа выше плана самого банка. NIM 6,7% против гайденса 5,9%. Механика прежняя и по определению исчерпаемая: весь прирост ЧПД за полугодие пришёл из пассивов, процентные доходы -0,5% г/г, процентные расходы -12,8%.
2. Медвежий сигнал, который я записал заранее, разрешился позитивно. Я ждал МСФО-CoR выше РПБУ, но по факту 1,2% против ожидания 1,5%.
Из вопросов:
1. Stage 2 перестал расти не потому, что стало лучше. Stage-3 = +17% (в Q1 +0%), доля обесцененных кредитов 4,8% → 5,5%; Stage-2 = +1% (в Q1 +29%). Опережающий индикатор не улучшился, он разрядился в реализованную стадию.
( Читать дальше )
5 идей в российских акциях. Индекс МосБиржи миновал среднесрочный минимум
- 29 июля 2026, 10:27
- |
- БКС Мир Инвестиций

Индекс МосБиржи за неделю — со вторника до вторника — повысился на 5%. Похоже, он уже миновал свой среднесрочный минимум (1896 п.). Однако многие голубые фишки остаются на низких уровнях и сохраняют потенциал для роста от текущих отметок.
Приводим список из пяти фундаментально сильных акций, интересных для покупки на средний и долгий сроки.
История роста в банковском секторе
( Читать дальше )
Топ-10 акций по мультипликатору P/E на нашем рынке. Что такое P/E простыми словами
- 29 июля 2026, 09:44
- |
- Sid_the_sloth

Как быстро прикинуть, насколько дорого или дёшево стоит та или иная акция?🤔 Сегодня разберемся с самым часто упоминаемым мультипликатором в инвесторской среде — P/E.
🏆Я также провел небольшое исследование и составил список российских акций из верхнего эшелона, которые сейчас выглядят наиболее привлекательно по этому показателю.

Чтобы не пропустить самое важное и интересное, подписывайтесь на мой фирменный тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
📊Что такое P/E
P/E (Price to Earnings) — это коэффициент «цена / прибыль». Относится к мультипликаторам т.н. «быстрой оценки». Он показывает, сколько рублей вы платите за 1 рубль годовой прибыли компании.
Но есть и другой, более наглядный способ понять этот показатель.
💰P/E — это срок окупаемости ваших вложений. Если P/E = 10, это значит: при сохраняющейся одинаковой прибыли, компания будет зарабатывать свою текущую стоимость 10 лет. Если бы вы купили целиком такую компанию, именно столько лет вам нужно было бы ждать, чтобы вложение «отбилось».
( Читать дальше )
8 фаворитов Т-Инвестиции на долгий срок
- 28 июля 2026, 11:52
- |
Т-Инвестиции уточнили свои идеи по самым перспективным компаниям в горизонте на 1 год. Все компании были выбраны на основе фундаментального анализа, проводимого в течение последних 3-х месяцев.
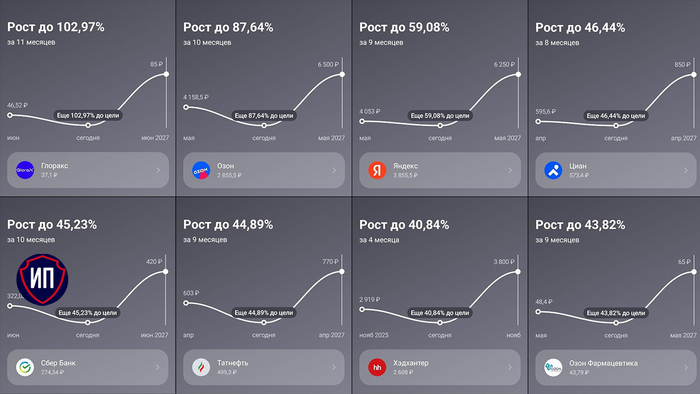
То есть актуальность подборки подтверждена не ажиотажным спросом и распродажами, а финансовым состоянием эмитентов, их отчетностью, перспективами и отчасти кредитным риском. Именно эти факторы позволяют снизить субъективность суждений, хотя полностью исключить их невозможно. А значит информацию можно учесть как еще один фактор при принятии инвестиционных решений, но и свою голову тоже надо включать.
Также не стоит забывать о рисках, которые неизбежны с учетом текущей геополитической обстановки, а также о потенциале роста рынка после преодоления текущей просадки.
1. Глоракс
Целевой ориентир цены акции — 85р.
Прогнозный рост — 104%
Фактор роста — быстрорастущий федеральный девелопер с наиболее высокой рентабельностью в секторе.
2. Озон
Целевой ориентир цены акции — 6 500р.
Прогнозный рост — 88%
( Читать дальше )
Альфа-рейтинг. Кто сейчас в лидерах?
- 28 июля 2026, 09:31
- |

В последнее время появились новые факторы — эскалация вокруг Ирана, ослабление рубля, прогнозы ЦБ по ставке и т. д.
Однако рынок хоть и растет шесть дней подряд, но остается при этом на уровне полугодовой давности :) Может показаться, что тактически для нас все осталось по-прежнему, но на самом деле перспективы отдельных компаний сильно изменились.
Кто-то из них получил новые драйверы, а кто-то, наоборот, несет потери и лишается каких-то возможностей. Поэтому я решил посмотреть, как сейчас выглядит Альфа-рейтинг — у кого в нем лучшие оценки и перспективы, а кто находится на самом дне.
🏦 Сбербанк — 7,3 балла. Бессменный лидер этого списка, правда его оценка слегка упала (было 8 баллов). Главные его плюсы — это устойчивость, история торгов и показатели бизнеса. При этом бизнес не только растет, но и платит шикарные дивиденды (~16,5%).
🔋 Новатэк — 7,2 балла. Сделал рывок благодаря показателям бизнеса — добыча углеводородов растет, а цены на СПГ летят вверх. Однако не стоит обольщаться, т. к. вся сверхприбыль уходит на уплату налогов (из-за новой формулы расчетов).
( Читать дальше )
- bitcoin
- brent
- cnyrub
- eurusd
- forex
- gbpusd
- imoex
- ipo
- nyse
- s&p500
- si
- usdrub
- акции
- акции сша
- алроса
- анализ
- аналитика
- аэрофлот
- банки
- биржа
- биткоин
- брокеры
- валюта
- вдо
- волновая разметка
- волновой анализ
- вопрос
- втб
- газ
- газпром
- гмк норникель
- дивиденды
- доллар
- доллар рубль
- дональд трамп
- евро
- золото
- инвестиции
- инвестиции в недвижимость
- индекс мб
- инфляция
- инфляция в россии
- иран
- китай
- ключевая ставка цб рф
- кризис
- криптовалюта
- лукойл
- магнит
- мобильный пост
- мосбиржа
- московская биржа
- мтс
- натуральный газ
- нефть
- новатэк
- новости
- обзор рынка
- облигации
- опрос
- опционы
- отчеты мсфо
- отчеты рсбу
- офз
- оффтоп
- портфель инвестора
- прогноз
- прогноз по акциям
- путин
- раскрытие информации
- роснефть
- ртс
- рубль
- рынки
- санкции
- сбер
- сбербанк
- сво
- северсталь
- смартлаб
- сущфакты
- сша
- технический анализ
- торговля
- торговые роботы
- торговые сигналы
- трейдинг
- украина
- финансы
- фондовый рынок
- форекс
- фрс сша
- фьючерс mix
- фьючерс ртс
- фьючерсы
- цб рф
- экономика
- экономика россии
- юмор
- яндекс