


Информация


 Новости тг-канал
 Купить Mozgovik
Избранное трейдера AAS
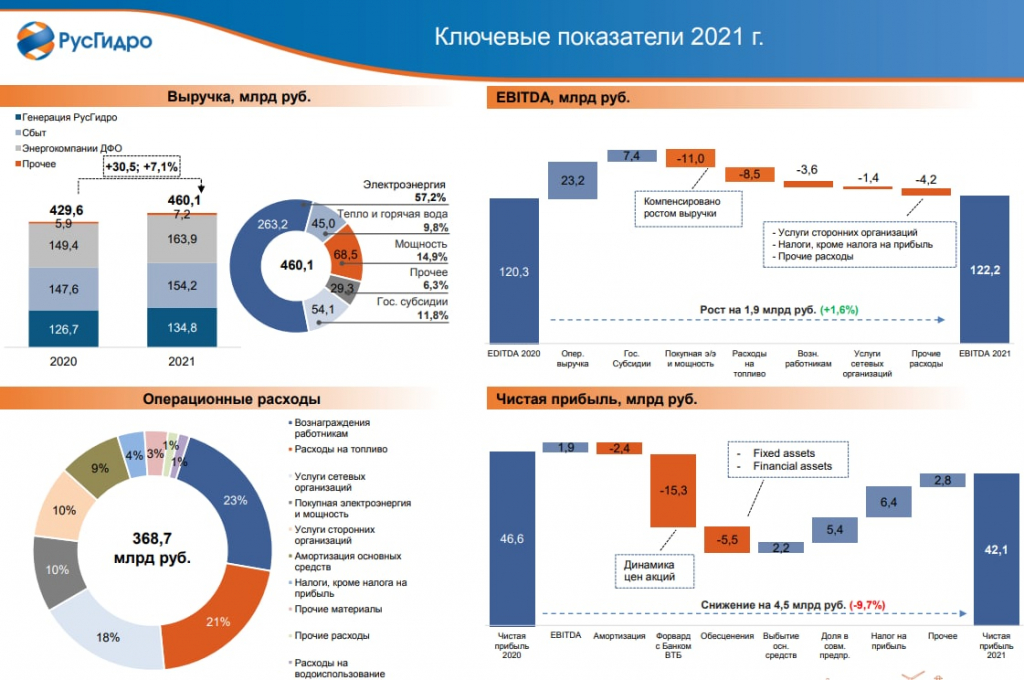
💧Русгидро: тихая гавань кризисных времен?
- 20 апреля 2022, 19:14
- |
- Георгий Аведиков


Когда вокруг неопределенность и даже самые прибыльные в прошлом экспортеры оказываются под давлением, рискуя потерять часть рынков сбыта из-за санкций, инвесторы начинают искать истории, на которые кризис не окажет серьезного влияния. Сегодня мы постараемся разобраться, относится ли к таким историям Русгидро.
✅ Компанию выделяет из сектора электрогенерации сразу несколько факторов:
📌 Высокая доля низкоуглеродной генерации (81%), в основном за счет гидроэлектростанций;
📌 Нет материнских иностранных компаний, как у Энел и Юнипро, которые могут в текущих условиях свернуть российский бизнес;
📌 Нет сильной зависимости от ДПМ платежей, как у компаний из ГЭХ, например (ТГК-1, ОГК-2, Мосэнерго). Гидрогенерация сама по себе достаточно маржинальная, кроме того, Русгидро дополнительно получает деньги от государства напрямую через субсидии.
📌 По степени защищенности и диверсификации бизнеса ее можно сравнить только с ИнтерРао. Однако, Русгидро выгодно выделяется на ее фоне более щедрой дивидендной политикой.
( Читать дальше )
- комментировать
- 7К | ★3
- Комментарии ( 9 )
Фондовый рынок Шредингера: почему российский рынок акций сейчас ни жив, ни мертв
- 20 апреля 2022, 09:49
- |
- Павел Комаровский

Для начала давайте восстановим хронологию событий. После печально известного ковидного нырка в марте 2020-го, когда фондовые рынки по всему миру в едином порыве солидарности чебурахнулись вниз с рекордной скоростью, на рынке российских акций наступил настоящий ренессанс.
Чуть более чем за полтора года с 18 марта 2020 по 20 октября 2021 года количество частных инвесторов на Мосбирже практически учетверилось (!), а сам индекс российского рынка даже без учета дивидендов показал рост свыше +100%, устанавливая один исторический рекорд за другим.

( Читать дальше )
Про умение ждать - 2
- 19 апреля 2022, 11:06
- |
В конце декабря прошлого года участвовал в онлайн-встрече, организованной одним из брокеров. Говорили о перспективах на 2022 год.
Свой скепсис в отношении финансового рынка тогда сформулировал примерно так:
“Инвесторов в акции, пришедших на рынок в последние годы, в ближайшее время ждут два типа вызовов, с которыми они еще не сталкивались.
1. Испытание убытками. Бычий рынок не может продолжаться бесконечно. Нас ждет, как минимум, волатильный боковик, в котором портфели, созданные в последние годы, рискуют уйти в убыточную область.
2. Испытание длительностью просадки. Логика последних лет “выкупи любую просадку” рискует сломаться. Роста не будет год и более.”
Как мы видим сейчас, первый риск реализовался в результате сильнейшего падения. MCFTR сейчас на уровнях 2019 года. Больно!
Геополитические риски и связанная с ними неопределенность могут привести к реализации второй части сценария — испытанием длительностью просадки.
( Читать дальше )
- комментировать
- 10.2К |
- Комментарии ( 33 )
Мнение по российскому фондовому рынку
- 18 апреля 2022, 06:35
- |

Наш рынок акций в третьей фазе медвежьего тренда.
Подробнее на Дзене: Про российский фондовый рынок акций. Краткий теханализ .
Как отличить настоящий объём (плотность) в стакане от ложного?
- 15 апреля 2022, 02:03
- |
По стакану можно получить точки входа с мизерным риском — для этого мы используем плотности.
Плотность — это крупная заявка в стакане, на которую цена может дать реакцию.
Но чтобы эффективно торговать и не лосить на «ложных» плотностях, нужно различать истинность плотностей.Если вы будете заходить в отбой от ложного или «спуферского» объёма, то стопы будут вас преследовать.

( Читать дальше )
- комментировать
- 10.8К |
- Комментарии ( 16 )
14 апреля в 10:00 мск прямой эфир: Как перенести бумаги к другому брокеру и не попасть на налоги
- 13 апреля 2022, 10:12
- |
- НДФЛка
Место встречи: четверг, 14 апреля в 10:00 МСК в нашем Telegram-канале NDFLka: возврат налогов.

Разберем самые актуальные вопросы: какие документы нужно запросить у брокера при переводе бумаг, нужно ли повторно заполнять форму W-8BEN и другие.
Подписывайтесь на наш канал, ставьте напоминание и делитесь с теми, кому будет полезно. Свои вопросы можете задать под постом, чтобы эксперт НДФЛка.ру ответил на них на эфире. До встречи!
Инфляция США пробила дно 21 века
- 12 апреля 2022, 18:48
- |
- Виктор Петров

Инфляция США побила собственный рекорд за 40 лет.
США сынфляциировала на продукты и энергоносители для американских потребителей. Телеса американцев удивлённо смотрят на продуктовые цены в магазинах.

( Читать дальше )


Газпром - "быкам" в помощь
- 09 апреля 2022, 19:18
- |
Вижу формирование симметричного треугольника и на флагштоке!

Ожидание дивидендов спонсора Пенсионного Фонда РФ — имею ввиду как сами дивиденды в пользу государства, так и налоги с дивидендов.
Тем более, что цена на природный газ в США на 13-ти летнем максимуме!
Полулогарифмическая шкала

( Читать дальше )
- комментировать
- 14.9К |
- Комментарии ( 21 )
Школа инвестора ММК. Пост №2 "Сырье для производства стали"
- 08 апреля 2022, 10:40
- |
- ММК
Из чего производят сталь?
Вернемся на шаг назад и посмотрим, с чего все начинается – какое сырье используют металлурги?
Важно понимать, что выбор сырья зависит от способа производства стали. Для наиболее распространенного способа – доменно-конвертерного – используется чугун. Чтобы получить этот сплав в домнах, металлургам необходимо железорудное сырье, полученное путем различной переработки железной руды, и топливо, в первую очередь угольный кокс.
Железная руда – это минерал, в достаточном количестве содержащий элемент железо (Fe). Железо – четвертый по распространенности элемент во внешней коре земли, и железную руду добывают примерно в 50 странах мира. Перед отправкой в доменную печь руду подготавливают: дробят и сортируют, обогащают, чтобы отделить пустую породу и получить железорудный концентрат (в котором содержание железа достигает 60-65% по сравнению с 30% в руде), и, наконец, окусковывают. В процессе окускования мелкий рудный концентрат, почти порошок, превращается в более крупные куски размером в несколько сантиметров (агломерат и окатыши), готовые для плавки в доменной печи.
( Читать дальше )
- bitcoin
- brent
- cnyrub
- eurusd
- forex
- gbpusd
- imoex
- ipo
- nyse
- s&p500
- si
- usdrub
- акции
- акции сша
- алроса
- анализ
- аналитика
- аэрофлот
- банки
- биржа
- биткоин
- брокеры
- валюта
- вдо
- волновая разметка
- волновой анализ
- вопрос
- втб
- газ
- газпром
- гмк норникель
- дивиденды
- доллар
- доллар рубль
- дональд трамп
- евро
- золото
- инвестиции
- инвестиции в недвижимость
- индекс мб
- инфляция
- инфляция в россии
- иран
- китай
- ключевая ставка цб рф
- кризис
- криптовалюта
- лукойл
- магнит
- мобильный пост
- мосбиржа
- московская биржа
- мтс
- натуральный газ
- нефть
- новатэк
- новости
- обзор рынка
- облигации
- опрос
- опционы
- отчеты мсфо
- отчеты рсбу
- офз
- оффтоп
- портфель инвестора
- прогноз
- прогноз по акциям
- путин
- раскрытие информации
- роснефть
- россия
- ртс
- рубль
- рынки
- санкции
- сбер
- сбербанк
- сво
- северсталь
- смартлаб
- сущфакты
- сша
- технический анализ
- торговля
- торговые роботы
- торговые сигналы
- трейдинг
- украина
- фондовый рынок
- форекс
- фрс сша
- фьючерс mix
- фьючерс ртс
- фьючерсы
- цб рф
- экономика
- экономика россии
- юмор
- яндекс