


Информация


 Новости тг-канал
 Купить Mozgovik
Избранное трейдера sl_walker
Обзор отраслей США
- 07 августа 2021, 16:51
- |

Приветствую всех читателей. В начале хочу отметить пару пунктов. Первое — это то, что написанное не является инвестиционной рекомендаций. А вот аргументированная критика в комментариях, советы и прочее приветствуется. Второе — это Telegram-канал. Так получилось, что обзор вышел большим, так что кто-то может за раз не осилить, поэтому был создан Telegram-канал, дабы всегда была возможность. Пока там публикуются посты на Smartlab в фромате PDF, так что можно скачивать и не подписываться. Разве что там пораньше будет появляться материал, ибо не сразу на форуме публикую. Вот ссылка - https://t.me/joinchat/bU-1T88p7x4xMDEy
Краткий обзор американского рынка за 1-е полугодие.
Хотя 2020 год и был знаменательным на различные рода уникальности события, как восстановления рынка за несколько месяцев, 2021 является интересным от скальпера до долгосрочного инвестора.
Самыми прибыльными инвестициями 1-ое полугодие были пиломатериалы, кинотеатры и сеть магазинов по продаже игр. Однако это не означает, что остальные акции и отрасли плохо себя показали. Рассмотрим подробно каждую из них.
( Читать дальше )
- комментировать
- 3.3К | ★1
- Комментарии ( 4 )
Акция ММК, Обновленный прогноз финансовых результатов за 3-й квартал 2021 года и справедливой цены за акцию
- 05 августа 2021, 19:35
- |
- Константин Лебедев

- Погрузка черных металлов на Южно-Уральской железной дороге выросла на +16,9% в июле 2021 года – 9,9 млн тонн
- EBITDA на тонну продукции $500 для перезапущенного модуля г/к проката в Турции с производством 240 тыс. тонн во втором полугодии
- Плановые работы на одной доменной печи из 5 в 4-ом квартале
- Ввод экспортных пошлин на г/к прокат в Китае, что должно частично компенсировать ввод пошлины на локальном рынке
- Цель по ЧОК 10,5-11% от выручки
Что требует корректировок в прогнозе на Q3`21
Объем производства без изменений
Объем продаж посмотрим в динамике с погрузкой черных металлов на Южно-Уральской железной дороге(Loading RZD avg)

Видим восстановление тренда на рост погрузки с возвращением к мартовскому максимуму
( Читать дальше )
Ботаник с reddit создал табличку по стоимостному анализу Грэма(Deep Value) из 5000+ акций
- 02 августа 2021, 14:22
- |
- Константин Лебедев
В поисках площадки для трансляции своих идей по ММК, которая отлично ложиться на идеи стоимостного анализа наткнулся на пост
— Контрольный список Уоррена Баффета — 5000+ рейтинговых акций
По мотивам книги Практическая баффетология автор выделил несколько правил
Правила
Правило 1 — Стабильная прибыль (рост за 5 лет / TTM> 0%)
Правило 2 — Хорошее покрытие долга (можно выплатить долг в течение <3 лет)
Правило 3 — Высокая рентабельность капитала (в среднем> 15% за 5 лет)
Правило 4 — Высокая доходность инвестированного капитала (> 12% в среднем за 5 лет)
Правило 5 — Создание FCF (TTM FCF> 0 долл. США)
Правило 6 — Обратный выкуп акций? (Количество акций сегодня <количество акций 5 лет назад)
Правило 7 — IRR больше, чем у долгосрочного казначейства (начальная ставка доходности> 1,1%)
Правило 8 — ERR больше 12% (ожидаемая доходность> 12% — рассчитана с использованием оценок роста аналитиков)
И проделал огромную работу по оценке акции, где за соответствие каждому правилу акция получала 1 балл
( Читать дальше )
- комментировать
- 12.8К |
- Комментарии ( 92 )
Как платить алименты трейдеру?
- 02 августа 2021, 09:48
- |
Недавно столкнулся с последним. Решил поторговать на рынке в 2020 году.
Результатом хвастаться не приходиться, много сделок, в итоге аховый убыток, но не про то речь.
Неожиданно бывшая жена подала в суд на алименты, запросив свои 25%.
И тут перед самым судом, заглянул в свой кабинет налогоплательщика и глазам своим не поверил. За прошлый год я заработал более 30 млн. руб, согласно справки 2-НДФЛ:))) Конечно, я посмотрел коды доходов, вычетов, чтобы суду, дать пояснения, опираясь на НК.
Настал час суда...
Суд спрашивает, как это я в декабре месяце умудрился поднять столько бабла?
Разъяснив все тонкости, приложив идиотский отчёт брокера ВТБ (расчёт фин.резльутата по FIFO). Суд сказал, что всё это лирика, вот справка 2-НДФЛ, вот цифры, подтверждающие мой статус миллионера, так что надо достойно содержать ребёнка.
Видя, что суд смотрит на отчёт, как баран на новые ворота, я ходатайствовал о приглашении эксперта банка/налоговой, чтобы разъяснили, что нет у меня таких доходов, более того убыток в 150 т.р. Судья послал меня куда подальше.
( Читать дальше )
Проверьте ваш накопительный пенсионный счет. Мощная афера с пенсиями
- 27 июля 2021, 19:57
- |
- broker25

Наш Левиафан продолжает удивлять. Повышение пенсионного возраста — это лишь один из подарочков нашего «социального государства» будущим пенсионерам. Вчера я узнал, что мои личные пенсионные накопления перевели из государственного ПФР в частный НПФ после подделки документов. Начал копать, и чем дальше я разбирался в теме, тем выше поднимались мои волосы. Я конечно многого ожидал от наших властей, но не представлял, что они допустят подобный беспредел.

СК РФ установил, что накопления 500 тысяч граждан в 2017-2018 годах перевели из системы ПФР в частные фонды «Согласие», «Социум» и пр. после фальсификации документов на перевод. Я полагаю, в реале таких людей не меньше полутора миллионов, судя по тому, что никому не известные фонды «Согласие ОПС» и «Согласие» в 2016–2018 годах привлекли более 1 млн человек, а ведь именно эти фонды замечены в массированной подделке документов.
( Читать дальше )
А штаты то перекуплены
- 27 июля 2021, 15:30
- |
- А. Г.
https://smart-lab.ru/blog/586914.php
С тех пор «много воды утекло» и мне по ощущениям казалось, что рассмотренный там показатель упал и находится ниже нуля. А вот и нет: на 01.05.2021 он вышел в положительную зону и находился совсем недалеко от уровня, с которого начались падения 2008-го и 2020-го.

Отмечу, что с момента расчета S&P500 вырос на 5,2% и, если М2 за тот же период выросла не больше, чем на 1%, то мы в точности попадаем на уровень начала падений 2008 и 2020. Так что сейчас с покупками штатов я рекомендую повременить.
UPD. Обновил данные с учетом только что вышедших данных об М2 на 01.06.2021 и заодно уменьшил масштаб для наглядности

( Читать дальше )
Оценка стоимости акций ММК, НЛМК и Северстали по моделли дисконтирования дивидендов Гордона
- 24 июля 2021, 09:34
- |
- Константин Лебедев
Во время сезона корпоративных отчетностей и объявлений дивидендов хочется получить оценку привлекательности с точки зрения будущей доходности. Для этих целей попробуем воспользоваться стабильной моделью роста Гордона
Стоимость акции = D1 / (k — g), где:
D1 = ожидаемый годовой дивиденд на акцию в следующем квартале
k = ставка дисконтирования или требуемая норма прибыли
g = ожидаемый темп роста дивидендов (обратите внимание — полагается, что он будет постоянен)
k возьмем равным форвардной ключевая ставка Банка России — 6,5%
Первым шагом рассчитаем средний тем роста дивидендов для каждого эмитента

Для расчета данные со всеми выплатами и вставим в Exel, так как в
( Читать дальше )
Шпаргалка для экспресс-оценки справедливой стоимости акций
- 18 июля 2021, 16:49
- |
Цель данной статьи – сфокусировать внимание инвесторов на том, как можно быстро определить целесообразность инвестиций в ту или иную акцию.
Как правило, в интернете, СМИ или блогах популярных гуру-инвесторов описывается компания и ее уникальность. Приводятся, в качестве доказательства роста, красивые диаграммы с финансовыми показателями и т.д. и т.п.
Но тут стоит заметить, что зачастую у пассивных читателей или слушателей нет полного понимания общей картины. А точнее, на сколько выгодны будут для них, к примеру, акции компании, и на сколько справедлива их сегодняшняя цена?
Давайте представим, что у вас нет возможности проверить рыночную цену акции, нет возможности чертить линии поддержки или сопротивления на графике. При этом перед глазами есть отчетность к-н компании с показателями 3-х летней давности.
Вопрос: Сколько должны стоить акции такой компании? Интересно, согласитесь?
Первое, на что обращают внимания распространители финансовой информации (в том числе и я):
( Читать дальше )
- комментировать
- 16.8К |
- Комментарии ( 58 )
Часть 2. Оптимальная конфигурация долей акций и облигаций в Портфеле
- 11 июля 2021, 21:12
- |
В прошлом посте «Как выбрать долю акций и облигаций в Портфеле» я писал про связку срока инвестиций (риски) с типами финансовых инструментов (доходность). Из этого был сделан вывод, что на фондовом рынке зарабатывают больше всего те инвесторы, у которых инвестиционный горизонт свыше 3 лет.
Пришло время аргументировать свои доводы независимым источником, а именно www.ifa.com (работает только через VPN).
IFA (Index Fund Advisors, Inc.) — консалтинговая компания, занимается управлением капитала, предлагает различные инвестиционные стратегии.
В чем особенность их методологий, что сделали эти ребята?
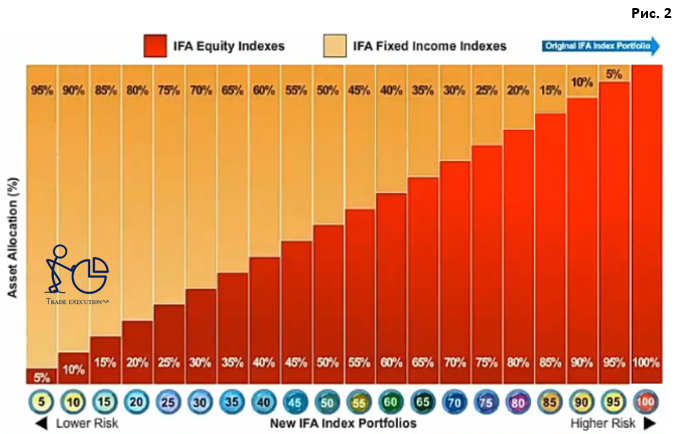
Они разбили варианты инвестиционных портфелей в зависимости от типа риска по индексам от 5 до 100.
Портфель с индексом 5, значит Портфель построен на 5% из акций, а на 95% из облигаций. С индексом 10 – 10% акций, 90% облигаций и т. д. И по мере роста индекса растет доля акций в Портфеле (Рис 2).
( Читать дальше )
Я всё посчитал! Пенсий не будет, расходимся
- 09 июля 2021, 13:09
- |
- Finindie

Проблема пенсий в России — очень больная. Кажется, что проблему невозможно решить, пенсионная система РФ будто проклята. Сразу скажу, чтобы не питать вас надеждой — я в этом посте тоже не найду способа решения и не предложу ничего нового.
Я родился в 1988 году, мне сейчас 32 года. По нынешним правилам, мой пенсионный возраст наступит в 65 лет или в 2053 году. Возможно, я переигрываю с финансовым планированием — это справедливое утверждение (как будто бы это что-то плохое). Но я нашёл тысячи единомышленников, и нам с ними вполне ОК живётся — подавляющее большинство этих «помешанных на циферках» людей очень хорошо себя чувствуют в финансовом плане — то ли это причина, то ли следствие...
Так вот, есть одна труднопрогнозируемая переменная, которую я не понимаю как считать — страховая пенсия. Страховая — это та самая «стандартная» в нашем понимании — та, что 15000₽/месяц или сколько там сейчас.
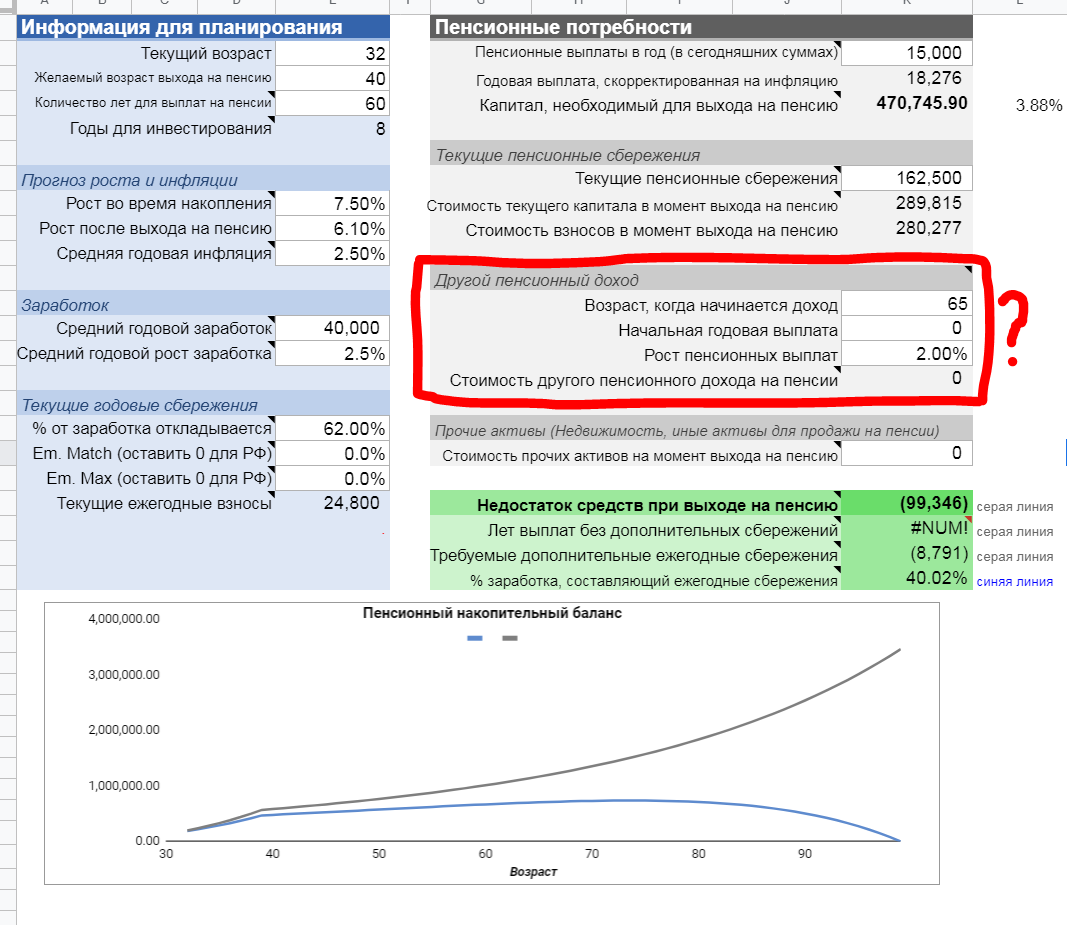
На скрине — мой калькулятор для расчёта «ранней пенсии» — это не совсем пенсия в классическом российском понимании, ну да не суть. Здесь все расчеты в долларах, и один блок — про страховую гос.пенсию — я не могу заполнить для более точного расчёта.
( Читать дальше )
- bitcoin
- brent
- cnyrub
- eurusd
- forex
- gbpusd
- imoex
- ipo
- nyse
- s&p500
- si
- usdrub
- акции
- акции сша
- алроса
- анализ
- аналитика
- аэрофлот
- банки
- биржа
- биткоин
- брокеры
- валюта
- вдо
- волновая разметка
- волновой анализ
- вопрос
- втб
- газ
- газпром
- гмк норникель
- дивиденды
- доллар
- доллар рубль
- дональд трамп
- евро
- золото
- инвестиции
- инвестиции в недвижимость
- индекс мб
- инфляция
- инфляция в россии
- иран
- китай
- ключевая ставка цб рф
- кризис
- криптовалюта
- лукойл
- магнит
- мобильный пост
- мосбиржа
- московская биржа
- мтс
- натуральный газ
- нефть
- новатэк
- новости
- обзор рынка
- облигации
- опрос
- опционы
- отчеты мсфо
- отчеты рсбу
- офз
- оффтоп
- портфель инвестора
- прогноз
- прогноз по акциям
- путин
- раскрытие информации
- роснефть
- ртс
- рубль
- рынки
- санкции
- сбер
- сбербанк
- сво
- северсталь
- смартлаб
- сущфакты
- сша
- технический анализ
- торговля
- торговые роботы
- торговые сигналы
- трейдинг
- украина
- финансы
- фондовый рынок
- форекс
- фрс сша
- фьючерс mix
- фьючерс ртс
- фьючерсы
- цб рф
- экономика
- экономика россии
- юмор
- яндекс