

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | ВТБ - отчетность за 1 квартал может поддержать котировки акций
- 18 мая 2018, 13:26
- |
- stanislava


Результаты за 1 кв. 2018 г. по МСФО: неожиданно низкая стоимость риска
Рост в рознице поддерживает маржу. ВТБ вчера опубликовал отчетность за 1 кв. 2018 г. по МСФО с неожиданно высокой – на 36% выше нашего прогноза и на 52% выше консенсусного – чистой прибылью в 55,5 млрд руб. за квартал. ROAE составил 15% против нашей оценки 11%. В первую очередь это произошло из-за довольно низких отчислений в резервы – стоимость риска составила всего 0,9% (как и за два первых мес. 2018 г.) против ожидавшихся нами и рынком 1,2% и 1,5% соответственно. ЧПМ совпала с нашим прогнозом, оставшись на уровне 4,1%, как и на протяжении 2017 г. Эффективная доходность по кредитам за отчетный период снизилась сильнее (минус 60 б.п.), чем стоимость депозитов (минус 20 б.п.), но группа выиграла от удешевления других обязательств и дальнейшего роста доли розничных кредитов. Последние прибавили 4,5% квартал к кварталу (мы ожидали всего плюс 1,5%). Менеджмент также делает ставку на увеличение доли рублевых депозитов в обязательствах, так как валютные нужно своповать, что делает их дороже. Расходы оказались чуть меньше ожиданий, рост год к году составил всего 2%. Эффект от объединения ВТБ и ВТБ24 в 1 кв. был равен 1,1 млрд руб., всего за год руководство надеется сэкономить за счет слияния минимум 7,4 млрд руб.
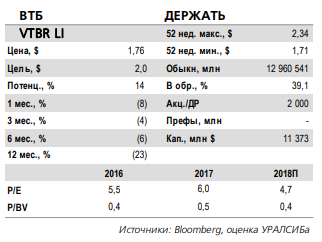
Качество кредитов санкционным компаниям пока не ухудшается. Влияние нового стандарта МСФО 9 на достаточность капитала составило ожидаемые 50 б.п., банк создал 79 млрд руб. дополнительных резервов (через капитал) и одновременно восстановил часть (16 млрд руб.) отложенных налоговых платежей. Доля просрочки выросла на 110 б.п. в результате перехода на МСФО 9 (теперь она включает все законтрактованные начисленные платежи, которые не ожидаются к получению), на конец 1 кв. показатель составил 7,1%. Соотношение Резервы/Кредиты повысилось на 170 б.п. до 7,9%, при этом эффект на коэффициент покрытия был незначительным (106% к концу 1 кв.). Менеджмент пока не видит признаков ухудшения качества кредитов санкционным компаниям, триггеров для их перевода в следующую категорию риска пока не наступало. Размер портфеля по новому санкционному списку менеджмент оценивает менее чем в 2% от активов (2% от активов ВТБ эквивалентно примерно 18% от собственного капитала).
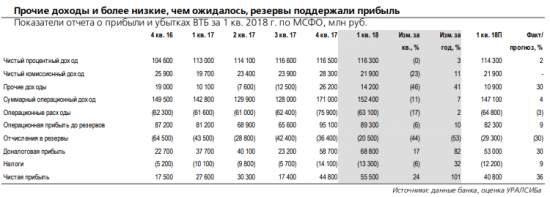
Рост в рознице поддерживает маржу. ВТБ вчера опубликовал отчетность за 1 кв. 2018 г. по МСФО с неожиданно высокой – на 36% выше нашего прогноза и на 52% выше консенсусного – чистой прибылью в 55,5 млрд руб. за квартал. ROAE составил 15% против нашей оценки 11%. В первую очередь это произошло из-за довольно низких отчислений в резервы – стоимость риска составила всего 0,9% (как и за два первых мес. 2018 г.) против ожидавшихся нами и рынком 1,2% и 1,5% соответственно. ЧПМ совпала с нашим прогнозом, оставшись на уровне 4,1%, как и на протяжении 2017 г. Эффективная доходность по кредитам за отчетный период снизилась сильнее (минус 60 б.п.), чем стоимость депозитов (минус 20 б.п.), но группа выиграла от удешевления других обязательств и дальнейшего роста доли розничных кредитов. Последние прибавили 4,5% квартал к кварталу (мы ожидали всего плюс 1,5%). Менеджмент также делает ставку на увеличение доли рублевых депозитов в обязательствах, так как валютные нужно своповать, что делает их дороже. Расходы оказались чуть меньше ожиданий, рост год к году составил всего 2%. Эффект от объединения ВТБ и ВТБ24 в 1 кв. был равен 1,1 млрд руб., всего за год руководство надеется сэкономить за счет слияния минимум 7,4 млрд руб.

Качество кредитов санкционным компаниям пока не ухудшается. Влияние нового стандарта МСФО 9 на достаточность капитала составило ожидаемые 50 б.п., банк создал 79 млрд руб. дополнительных резервов (через капитал) и одновременно восстановил часть (16 млрд руб.) отложенных налоговых платежей. Доля просрочки выросла на 110 б.п. в результате перехода на МСФО 9 (теперь она включает все законтрактованные начисленные платежи, которые не ожидаются к получению), на конец 1 кв. показатель составил 7,1%. Соотношение Резервы/Кредиты повысилось на 170 б.п. до 7,9%, при этом эффект на коэффициент покрытия был незначительным (106% к концу 1 кв.). Менеджмент пока не видит признаков ухудшения качества кредитов санкционным компаниям, триггеров для их перевода в следующую категорию риска пока не наступало. Размер портфеля по новому санкционному списку менеджмент оценивает менее чем в 2% от активов (2% от активов ВТБ эквивалентно примерно 18% от собственного капитала).

Прогноз по чистой прибыли стал чуть более оптимистичным. Что касается рыночной волатильности, то, по мнению руководства, она не повлияет на захеджированный валютный портфель, показатель VAR по портфелю ценных бумаг также находится на близких к минимуму значениях. Менеджмент рассчитывает, что ЦБ продолжит снижать ставки, что поддержит маржу банка. Большинство прогнозов на год были сохранены, но стоимость риска теперь ожидается на уровне 1,5% или ниже (против 1,5% ранее), а чистая прибыль – 150 млрд руб. или выше (150 млрд руб. ранее). Мы полагаем, что отчетность может поддержать котировки, частично скомпенсировав недавнее понижение веса бумаг ВТБ в индексе MSCI.Уралсиб
385
Читайте на SMART-LAB:

«Ренессанс страхование» возместила 131 млн рублей клиентам на восстановление после пожаров
В этом году Группа Ренессанс страхование урегулировала восемь крупных страховых случаев по загородной недвижимости — общая сумма компенсаций...

09 октября 2026, 11:41

💬 На связи с инвесторами
За цифрами отчётности и корпоративными новостями всегда есть детали, о которых хочется узнать больше. Как работает отдельное направление,...

09 октября 2026, 10:04

Байбэк против дивидендов — что выгоднее акционеру?
Когда у компании появляется избыточный денежный поток, перед менеджментом возникает классический вопрос: что делать с деньгами дальше? Их...

09 октября 2026, 09:30

Нефтяной срез: выпуск №11. Удалось хорошо заработать пока все паниковали, но будущее туманно. Аккуратный переход в нефтебазовую оборону, ОСТАЛОСЬ ТОЛЬКО ДВЕ ИДЕИ.
Продолжаю выпускать рубрику — Нефтяной срез. Цель: отслеживать важные бенчмарки в нефтяной отрасли, чтобы понимать куда дует ветер. Прошлый пост...

09 октября 2026, 21:15
теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания