

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Новости рынков
Новости рынков | Дикси - операционные улучшения едва ли будут видны до второй половине года
- 28 апреля 2017, 16:24
- |
- stanislava


Результаты за 1 кв. 2017 г. по МСФО оказались очень слабыми
EBITDA упала на 31% год к году. Вчера Группа Дикси опубликовала очень слабую отчетность за 1 кв. 2017 г. по МСФО. В частности, выручка сократилась на 6% (здесь и далее год к году) до 69,6 млрд руб. (1,2 млрд долл.), на 11% и 4% ниже наших и рыночных ожиданий соответственно. EBITDA упала на 31% до 1,1 млрд руб. (18 млн долл.), что на 38% меньше нашего и на 2% консенсусного прогнозов. Рентабельность по EBITDA снизилась на 0,6 п.п. до 1,5%. Чистый убыток за период составил 1,6 млрд руб. (28 млн долл.), существенно хуже нашей оценки.
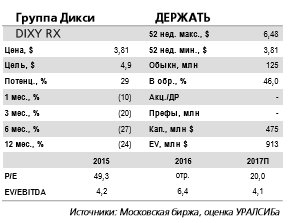
Сопоставимые продажи уменьшились на 9,8%. Сопоставимые продажи Дикси оказались намного хуже, чем у конкурентов, продемонстрировав снижение на 9,8%. При этом трафик сократился на 8%, а средний чек на 2%. На общей динамике выручки также сказалась оптимизация сети магазинов, в рамках которой было закрыто 89 магазинов в дивизионе Дикси. В итоге торговая сеть компании составляла на конец квартала 2 729 магазинов общей торговой площадью 940 тыс. кв. м. Валовая рентабельность Дикси снизилась на 1,3 п.п. до 25,3%, а валовая прибыль на 11% до 17,6 млрд руб. (300 млн долл.). Общие и административные расходы сократились на 8% до 18,7 млрд руб. (318 млн долл.). Чиcтый долг компании составил 29 млрд руб., предполагая соотношение Чистый долг/EBITDA на уровне 3,4.

EBITDA упала на 31% год к году. Вчера Группа Дикси опубликовала очень слабую отчетность за 1 кв. 2017 г. по МСФО. В частности, выручка сократилась на 6% (здесь и далее год к году) до 69,6 млрд руб. (1,2 млрд долл.), на 11% и 4% ниже наших и рыночных ожиданий соответственно. EBITDA упала на 31% до 1,1 млрд руб. (18 млн долл.), что на 38% меньше нашего и на 2% консенсусного прогнозов. Рентабельность по EBITDA снизилась на 0,6 п.п. до 1,5%. Чистый убыток за период составил 1,6 млрд руб. (28 млн долл.), существенно хуже нашей оценки.

Сопоставимые продажи уменьшились на 9,8%. Сопоставимые продажи Дикси оказались намного хуже, чем у конкурентов, продемонстрировав снижение на 9,8%. При этом трафик сократился на 8%, а средний чек на 2%. На общей динамике выручки также сказалась оптимизация сети магазинов, в рамках которой было закрыто 89 магазинов в дивизионе Дикси. В итоге торговая сеть компании составляла на конец квартала 2 729 магазинов общей торговой площадью 940 тыс. кв. м. Валовая рентабельность Дикси снизилась на 1,3 п.п. до 25,3%, а валовая прибыль на 11% до 17,6 млрд руб. (300 млн долл.). Общие и административные расходы сократились на 8% до 18,7 млрд руб. (318 млн долл.). Чиcтый долг компании составил 29 млрд руб., предполагая соотношение Чистый долг/EBITDA на уровне 3,4.

Операционные улучшения едва ли будут видны до второй половине года. Результаты Дикси за 1 кв. оказались крайне слабыми по сравнению с основными конкурентами. Интерес рынка к акциям компании в ближайшее время останется низким, до появления операционных улучшений, которых мы не ожидаем раньше второй половины года. Мы подтверждаем рекомендацию ДЕРЖАТЬ акции Дикси, но отмечаем значительные риски пересмотра нашей финансовой модели компании в сторону понижения.Уралсиб
11
Читайте на SMART-LAB:

Средние доходности облигаций в зависимости от кредитного рейтинга. От B- до AA+
Средние доходности облигаций в зависимости от кредитного рейтинга (бледные столбцы — доходности без сглаживания). И как они изменились за...

06:28

S&P500: штурм истории уже близко?
Индекс S&P 500 не перестает радовать инвесторов. Успешно переварив предыдущий флэт, пара провела образцовый ретест зеркальной зоны поддержки...

14:21


теги блога stanislava
- Globaltrans
- IPO
- Mail.ru Group
- Ozon
- TCS Group
- Veon
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Арктик СПГ-2
- АФК Система
- АЭРОФЛОТ
- Банк Санкт-Петербург
- банки
- Башнефть
- ВТБ
- Газпром
- Газпромнефть
- ГМК НорНикель
- Детский мир
- диввыплаты
- дивдоходность
- дивидендная политика
- дивидендные выплаты
- дивиденды
- дивполитика
- доллар рубль
- доходность
- Евраз
- ЕС
- Интер РАО
- ИнтерРАО
- Китай
- Лента
- ЛСР Группа
- ЛУКОЙЛ
- М.Видео
- Магнит
- Мегафон
- Мечел
- ММК
- мосбиржа
- Московская биржа
- МТС
- НДПИ
- нефть
- нефть Brent
- НЛМК
- НМТП
- Новатэк
- Норникель
- облигации
- опек+
- операционные результаты
- отчеты МСФО
- ОФЗ
- ПИК СЗ
- Полиметалл
- Полюс Золото
- прогноз по акциям
- прогноз финрезультатов
- Распадская
- редомициляция
- РЖД
- Роснефть
- Россети
- Ростелеком
- Русагро
- Русал
- Русгидро
- самолет
- санкции
- Сбербанк
- сделки M&A
- Северный поток-2
- Северсталь
- Совкомфлот
- СПГ
- Сургутнефтегаз
- США
- Татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- финрезультаты
- ФосАгро
- ФСК Россети
- ЦБ РФ
- цены на нефть
- ЭНЕЛ Россия
- Эталон
- юань
- Юнипро
- Ямал СПГ
- Яндекс
- Яндекс компания