

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


 Новости тг-канал
 Купить Mozgovik
Избранное трейдера BG
Московская опционная конференция трейдеров. Константин Гринькин
- 09 апреля 2015, 11:09
- |
- Тимофей Мартынов


Константин Гринькин рассказывает про свое интеллектуальное дельта-хеджирование, которое не только хеджирует, но и зарабатывает деньги.
Пример работы дельта-хеджера тут:
Конференция смарталаба по трейдингу состоится 18 апреля
Пример работы дельта-хеджера тут:
Конференция смарталаба по трейдингу состоится 18 апреля
- комментировать
- 196 | ★24
- Комментарии ( 31 )
ЛЧИ Viewer 2.0
- 09 декабря 2014, 15:05
- |
Выложили новую версию просмоторщика сделок участников ЛЧИ на графике (писал об программе ранее).
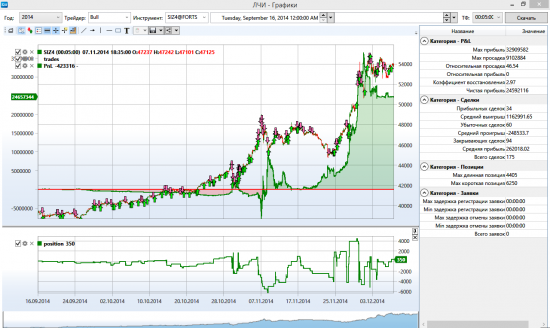
Исправили ошибки, что написали ранее.
Добавили новые фичи:

Исправили ошибки, что написали ранее.
Добавили новые фичи:
- Отображение кривой Эквити. На картинке с Bull видно ее «плавность». Если бы я лично не верил в честность торговли на бирже, подумал страшное слово — Инсайд.
- График изменения позиции во времени.
- Детальная статистика по сделкам (справа).
Анализатор опционных позиций.
- 09 ноября 2014, 12:01
- |
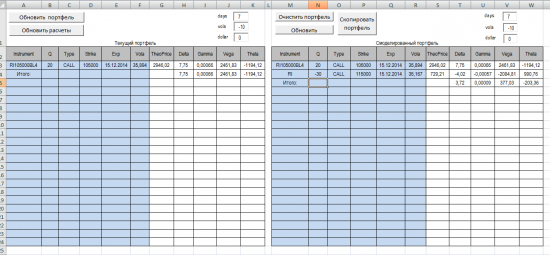
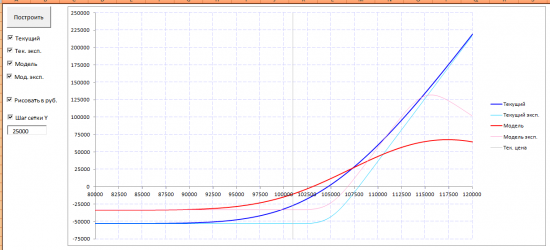
Предоставляю на суд общественности, разработанный мной, «анализатор опционных позиций». Анализатор написан в экселе на языке VBA и является бесплатным проектом, доступный всем. Анализатор будет полезен в первую очередь новичкам, которые еще не знают сильные и слабые стороны различных опционных стратегий и как изменится профиль их стратегии при изменении таких условий как количество дней удержания, волатильность или курс доллара. Внешний вид такой:
( Читать дальше )


( Читать дальше )
Исследование стратегии, покупка стрэдла. Временные характеристики опциона.
- 16 октября 2014, 03:14
- |
Продолжение цикла статей про исследование стратегии, покупка стрэдла.
Перед тем как улучшать нашу систему посмотрим на временные характеристики опциона. Для начинающих опционщиков думаю будет полезно.
Для этого я взял сентябрьский квартальный опцион (можно было любой другой взять, смысл не изменится). Так как в данный момент нас интересуют временные характеристики, то соответственно волатильность и цена не должны меняться. Просто скопируем волотильность и цену фьючерса взятую с первого дня опциона на весь период жизни опциона. Посмотрим чего получилось, в дальнейшем все расчеты для одного опциона на индекс РТС.
1. Премия опциона.
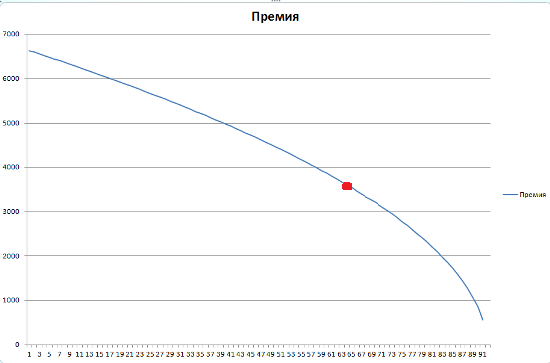
Видно, что премия опциона потихоньку уменьшается со временем. Причем чем ближе к экспирации тем быстрее премия уменьшается. Точкой я отметил, где премия цены опциона теряет половину, это гдето 64 день. Получается, что опцион теряет половину своей цены примерно за 70% своей жизни и в остальных 30% своей жизни теряет остальную половину. Это так для общего развития, на самом деле меня интересуют другие три товарища, это тетта, гамма и вега, по другому греки.
( Читать дальше )
Перед тем как улучшать нашу систему посмотрим на временные характеристики опциона. Для начинающих опционщиков думаю будет полезно.
Для этого я взял сентябрьский квартальный опцион (можно было любой другой взять, смысл не изменится). Так как в данный момент нас интересуют временные характеристики, то соответственно волатильность и цена не должны меняться. Просто скопируем волотильность и цену фьючерса взятую с первого дня опциона на весь период жизни опциона. Посмотрим чего получилось, в дальнейшем все расчеты для одного опциона на индекс РТС.
1. Премия опциона.

Видно, что премия опциона потихоньку уменьшается со временем. Причем чем ближе к экспирации тем быстрее премия уменьшается. Точкой я отметил, где премия цены опциона теряет половину, это гдето 64 день. Получается, что опцион теряет половину своей цены примерно за 70% своей жизни и в остальных 30% своей жизни теряет остальную половину. Это так для общего развития, на самом деле меня интересуют другие три товарища, это тетта, гамма и вега, по другому греки.
( Читать дальше )
YouTrade.TV, НОК-8, часть 5 - Каленкович, Артышко
- 13 октября 2014, 20:57
- |
Презентация на опционной конференции НОК-8 в Москве 4 октября 2014 г.: TS Lab. Опционы – начало. Алексей Каленкович, Андрей Артышко.
Все презентации НОК-8 — на сайте YouTrade.TV.
Все презентации НОК-8 — на сайте YouTrade.TV.
Исследование стратегии, покупка стрэдла. Исправление ошибки.
- 13 октября 2014, 19:02
- |
В своей прошлой статье я допустил досадную ошибку в расчетах, так что исправленные файлы качайте из этой статьи. Суть её заключалась в следующем: я брал цену закрытия опциона не того страйка на коком открывал. Отсюда и ошибка в расчетах, в результате и прибыль и убытки в балансе уменьшились в несколько раз, примерно одинаково. Но сама кривая баланса во всех опционных сериях не сильно изменилась, взгляните сами.
Данная работа предназначена сугубо для изучения самой стратегии, без всех примесей (фьльтры, комиссии и так далее) которые мешают заглянуть в саму суть стратегии. Для меня это очень важно. Только тогда когда я изучу саму основу, скелет так сказать, я уже буду знать её слабые и сильные стороны, знать когда её применять, выстроятся определенные правила торговли, а если её сразу обвесить всевозможной «мишурой», то суть будет потерена. Построением более менее прибыльной стратегии займемся позже, после того как изучим все характеристики данной стратегии.
( Читать дальше )
Данная работа предназначена сугубо для изучения самой стратегии, без всех примесей (фьльтры, комиссии и так далее) которые мешают заглянуть в саму суть стратегии. Для меня это очень важно. Только тогда когда я изучу саму основу, скелет так сказать, я уже буду знать её слабые и сильные стороны, знать когда её применять, выстроятся определенные правила торговли, а если её сразу обвесить всевозможной «мишурой», то суть будет потерена. Построением более менее прибыльной стратегии займемся позже, после того как изучим все характеристики данной стратегии.
( Читать дальше )
Покупка опциона без временного распада (теты)
- 12 октября 2014, 15:27
- |
Для тех, кто только начал свое знакомство с опционами и использует для заработка направленные движения базового актива, хочу предложить небольшую хитрость для их работы, которая возможно им пригодиться.
Первое, что радует трейдера начинающего изучать опционы – это возможность отказаться от стопов и брать на себя ограниченный риск при покупке опциона.
Но чуть более глубокое изучение приносит разочарование. Опцион со временем теряет в цене и, если не случилось долгожданного движения базового актива, то потери неизбежны. Поэтому простой перенос торговых стратегий с линейного рынка на опционы получается плохо и требует более полного понимания торговли опционами.
Один из методов решения этой проблемы (устранение временного распада) заключается в следующем:
— Направленная позиция создается покупкой опционов дальней серии;
— компенсация теты (временного распада) осуществляется за счет продажи опционов ближней серии.
Пример ( живой) :
10/10/2014 фьючерс 106000 (вечерняя сессия)
( Читать дальше )
Первое, что радует трейдера начинающего изучать опционы – это возможность отказаться от стопов и брать на себя ограниченный риск при покупке опциона.
Но чуть более глубокое изучение приносит разочарование. Опцион со временем теряет в цене и, если не случилось долгожданного движения базового актива, то потери неизбежны. Поэтому простой перенос торговых стратегий с линейного рынка на опционы получается плохо и требует более полного понимания торговли опционами.
Один из методов решения этой проблемы (устранение временного распада) заключается в следующем:
— Направленная позиция создается покупкой опционов дальней серии;
— компенсация теты (временного распада) осуществляется за счет продажи опционов ближней серии.
Пример ( живой) :
10/10/2014 фьючерс 106000 (вечерняя сессия)
( Читать дальше )
Риск-менеджмент от Тимофея.
- 29 апреля 2014, 20:06
- |
Попробую применить риск менеджмент от Тимофея к торговле на примере торговой стратегии и посмотреть как это выглядит со стороны математики. И так 200к200 стоп/тейк при том что я не знаю куда пойдет рынок 50/50 приведет к плачевному результату, на графике добавил комиссию 2рубля*8контрактов=16 рублей брокеру. 8 контрактов как у Тимофея. И так за 100 раз купли продажи.
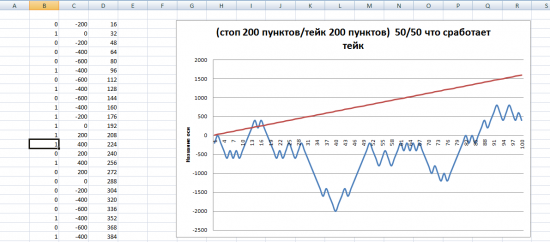
И как сказал Тимофей (Чтобы зарабатывать такими раскладами профит/лосс = 2/2, у вас должно быть понимание, почему вероятность движения рынка в сторону тейк профита выше, чем в сторону стоп лосса.) И так где взять это понимания ? может в тенденции движение цены? а почему бы и нет. Например на часовом графике свеча зеленая значит только лонг, мне еще понадобится ATR и по нему на 5 минутке буду выставлять стоп \тейк в зависимости что покажет. Вот такая примерно выходит картина.
( Читать дальше )
И как сказал Тимофей (Чтобы зарабатывать такими раскладами профит/лосс = 2/2, у вас должно быть понимание, почему вероятность движения рынка в сторону тейк профита выше, чем в сторону стоп лосса.) И так где взять это понимания ? может в тенденции движение цены? а почему бы и нет. Например на часовом графике свеча зеленая значит только лонг, мне еще понадобится ATR и по нему на 5 минутке буду выставлять стоп \тейк в зависимости что покажет. Вот такая примерно выходит картина.
( Читать дальше )
- bitcoin
- brent
- cnyrub
- eurusd
- forex
- gbpusd
- imoex
- ipo
- nyse
- s&p500
- si
- usdrub
- акции
- акции сша
- алроса
- анализ
- аналитика
- аэрофлот
- банки
- биржа
- биткоин
- брокеры
- валюта
- вдо
- волновая разметка
- волновой анализ
- вопрос
- втб
- газ
- газпром
- гмк норникель
- дивиденды
- доллар
- доллар рубль
- дональд трамп
- евро
- золото
- инвестиции
- инвестиции в недвижимость
- индекс мб
- инфляция
- инфляция в россии
- иран
- китай
- ключевая ставка цб рф
- кризис
- криптовалюта
- лукойл
- магнит
- мобильный пост
- мосбиржа
- московская биржа
- мтс
- натуральный газ
- нефть
- новатэк
- новости
- обзор рынка
- облигации
- опрос
- опционы
- отчеты мсфо
- отчеты рсбу
- офз
- оффтоп
- портфель инвестора
- прогноз
- прогноз по акциям
- путин
- раскрытие информации
- роснефть
- ртс
- рубль
- рынки
- санкции
- сбер
- сбербанк
- сво
- северсталь
- смартлаб
- сущфакты
- сша
- технический анализ
- торговля
- торговые роботы
- торговые сигналы
- трейдинг
- украина
- финансы
- фондовый рынок
- форекс
- фрс сша
- фьючерс mix
- фьючерс ртс
- фьючерсы
- цб рф
- экономика
- экономика россии
- юмор
- яндекс