


Информация


 Новости тг-канал
 Купить Mozgovik
Избранное трейдера Тим
EN+, разбор отчета и перспектив
- 06 апреля 2021, 13:15
- |
- Георгий Аведиков


Разберем вышедший отчет компании по итогам 2020 года.
Выручка снизилась на (11,9% г/г) до $10,4 млрд. Негативно на динамике сказались более низкие цены и объемы реализации алюминия. Выручка энергетического сегмента снизилась из-за снижения курса рубля.
EBITDA (adj) снизилась на (12,5% г/г) до $1,9 млрд.
Чистая прибыль снизилась на (22,1% г/г) до $1 млрд.
FCF снизился на (3,7% г/г) до $9,8 млрд.
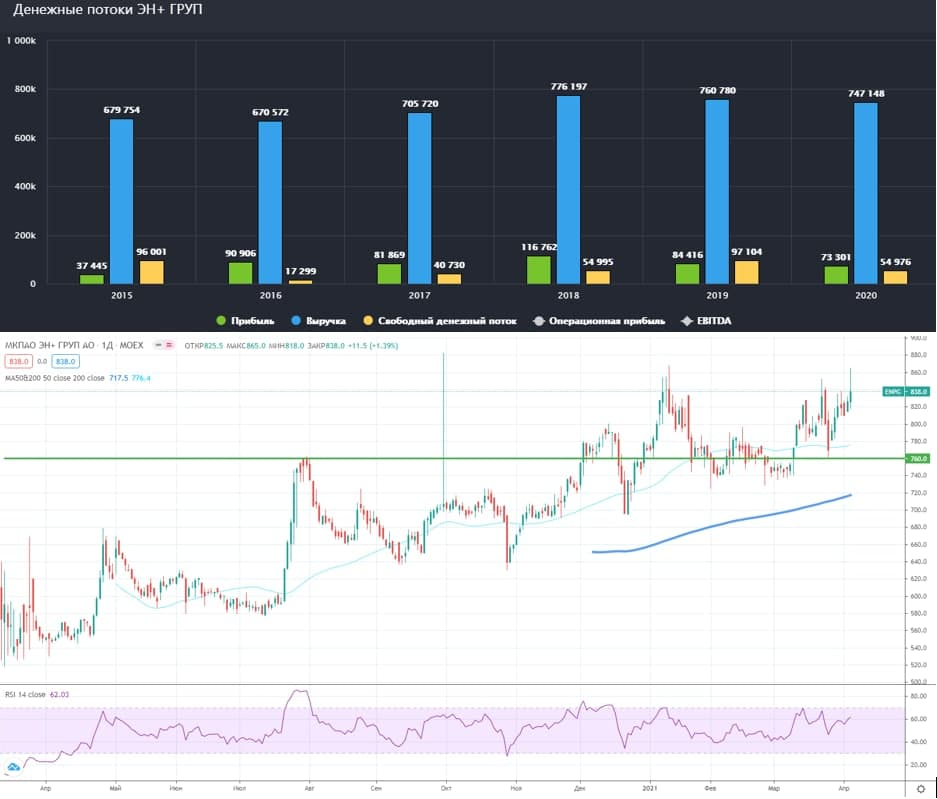
Компания продолжает инвестировать средства в рост вертикальной интеграции, основная часть капексов по итогам 2020 года пришлась на алюминиевый сектор и строительство Тайшетского алюминиевого завода и Тайшетской анодной фабрики.
Обожженные аноды будут использованы на сверхмощных энергоэффективных электролизерах, которые будут установлены на Тайшетском алюминиевом заводе. Кроме ТАЗ (Тайшетского алюминиевого завода) обожженные аноды будут поставляться на другие алюминиевые заводы компании РУСАЛ: Саяногорский алюминиевый завод, Богучанский алюминиевый завод и Красноярский алюминиевый завод.
( Читать дальше )
- комментировать
- 5.4К | ★1
- Комментарии ( 0 )
3 дивидендные акции для вашего пенсионного плана!
- 06 апреля 2021, 11:08
- |

Разумный подход к формированию инвестиционного портфеля для выхода на пенсию – акции компаний, рыночная стоимость которых основана на их экономической модели, а не на сиюминутном ажиотаже в Интернете. Дополнительным плюсом является устойчивый поток дивидендов. Специально для вас мы выбрали три ценные бумаги компаний, которые идеально подходят для выхода на пенсию.
AbbVie (ABBV) – биофармацевтическая компания из США. В течение последних 49 лет своего существования она ежегодно увеличивала размер выплачиваемых своим акционерам дивидендов, которые сейчас составляют 4,8%. Несмотря на окончание в 2023 году срока действия эксклюзивного патента на самый популярный препарат AbbVie Humira, компания планирует быстро восстановить свои рыночные позиции за счет новой линейки средств для лечения аутоиммунных препаратов и других лекарств.
Brookfield Renewable Partners (BEP) – канадская компания, владеющая активами в сфере возобновляемых источников энергии. Компания предлагает своим акционерам дивидендную доходность в размере 4,6% и планирует в долгосрочной перспективе увеличивать объем распределения на 5-9% ежегодно. Более 80% дохода от операционной деятельности приходится на гидроэнергетические объекты, но компания также активно развивает солнечную и ветровую энергетику.
( Читать дальше )

Ашинский метзавод движется к фундаменту!
- 05 апреля 2021, 23:51
- |
Цена по максимуму дошла до 9,50 руб., рост 7,62 %. По БО_2019 цена одной акции составляет 16.94 руб.
БухОтчетности 2020 Ашинского МЗ у меня пока нет. Но он должен быть на вкладке ГИРБО на сайте налоговой.
Если предположить, что работа менеджмента завода была в минувшем году успешна, то цена будет еще выше!
Приглашаю добрать кто хочет подъем 78,3%!
Нефть: стоит ли мнение аналитиков потраченного на его изучение времени ?
- 05 апреля 2021, 23:41
- |
- Олег Дубинский
Сегодня опять свежий перл от аналитиков.
«Мировые цены на нефть падают в понедельник (5 апреля) вечером более чем на 3%
на росте опасений за увеличение предложения на рынке в свете решения ОПЕК+».
А вот — еще мнение, других аналитиков.
«Котировки опустились после решения ОПЕК+ увеличить добычу в мае-июле почти на 2,2 млн баррелей в сутки.
Первоначально решение альянса вызвало оптимизм рынка как свидетельство восстановления спроса на нефть и нефтепродукты в мире.»
Напомню, что
1 апреля 2021г. было заседание ОПЕК +, на котором
согласовали повышение добычи.
В мае + 350 000 баррелей в день,
в июне + 350 000 баррелей,
в июле + 450 000 баррелей.
На прошлой неделе на новости о росте квот, нефть выросла, а сегодня вернулась обратно на цены, которые были 1 апреля до заседания ОПЕК+.
Т.е. сначала был оптимизм.
( Читать дальше )
Акции Интер РАО - недивидендные, но перспективные - Финам
- 05 апреля 2021, 15:42
- |
- stanislava

Мы рекомендуем «Покупать» акции IRAO с целевой ценой 6,19 руб. на 12 мес. Потенциал оцениваем в 22%.Малых Наталия
ГК «Финам»
* Мы видим, что энергорынок выходит из кризиса: есть тенденции к увеличению потребления, улучшению ценовых параметров, кроме того, наблюдается сильное восстановление экспортного направления.
* При этом акции остаются недооцененными, торгуясь с дисконтом 35% относительно группы аналогов. Мы считаем это необоснованным, учитывая неплохую отчетность за кризисный год, ожидания роста выручки и прибыли в 2021 году и наличие потока инвестиционных проектов по модернизации 6,7 ГВт мощностей до 2025 года с гарантированной окупаемостью.
( Читать дальше )
ТА Акций РФ
- 05 апреля 2021, 08:46
- |
Результат обзоров/постов за февраль/март + 5,50 % — предыдущий пост.
На прошедшей неделе акции Сбербанка выполнили цель роста 295. Акции ГМКН практически выполнили цель роста 24400.
Акции Газпрома закрылись на уровне 228,5.
RSI и MACDы нейтральные.
Сформирован восходящий канал.
Уровни сопротивления: верхняя граница канала и 254.
Уровни поддержки: нижняя граница канала и 212.
Рекомендуется торговать от лонга/удерживать длинные позиции с целью 240+.

Акции ГМКН закрылись на уровне 23860.
RSI и MACDы нейтральные.
Уровни сопротивления: 24400 и 27000.
Уровни поддержки: 22000 и 20300.
Рекомендуется зафиксировать прибыль по длинным позициям на уровне 23850±.
Рекомендуется торговать от уровня 24400.
( Читать дальше )
ММК. Какова справедливая стоимость ?
- 04 апреля 2021, 19:30
- |
- Константин Лебедев
Что бы постараться ответить на данный вопрос, попробуем проанализировать бумагу MAGN со всех сторон.
Первым шагом, акции убеждаемся это дивидендная акция или акция роста ?
Для этого смотрим график с историческими показателями выручки и EBITDA в динамике поквартально.

И на первый взгляд видим, что выручка и EBITDA топчется на месте, несмотря на значительный CAPEX, к устойчивому росту не приводит.
У ММК, сейчас текущая дивидендная политика 100% от свободного денежного потока(FСF) или больше, если превышен CAPEX в 700$ мил.
Посмотрим график с FCF

( Читать дальше )
Как Читать ЯПОНСКИЕ СВЕЧИ и Что Это Такое?! Обучение Для Начинающих [Простым Языком]
- 04 апреля 2021, 19:29
- |
Конспект / Mind over Markets - James Dalton / Часть 1
- 02 апреля 2021, 22:06
- |
Хорошие результаты в любой профессии – будь то плотницкое дело, медицина, атлетика или торговля фьючерсами – могут быть получены лишь с помощью достижения четкого баланса между Вашими аналитическими и интуитивными способностями.
Ключевая цель заключается в достижении справедливого баланса между объективным наблюдением и принятием интуитивных решений – редкий талант, который демонстрируют только лучшие трейдеры.
И с помощью Профиля Рынка вы вскоре поймете, что движения на рынке фьючерсов совсем не хаотичные.
Глава 1
Если Вы будете торговать вместе с большинством, Вы будете также чем-то средним, не зарабатывающим денег!
Ждать — означает пропустить возможность. Если Вы дождались, когда рынок утвердился в движении, не осталось сомнений в текущем тренде — вы уже опоздали.
Профиль рынка – не черный ящик, который категорически говорит Вам, когда покупать и когда продавать. Это книга об учении, о наблюдении и понимании рынка.
( Читать дальше )
- bitcoin
- brent
- cnyrub
- eurusd
- forex
- gbpusd
- imoex
- ipo
- nyse
- s&p500
- si
- usdrub
- акции
- акции сша
- алроса
- анализ
- аналитика
- аэрофлот
- банки
- биржа
- биткоин
- брокеры
- валюта
- вдо
- волновая разметка
- волновой анализ
- вопрос
- втб
- газ
- газпром
- гмк норникель
- дивиденды
- доллар
- доллар рубль
- дональд трамп
- евро
- золото
- инвестиции
- инвестиции в недвижимость
- индекс мб
- инфляция
- инфляция в россии
- иран
- китай
- ключевая ставка цб рф
- кризис
- криптовалюта
- лукойл
- магнит
- мобильный пост
- мосбиржа
- московская биржа
- мтс
- натуральный газ
- нефть
- новатэк
- новости
- обзор рынка
- облигации
- опрос
- опционы
- отчеты мсфо
- отчеты рсбу
- офз
- оффтоп
- портфель инвестора
- прогноз
- прогноз по акциям
- путин
- раскрытие информации
- роснефть
- ртс
- рубль
- рынки
- санкции
- сбер
- сбербанк
- сво
- северсталь
- смартлаб
- сущфакты
- сша
- технический анализ
- торговля
- торговые роботы
- торговые сигналы
- трейдинг
- украина
- финансы
- фондовый рынок
- форекс
- фрс сша
- фьючерс mix
- фьючерс ртс
- фьючерсы
- цб рф
- экономика
- экономика россии
- юмор
- яндекс