


Информация


 Новости тг-канал
 Купить Mozgovik
Избранное трейдера FF_ATR
Зима, энергетика и рынок: что на самом деле двигает акции
- 18 октября 2026, 13:30
- |
- FF_ATR


В информационном поле растёт тема возможного масштабного удара по энергосистеме, водоснабжению и канализации Киева перед зимой. Официального подтверждения нет, но фон реальный. Вечером 15 октября часть Киева и области осталась без света, а в правобережной части столицы упало давление воды. 18 октября в Киеве были повреждены ещё два объекта критической инфраструктуры.
Что с рынком. 1 октября индекс МосБиржи закрылся на 2279,83 пункта, а 14 октября на 2421,45. Это около +6% за две недели. 15 октября индекс закрылся на 2386,81. Показательно, как это объясняют аналитики: по оценке Freedom Global, при возобновлении переговоров и прогрессе в них индекс может вернуться минимум к 2400 пунктам. Рынок торгует ожиданиями дипломатии, а не ракетами.
Приведёт ли удар к миру? Версия «ударим сильнее, и за стол сядут быстрее» выглядит логично, но история её не подтверждает. Удары по энергосистеме идут с 10 октября 2022 года, то есть уже третью зиму, и переговорного прорыва они не принесли. А рынок реагировал именно на дипломатию: 12 мая 2025 года индексы выросли на 3,2% на старте торгов, когда Москва предложила Киеву возобновить прямые переговоры.
( Читать дальше )
- комментировать
- 350 | ★1
- Комментарии ( 0 )
Прожарка смартлаба №1: Вы тут все охренели и позажирались!? Или я устал и ухожу!
- 01 августа 2026, 13:35
- |
Вы чё, перебрали нормального контента или разучились думать?

Тимофей Мартынов, ты чего разнылся, в шортсах и на форуме про свою депрессию? Тебе дали кучу формул и советов, ты даже сраного коммента нигде не оставил! Ноешь ради контента? Твоя депрессия- это ответ твоего внутреннего Гения о том, что ты не нашёл себя ещё в этой жизни. Ибо не было бы у тебя времени на фоновую рефлексию и лепил бы ты себя. Пост рецепт спешил форе юаре.
Или просто иди туда и скинься нахрен!
( Читать дальше )
Какая доля облигаций и Фондов Ден Рынка у вас в портфеле
- 10 июня 2026, 13:59
- |
- FF_ATR
Какая доля облигаций и Фондов Ден Рынка у вас в портфеле
Конспект Мозгового штурма. Инсайды с ПМЭФа. Weekly №120
- 08 июня 2026, 16:56
- |
- Тимофей Мартынов

Доброго дня дорогие товарищи. Сегодня у нас был традиционный мозговой штурм.
Делюсь итогами штурма и инсайдами с ПМЭФа.
( Читать дальше )
- комментировать
- 51.3К |
- Комментарии ( 22 )
Индекс Мосбиржи на следующей неделе
- 11 апреля 2026, 20:18
- |
- FF_ATR
1. Executive Summary
Ключевой вывод. На горизонте 11–18 апреля 2026 года индекс МосБиржи, с высокой вероятностью, останется в режиме нервного боковика с нисходящим уклоном, а не полноценного тренда. Основная причина: для российских акций сейчас одновременно работают два разнонаправленных блока факторов. Снаружи — дорогая нефть и частичное улучшение для экспортной выручки на фоне кризиса в Ормузе; изнутри — жесткие реальные ставки, переток части денег в ОФЗ/бонды, высокая инфляционная чувствительность после повышения НДС и слабая уверенность в быстром смягчении ДКП. При таком сочетании IMOEX получает поддержку снизу от нефтегаза, но не имеет достаточной ширины спроса для устойчивого прохода вверх. Базовый рабочий диапазон на неделю: 2650–2780.
Уровень неопределенности: высокий. Он повышен из-за трех переменных, которые могут сдвинуть рынок за 1–2 сессии: фактическая проходимость Ормуза, риторика США по санкциям против российской нефти и трактовка рынком дальнейшей траектории ставки ЦБ после снижения до 15,0% 20 марта.
( Читать дальше )
Россети Волга. Отчет МСФО. Считаем дивидендную базу
- 18 марта 2026, 15:31
- |
- Валентин Погорелый

Компания Россети Волга опубликовала финансовый отчет за 2025г. по МСФО.

Я совсем коротко на нем остановлюсь, потому что отчет МСФО и РСБУ у сетевых компаний очень похожи, а так как я отчет РСБУ (отчет об исполнении инвестпрограммы — это и есть РСБУ) подробно разобрал здесь, то остановлюсь лишь на некоторых моментах.
Мой расчет скорректированной EBITDA — это операционная прибыль+амортизация+оценочные обязательства+убыток (восстановление) от обесценения основных средств (обычно в 4 квартале он появляется)+начисление (восстановление) резерва под ожидаемые кредитные убытки-прочие доходы+прочие расходы.
Как же отработали в 4 квартале и за 25г. в целом:

Эффективность компании улучшилась в 4 квартале, рентабельность EBITDA увеличилась относительно аналогичного периода прошлого года на 0,9 п.п. с 17,4% до 18,3% г/г (за весь 25г. с 14,9% до 16,8%) — отличный результат по рентабельности, да и сама EBITDA выросла аж на +66,2% с 4,1 до 6,8 млрд руб., а за весь 25г. +75,0% с 12,4 до 21,7 млрд руб., очень сильный результат.


Операционные расходы у Волга выросли на +52,3% в 4 квартале до 32,1 млрд руб., а за весь 25г. +47,9% и 114,5 млрд руб., а если посмотреть на выручку, то она растет сильнее себестоимости +57,6% и 37,1 млрд, а за 25г. +55,0% и 129,3 млрд руб. — отличный результат.

( Читать дальше )
- комментировать
- 22.9К |
- Комментарии ( 6 )
Опционная конференция
- 15 марта 2026, 13:38
- |
- FF_ATR
Россети Волга. Отчет МСФО. Новый ИПР. Установлены тарифы на 26г. Покупать?!
- 19 декабря 2025, 12:41
- |
- Валентин Погорелый

Компания Россети Волга опубликовала финансовый отчет за Q3 2025г. по МСФО:

По старой схеме друзья, я совсем коротко на нем остановлюсь, потому что отчет МСФО и РСБУ у сетевых компаний очень похожи, а так как я отчет РСБУ подробно разобрал здесь, то остановлюсь на моментах, которые мне показались любопытными.
Я постараюсь все сетевые компании прогнать по показателям, как я сделал с МОЭСК и Центре, чтобы сравнить компании и может быть мы выявим что-то интересное.

Напоминаю, что красным цветом я выделил те показатели, которые входят в мой расчет скорректированной EBITDA — это операционная прибыль+амортизация+оценочные обязательства+убыток (восстановление) от обесценения основных средств (обычно в 4 квартале он появляется)+начисление (восстановление) резерва под ожидаемые кредитные убытки-прочие доходы+прочие расходы.


Эффективность компании улучшилась, рентабельность EBITDA увеличилась относительно аналогичного периода прошлого года на 1,7 п.п. с 15,7% до 17,4% г/г (за 9 мес. с 13,9% до 16,2%) — отличный результат по рентабельности, да и сама EBITDA выросла аж на +71,5% с 3,32 до 5,70 млрд руб., а за 9 мес. +79,3% с 8,34 до 14,95 млрд руб., очень сильный результат.


( Читать дальше )
- комментировать
- 10.8К |
- Комментарии ( 31 )
Действия по портфелю, оперативный комментарий: что сегодня брал?
- 18 марта 2025, 16:25
- |
- Тимофей Мартынов
Сегодня наш добрый друг рынок вновь мотивировал меня на совершение сделок.
Сделок, неожиданных для вас, ранее мне не свойственных😁.
( Читать дальше )
Всё ещё рассчитываете ставку дисконтирования с помощью таблиц Дамодарана? Часть 2
- 21 мая 2023, 16:11
- |
- Воронов Дмитрий

Продолжение. Начало см. здесь: https://smart-lab.ru/blog/903001.php
В прошлый раз мы закончили на том, что наша исследовательская группа занялась импортозамещением в области финансов. В частности, мы поставили задачу рассчитать параметры моделей CAPM, WACC и ставок дисконтирования, базируясь исключительно на российской финансовой статистике.
В мировой финансовой практике для определения ставки дисконтирования инвестиционного проекта как правило используется показатель средневзвешенной стоимости капитала (WACC), характеризующий вменённую стоимость капитала инвестора с учётом структуры финансирования проекта:
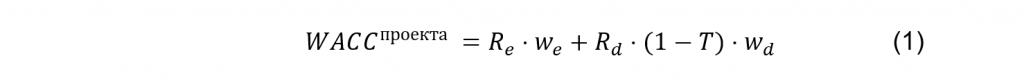
где WACC проекта – средневзвешенная стоимость капитала по проекту, %;
Re – ожидаемая доходность (стоимость) собственного капитала, %;
we – доля собственного капитала в финансировании проекта;
Rd – стоимость заемного капитала, %;
Т – ставка налога на прибыль, доля;
( Читать дальше )
- bitcoin
- brent
- cnyrub
- eurusd
- forex
- gbpusd
- imoex
- ipo
- nyse
- s&p500
- si
- usdrub
- акции
- акции сша
- алроса
- анализ
- аналитика
- аэрофлот
- банки
- биржа
- биткоин
- брокеры
- валюта
- вдо
- волновая разметка
- волновой анализ
- вопрос
- втб
- газ
- газпром
- гмк норникель
- дивиденды
- доллар
- доллар рубль
- дональд трамп
- евро
- золото
- инвестиции
- инвестиции в недвижимость
- индекс мб
- инфляция
- инфляция в россии
- иран
- китай
- ключевая ставка цб рф
- кризис
- криптовалюта
- лукойл
- магнит
- мобильный пост
- мосбиржа
- московская биржа
- мтс
- натуральный газ
- нефть
- новатэк
- новости
- обзор рынка
- облигации
- опрос
- опционы
- отчеты мсфо
- отчеты рсбу
- офз
- оффтоп
- портфель инвестора
- прогноз
- прогноз по акциям
- путин
- раскрытие информации
- роснефть
- ртс
- рубль
- рынки
- санкции
- сбер
- сбербанк
- сво
- северсталь
- смартлаб
- сущфакты
- сша
- технический анализ
- торговля
- торговые роботы
- торговые сигналы
- трейдинг
- украина
- финансы
- фондовый рынок
- форекс
- фрс сша
- фьючерс mix
- фьючерс ртс
- фьючерсы
- цб рф
- экономика
- экономика россии
- юмор
- яндекс