

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


 Новости тг-канал
 Купить Mozgovik
Избранное трейдера Alexey Salangin
Рынки вокруг
- 05 марта 2012, 07:48
- |

США
( Читать дальше )
- Рынок акций вырос за неделю на фоне лучшего февраля с 1998 г.
- Причина — данные по рынку недвижимости (продажи на вторичном рынке) и безработице (заявки на пособие минимум за 4 года), потребительская уверенность на максимумах за год, хорошие продажи от Gap, Ford
- Goldman Sachs повысил рекомендацию по банковской системе Европы до «лучше рынка» (1 марта) на фоне операций ЕЦБ по предоставлению дешевых длинных кредитов
- 2 марта рынок вышел на максимумы с 2008, а Dow закрылся выше 13000 пунктов 28 февраля
- Лучшие сектора: потребительский и финансовый, выросли на +1,4%. JPMorgan Chase & Co. прибавил +6.1%
- За неделю S&P 500 +0.3% до уровня 1,369.63, третья неделя роста подряд, за февраль + 4.1%
- Из 9 недель 2012 года рынок рос 8
- Dow Jones снизился впервые за 3 недели, но менее чем на 0,1%
- На прошлой неделе 67 компаний из индекса достигли максимума за 52 недели
- ИК Greenvill ($10 млрд в управлении) — Мы не думаем что рынок сможет выстрелить так, как сделал это за первые 6 недель, но если макроданные будут такие же хорошие есть шансы на новый рывок. Хотя, рынок уже достиг целей многих аналитиков на конец года и ближайшие месяцы мы можем быть флэт
- ING (в управлении $160 млрд) — Мы боялись жесткой посадки Китая, мы волновались насчет второго дна по рынку США, волновались что будет дефолт в Европе… Этого не было — самые страшные риски позади.
( Читать дальше )
- комментировать
- 15 | ★1
- Комментарии ( 0 )
Игорь Чечет - умный мужик)))
- 03 марта 2012, 18:13
- |
- trader-journal

http://www.chechet.org/82/
Выигрыши и проигрыши
Я не знаю ни одного трейдера, который всегда совершал только выигрышные сделки. Убытки — это часть трейдерского бизнеса. Но не каждый способен адекватно пережить проигрыши. Хоть этот пост, в основном, адресован начинающим, у многих опытных трейдеров — те же самые проблемы. Итак...
Основная ловушка, в которую попадает трейдер по проигрышам — это навязанное многими книжками мнение, что трейдинг — это работа. Какая основная концепция работы? Правильно, взять задачу, оценить ее сложность, объемы, сроки, стоимость. Выполнить и получить деньги. Это у фрилансеров. В других моделях работы за зарплату люди выполняют некоторые функции, прописанные в их должностных инструкциях. Самый главный момент здесь такой, что выполнив задачи, люди гарантированно получают вознаграждение. Различных «кидал» рассматривать не будем.
Если трейдинг — это работа, то мы должны придумать идею, сделать ТС, протестировать ее, найти и вложить деньги и четко соблюдать правила ТС при торговле. Работа сделана колоссальная. Вполне справедливо, что трейдер ожидает получить, в итоге, вознаграждение. А что получает? Да уж, не всегда прибыль.
К чему ведет ожидание прибыли? К тому, что чем дольше торгуется ТС, тем больше от нее ожидания заработка. Ведь с каждым днем в нее вкладывается все больше времени и сил трейдера. Убыточные сделки со временем начинают восприниматься все тяжелее. Трейдер начинает пытаться придумать что-то «на ходу», изменяет правилам ТС в управлении капиталом. В результате — слив.
Абсолютно другое отношение к выигрышам. Ведь трейдер проделал всю эту работу в надежде на доход. Поэтому, доход воспринимается как должное. И ведь никто не скажет, что полученная прибыль — гораздо больше его затрат.
Вот и получился психологический перекос. Выигрыши — это само собой разумеющееся, а проигрыши — это личное оскорбление. Поскольку убрать проигрыши из торговли мы не можем, значит, будем менять отношение к ним.
Все начинается с того, что у ТС должен быть тест на истории. Посмотрев его можно обнаружить:
( Читать дальше )
Выигрыши и проигрыши
Я не знаю ни одного трейдера, который всегда совершал только выигрышные сделки. Убытки — это часть трейдерского бизнеса. Но не каждый способен адекватно пережить проигрыши. Хоть этот пост, в основном, адресован начинающим, у многих опытных трейдеров — те же самые проблемы. Итак...
Основная ловушка, в которую попадает трейдер по проигрышам — это навязанное многими книжками мнение, что трейдинг — это работа. Какая основная концепция работы? Правильно, взять задачу, оценить ее сложность, объемы, сроки, стоимость. Выполнить и получить деньги. Это у фрилансеров. В других моделях работы за зарплату люди выполняют некоторые функции, прописанные в их должностных инструкциях. Самый главный момент здесь такой, что выполнив задачи, люди гарантированно получают вознаграждение. Различных «кидал» рассматривать не будем.
Если трейдинг — это работа, то мы должны придумать идею, сделать ТС, протестировать ее, найти и вложить деньги и четко соблюдать правила ТС при торговле. Работа сделана колоссальная. Вполне справедливо, что трейдер ожидает получить, в итоге, вознаграждение. А что получает? Да уж, не всегда прибыль.
К чему ведет ожидание прибыли? К тому, что чем дольше торгуется ТС, тем больше от нее ожидания заработка. Ведь с каждым днем в нее вкладывается все больше времени и сил трейдера. Убыточные сделки со временем начинают восприниматься все тяжелее. Трейдер начинает пытаться придумать что-то «на ходу», изменяет правилам ТС в управлении капиталом. В результате — слив.
Абсолютно другое отношение к выигрышам. Ведь трейдер проделал всю эту работу в надежде на доход. Поэтому, доход воспринимается как должное. И ведь никто не скажет, что полученная прибыль — гораздо больше его затрат.
Вот и получился психологический перекос. Выигрыши — это само собой разумеющееся, а проигрыши — это личное оскорбление. Поскольку убрать проигрыши из торговли мы не можем, значит, будем менять отношение к ним.
Все начинается с того, что у ТС должен быть тест на истории. Посмотрев его можно обнаружить:
- Максимальное число убытков подряд. Если даже на истории вы получаете серию убытков из, например, 5-и сделок, то будьте готовы к тому, что и в реальной торговле будет такая ситуация. На самом деле, ситуация может быть и хуже, т.к. тесты обычно показывают более оптимистичную картину, чем есть на самом деле.
- Максимальная просадка депо. Это может быть как на серии убыточных сделок, так и на варианте «шаг вперед, два шага назад». При вложении денег на ТС нужно чтобы депо выдержал такую просадку.
( Читать дальше )
Из годовой волатильности получаем дневную
- 02 марта 2012, 16:22
- |
Nick Pritzakis
www.QuestOptions.com
Когда вы торгуете один и тот же инструмент снова и снова, то вы начинаете чувствовать, каков может быть диапазон движения данного инструмента за день. Но оценить сразу же дневную волатильность не получиться, так как сейчас, по неизвестным причинам, волатильность отображается в годовом исчислении. Поэтому это полезно уметь для трейдеров конвертировать годовую волатильность в дневную, чтобы получить лучшее представление о ценовом колебании. Так что это статья о том, как вам преобразовать годовую волатильность в дневную волатильность.
Предположим, что у нас есть 252 торговых дня в году. И кто-то говорит вам, что годовая волатильность SPX составляет 15%. Ниже представлена формула для преобразования годовой волатильности в дневную:
( Читать дальше )
Статистические модели трендов. Смещение среднего. (Дополненное)
- 02 марта 2012, 13:45
- |
Попросили объяснить что такое персистентность без специальных терминов и как она связана с трендовостью рынка. Совсем, без терминов вряд ли получится, но если их минимизировать, достаточно понятия — плотности вероятности.
Что такое плотность вероятности? Это функция интеграл интервала которой, дает нам вероятность попадания в этот интервал. Или в простейшем случаи, если мы рассматриваем ее эмпирическую оценку в виде гистограммы распределения это будет просто частота попадания в набор фиксированных интервалов.
Для примера рассмотрим гистограмму нормального распределения.
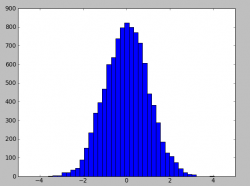
Собственно что мы видим — разбиение на набор фиксированных интервалов, затем подсчет попадания каждого значения в тот или иной интервал, который дает частоту. Если мы хотим посчитать частоту попадания в бОльший интервал например от 0 до 2, то нам необходимо сложить(проинтегрировать) частоту попадания во все маленькие интервалы внутри этого отрезка [0, 2]. Таким образом плотность вероятности дает возможность, зная интервал, получить вероятность попадания в него. Или если рассматривать на более «интуитивном» уровне — показывает какие значения выпадают более часто, а какие менее. В приведенном примере, наиболее часто выпадают значения вокруг нуля распределения и затем оно постепенно спадает.
( Читать дальше )
Что такое плотность вероятности? Это функция интеграл интервала которой, дает нам вероятность попадания в этот интервал. Или в простейшем случаи, если мы рассматриваем ее эмпирическую оценку в виде гистограммы распределения это будет просто частота попадания в набор фиксированных интервалов.
Для примера рассмотрим гистограмму нормального распределения.

Собственно что мы видим — разбиение на набор фиксированных интервалов, затем подсчет попадания каждого значения в тот или иной интервал, который дает частоту. Если мы хотим посчитать частоту попадания в бОльший интервал например от 0 до 2, то нам необходимо сложить(проинтегрировать) частоту попадания во все маленькие интервалы внутри этого отрезка [0, 2]. Таким образом плотность вероятности дает возможность, зная интервал, получить вероятность попадания в него. Или если рассматривать на более «интуитивном» уровне — показывает какие значения выпадают более часто, а какие менее. В приведенном примере, наиболее часто выпадают значения вокруг нуля распределения и затем оно постепенно спадает.
( Читать дальше )
Сервис: трансляция задержек нв бирже ММВБ-РТС.
- 01 марта 2012, 15:38
- |
Задавались когда-нибудь вопросом «Это только у меня тормозит, или у всех биржа лагает» Для таких случаев сделали сервис: динамическая картинка, которая показывает задержки одного из наших серверов он-лайн. Смотреть в режиме онлайн сожно тут: www.scalping.a-lab.name/roundtrip, надеемся, кому-то пригодится)


И вот вам лучший совет: никогда не играйте в игру для неудачников
- 01 марта 2012, 09:29
- |
Стокпортал последнее время изменил свое содержание в лучшую сторону. Копипастят много хороших статей. И главное: никаких мыльнооперных страстей по поводу поп-трейд-старз, характерных для Смартлаба.
Вот одна хорошая статья из последних. Превлекла всегда интересной для меня темой биржевой спекуляции как игры с нулевой суммой.
Если вы частное лицо с небольшим количеством денег для инвестирования, первое, что вам нужно знать, если вы хотите инвестировать разумно, – вы не должны играть в Игру Для Неудачников.
Что такое Игра Для Неудачников?
Игра, в которую играют 99,9% людей, которые говорят об инвестициях, а именно: следующие глобальным экономикам и рынкам, инвестиционным советам и пытающиеся принять умные решения на этом пути.
Если вы играете в эту инвестиционную игру, вы почти наверняка проиграете.
И чем скорее вы это поймете, тем скорее вы будете на пути к разумному инвестированию.
Другими словами, если вы хотите инвестировать разумно, первое, что нужно сделать, это игнорировать 99,9% того, что вы слышите в финансовых средствах массовой информации.
( Читать дальше )
Иран, откровения, и просто интересно.
- 29 февраля 2012, 18:11
- |
Утром, читая новости каким то образом меня занесло от компании Apple, до Ирана с его ядерной программой, потом к Чернобылю, потом на Первую мировую, после уже не помню куда и наконец на Откровения Иоанна. Так с нескольких десятков сайтов и родился этот пост.
Мы все наверное читали Библию. Ну хотя бы для общего развития. И я читал, почти ничего не понял. К этому занятию уже лет десять не возвращался. Хотя и кое что другое почитывал. Оказывается многое из написанного предстаёт в интересном свете. И касается напрямую сегодняшних событий.
Вот такая аналогия прослеживается у Откровений Иоанна с современной историей.
«И семь Ангелов, имеющие семь труб, приготовились трубить
Первый Ангел вострубил, и сделались град и огонь, смешанные с кровью, и пали на землю; и третья часть дерев сгорела, и вся трава зеленая сгорела.»
Предположительно речь идёт о Первой мировой войне.

Второй Ангел вострубил, и как бы большая гора, пылающая огнем, низверглась в море; и третья часть моря сделалась кровью, и умерла третья часть одушевленных тварей, живущих в море, и третья часть судов погибла.
( Читать дальше )
Мы все наверное читали Библию. Ну хотя бы для общего развития. И я читал, почти ничего не понял. К этому занятию уже лет десять не возвращался. Хотя и кое что другое почитывал. Оказывается многое из написанного предстаёт в интересном свете. И касается напрямую сегодняшних событий.
Вот такая аналогия прослеживается у Откровений Иоанна с современной историей.
«И семь Ангелов, имеющие семь труб, приготовились трубить
Первый Ангел вострубил, и сделались град и огонь, смешанные с кровью, и пали на землю; и третья часть дерев сгорела, и вся трава зеленая сгорела.»
Предположительно речь идёт о Первой мировой войне.
Второй Ангел вострубил, и как бы большая гора, пылающая огнем, низверглась в море; и третья часть моря сделалась кровью, и умерла третья часть одушевленных тварей, живущих в море, и третья часть судов погибла.
( Читать дальше )
LTRO-2
- 29 февраля 2012, 14:30
- |
- Тимофей Мартынов

Banks Borrow 529 Billion Euros ($709 Billion) in ECB's Second 3-Year, 1% Long Term Refinancing Operation
Новая ликвидность составила 444 млрд евро — выше прогнозов
Новая ликвидность — это объем вновь занятых денег без учета рефинансированных банками кредитов.
Commerzbank: Accounting for reduced shorter-term operations earlier this week, the ECB’s net liquidity injection to the system amounts to €310bn.
Всего приняли в операции 800 банков по сравнению с 523 банками в первой операции LTRO.
Большиство участников — испанские и итальянские банки, которые держат на балансе облигации своих стран, которые они используют в качестве залога под ликвидность LTRO.
В общем LTRO около консенсуса, может быть чуточку выше.
Напомню, что аналитики считают это хорошим сигналом для акций и других рисковых активов. Для евро — новость не однозначна.
С одной стороны рост аппетита к риску — на руку евро.
С другой стороны, чем больше LTRO, тем больше вновь созданных необеспеченных евро. Это плохо для валюты.
Deutsche Bank AG и UBS считают, что LTRO 3 не будет, а эта операция последняя. LTRO-3 не исключен, если банки снова пойдут в бездну.
Jens Weidmann (ЕЦБ, Германия): ЕЦБ может потерять свой мандат контролировать инфляцию, беря на себя избыточные риски.
Ewald Nowotny (ЕЦБ, Австрия): предостерег от мыслей, что долгосрочная ликвидность будет регулярным инструментом ЕЦБ.
Баланс ЕЦБ:

Посмотреть баланс ЕЦБ можно тут:http://www.bloomberg.com/quote/EBBSTOTA:IND/chart/
Краткосрочная реакция евро на объявление LTRO-2 быда негативной:

Фьючерс S&P500, краткосрочная реакция на объявление LTRO 2:

- bitcoin
- brent
- cnyrub
- eurusd
- forex
- gbpusd
- imoex
- ipo
- nyse
- s&p500
- si
- usdrub
- акции
- акции сша
- алроса
- анализ
- аналитика
- аэрофлот
- банки
- биржа
- биткоин
- брокеры
- валюта
- вдо
- волновая разметка
- волновой анализ
- вопрос
- втб
- газ
- газпром
- гмк норникель
- дивиденды
- доллар
- доллар рубль
- дональд трамп
- евро
- золото
- инвестиции
- инвестиции в недвижимость
- индекс мб
- инфляция
- инфляция в россии
- иран
- китай
- ключевая ставка цб рф
- кризис
- криптовалюта
- лукойл
- магнит
- мобильный пост
- мосбиржа
- московская биржа
- мтс
- натуральный газ
- нефть
- новатэк
- новости
- обзор рынка
- облигации
- опрос
- опционы
- отчеты мсфо
- отчеты рсбу
- офз
- оффтоп
- портфель инвестора
- прогноз
- прогноз по акциям
- путин
- раскрытие информации
- роснефть
- ртс
- рубль
- рынки
- санкции
- сбер
- сбербанк
- сво
- северсталь
- смартлаб
- сущфакты
- сша
- технический анализ
- торговля
- торговые роботы
- торговые сигналы
- трейдинг
- украина
- финансы
- фондовый рынок
- форекс
- фрс сша
- фьючерс mix
- фьючерс ртс
- фьючерсы
- цб рф
- экономика
- экономика россии
- юмор
- яндекс