


Информация


 Новости тг-канал
 Купить Mozgovik
cot
🧊 Натуральный газ · COT 27.10
- 31 октября 2026, 22:11
- |


Нетто управляющих по Henry Hub: −205k, Δ за неделю −49k. Это новый минимум ряда — ниже не было ни одной недели за пять лет. Неделю назад было −157k. Прирост почти весь из шорт-ноги: 360k → 405k (+45k), лонг срезан символически, 203k → 200k. Направленная ставка, не перекладка спреда.
Что держит цену сейчас:
▫️ Хранилища (EIA, неделя на 23.10): 3 724 Bcf, +80. Выше пятилетней нормы на 38, но на 147 ниже прошлого года. Запас достаточный, и сезон закачки закрывается 31.10.
▫️ NGZ26 закрыл 30.10 на 2.898, под флипом 3.45 при GEX −127M. За неделю −4.5% от 3.035, крупнейшая пут-стена переехала с 2.75 на 2.50.
▫️ Погода — медвежий фон на ближайшие дни, не на всю зиму: восток США выше нормы до 8 ноября, спрос Lower 48 на 30.10 на 10% ниже прошлого года. Эль-Ниньо NOAA тянет до января–марта, но отрабатывается ближайшая декада.
▫️ Экспорт больше не выглядит безусловным контраргументом. Feedgas октября ~19.2 Bcf/d и 19.5 на 27.10 — это до аварии: с 28.10 Freeport после отключения питания номинирует около 1.1 Bcf/d против обычных 2.2.
( Читать дальше )
- комментировать
- 231
- Комментарии ( 3 )
Доходности падают, а доллар растет: почему рынок сломал привычную модель перед решением ФРС
- 28 октября 2026, 11:47
- |
Перед вечерним оглашением ставки ФРС и пресс-конференцией Кевина Уорша на валютном рынке сложилась редкая ситуация: привычная связь курса доллара с доходностями казначейских облигаций временно разорвана, скачок нефти выше 114 долларов за баррель сковывает руки центральным банкам, а крупные фонды накопили рекордные перекосы в открытых позициях.
Коротко по рынку:
• Доходность десятилетних гособлигаций США упала с 5.31% до 5.00%, но индекс доллара DXY при этом укрепился до 102.37 пункта за счет притока ликвидности из сырьевых импортеров.
• Три мажора вошли в фазу подтвержденного тренда: EUR/USD падает к 1.1102, GBP/USD опирается на положительный спред двухлетних ставок (+18.2 б.п. к США), а AUD/USD растет на разгоне базовой инфляции до 3.7%.
• В канадском долларе спекулянты открыли рекордный шорт в 91 тысячу контрактов прямо перед заседанием Банка Канады, где консенсус ждет подъем ставки до 2.50%.
• Золото оттолкнулось от локального минимума 3 975 и после отскока к 4 060 закрепилось в районе 4 030 долларов за унцию, упершись в плотные лимитные барьеры предложения.
( Читать дальше )
Почему золото рухнуло в разгар войны и можно ли его подбирать ниже $4 000?
- 26 октября 2026, 14:06
- |

Если бы в начале октября вам сказали, что через две недели нефть улетит выше $103, танкеры в Ормузском проливе начнут обстреливать, а ВМС США схлестнутся с катерами Ирана, какую сделку вы бы открыли не глядя?
Девять из десяти трейдеров уверенно нажали бы кнопку BUY по золоту. Логика кажется железной: геополитический кризис на Ближнем Востоке заставляет капитал бежать в тихую гавань. Но ровно на этой очевидной логике рынок устроил хрестоматийную разгрузку.
Пока нефть WTI штурмовала $104, а толпа скупала металл по $4 200, котировки XAU/USD развернулись вниз и потеряли более $250 на унцию. Цена пробила психологическую отметку $4 000 и зафиксировала локальное дно на $3 975.
Коротко за день:
• Золото потеряло свыше $250 на унцию, пробив рубеж $4 000 до отметки $3 975.
• Взлет WTI к $104 разогнал инфляцию: доходность 10-летних казначейских облигаций США подошла к 5,00%, а реальная ставка 10Y TIPS поднялась до 2,64%.
• Распродажи в американских техах спровоцировали маржин-коллы: фонды продавали ликвидное золото для спасения акций.
( Читать дальше )
🧊 ГАЗ · COT 20.10 — СПЕКУЛЯНТЫ НА МИНИМУМЕ
- 24 октября 2026, 18:36
- |

Нетто управляющих: −157k контрактов, Δ за неделю −31k, перцентиль 2%: медвежья позиция на локальном минимуме за 4 месяца. Управляющие срезали лонги (−24k) и нарастили шорты (+6k) — это направленная ставка, спреды тоже сокращаются.
Что по фундаменталу:
▫️ Хранилища (EIA, на 16.10): 3,644 Bcf, +77 за неделю — выше 5-летней нормы на 35 Bcf, но на 152 Bcf меньше прошлогоднего. Зима стартует с достаточным, но не избыточным запасом.
▫️ Henry Hub ~$2.63 — рынок фактически игнорирует запасы и торгуется от погоды.
▫️ NOAA даёт тёплый ноябрь (южные ⅔ США) и мягкий зимний прогноз на фоне Эль-Ниньо. Праздник спроса откладывается.
▫️ Экспорт — контраргумент медведям: LNG feedgas ~19.5 Bcf/d, шестимесячный максимум; Freeport выходит из ремонта. EIA видит LNG-экспорт 17.6→18.6 Bcf/d в 2027.
▫️ Добыча 112+ Bcf/d и растёт — предложение держит рынок в Cellar.
Суть: шорт управляющих — это уже не новость, а состояние рынка. Перцентиль 2% означает: топливо для дальнейшего падения позициями не заправлено. Классическая сетап-зона — разворот на первом серьёзном холодном прогнозе, когда некому больше продавать. Наблюдаем, не воюем.
( Читать дальше )
Доллар падает, а золото молчит: почему классическое правило рынка сломалось?
- 21 октября 2026, 13:35
- |

Американский доллар ощутимо сдал позиции от пика года, однако котировки золота остались зажаты в узком коридоре около $4,110–$4,135. Разбираем, почему привычная рыночная связка между курсом валюты и драгметаллом дала сбой и где крупный капитал на самом деле ставит заслоны.
Коротко по рыночному срезу:Главный вывод: слабость доллара больше не гарантирует автоматического роста золота. Рынок перешел в режим ставочного доминирования. Пока безрисковые казначейские бумаги США дают высокую реальную доходность, а военная премия на Ближнем Востоке остывает, крупный капитал использует любые отскоки для фиксации прибыли.
- Доллар слабеет, металл стоит: индекс DXY потерял около 75 пунктов от годового пика, но золото не сумело развить отскок и прижалось к нижней границе коридора.
- Ставка 10Y TIPS на уровне 2.80%: безрисковый госдолг США приносит инвесторам почти 3% чистой доходности сверх инфляции, делая хранение слитков экономически невыгодным.
- Спекулянты фиксируют прибыль: биржевые фонды на фьючерсах CME сокращают длинные позиции и активно продают любые локальные всплески цены.
- Стена в стакане ордеров: на ценовом рубеже $4,217 сконцентрировано свыше 3% совокупного объема заявок, что блокирует импульсный рост.
( Читать дальше )
Доллар потерял 0.77% за неделю: пик года остался позади
- 19 октября 2026, 11:49
- |
9 октября 2026. Индекс доллара закрыл прошлую неделю на 101.78 против 102.57 неделей ранее. Ослабление прошло по шести валютам из семи, сильнее всего пострадала пара USD/CAD: канадец забрал почти два процента.
Коротко за неделю: DXY минус 0.77% – реальная доходность десятилеток 2.95% → 2.74% – страховка CoreWeave 1195 базисных пунктов – шорт по евро 68 001 контракт – розница держит 68% в покупках евро. Вывод: доллар развернулся вниз не на инфляции, а на вынужденном выкупе гособлигаций фондами.
Почему инфляция 3.7% и цены производителей 6.3% не подняли доллар?
Логика сентября работала просто: инфляция выше прогноза – ставки выше – доллар растет. В октябре эта связка сломалась. Индекс цен производителей за сентябрь вышел на 6.3% годовых против прогноза 5.3%, потребительская инфляция закрепилась на 3.7%, нефть держалась выше 104 долларов.
Доллар на этом наборе не вырос. Он вынесло интрадей до 102.945 четырнадцатого октября, но уже к пятнице индекс стоял на 101.779. Новость продали за одну сессию.
( Читать дальше )
Фунт в ромбе шириной 130 пунктов: ставки развернулись, курс нет
- 13 октября 2026, 14:50
- |
13 октября GBP/USD держится около 1.3242 внутри коридора 1.3180–1.3311, который держит пару вторую неделю подряд. Ширина диапазона 130 пунктов, это самое узкое сжатие с начала сентября. При этом два главных ориентира разошлись: спред двухлетних ставок сместился в пользу фунта, а сам фунт за две недели отдал 186 пунктов.
КороткоПочему ставки за фунт, а курс против него?
Коридор: 1.3180–1.3311, ширина 130 пунктов.
Спред двухлетних ставок Британия минус США: с +4 до +14 базисных пунктов.
Курс: минус 186 пунктов от закрытия 18 сентября.
Дилеры-посредники в лонге на 148 033 контракта, институциональные управляющие в шорте на 145 442.
Розничные счета: 70% в лонге.
Вывод: фигура нейтральна, сторону определят данные 14 и 15 октября.
На дневном графике с конца сентября рисуется фигура, которую мы разбирали отдельно: расширение диапазона сменилось компрессией. Пара прошла вниз с 1.3547 до 1.31808, это 366 пунктов, а дальше заперлась между 1.3180 и 1.3311. Ни одно закрытие дня за две недели не вышло за эти границы.
( Читать дальше )
Дизель, Ормуз и инфляция - что сломает восходящий тренд доллара 14 октября?
- 12 октября 2026, 12:16
- |
Индекс доллара закрыл прошлую неделю на 102.23, это на 0.02 ниже максимума закрытий 2026 года и на 0.31 пункта ниже внутридневного пика 102.54. Разложение недельного хода по шести валютам корзины показывает, что 0.267 пункта из 0.309 принесло ослабление евро, тогда как сам доллар против иены, франка и канадца прибавил от 0.04% до 0.28%. Первую настоящую проверку этой конструкции рынок пройдет в среду, когда выйдет инфляция за сентябрь и выступят главы трех центробанков.
Коротко за 12 октября:
- Индекс доллара закрытие 9 октября 102.23. Диапазон закрытий с начала года 95.82–102.25, то есть индекс стоит в 99.8% собственного диапазона и в 0.02 от его верхней границы. Внутридневной максимум года 102.54 зафиксирован 5 октября, и с тех пор индекс его не превышал.
- Недельный ход индекса +0.309 пункта с 101.923 до 102.232. Вклады компонент: EUR/USD минус 0.45% дал +0.267 п., USD/JPY плюс 0.28% дал +0.038 п., USD/CHF плюс 0.17% дал +0.006 п., GBP/USD минус 0.05% дал +0.006 п., USD/CAD плюс 0.04% дал +0.004 п., USD/SEK минус 0.43% отняла 0.019 п.
( Читать дальше )
Макросрез на 4 квартал: 5 из 6 центробанков подняли ставки. Куда на самом деле смотрят доллар, золото и иена
- 09 октября 2026, 12:55
- |
Большинство частных трейдеров встречали эту осень с железобетонной уверенностью: ФРС вот-вот начнет резать ставки, доллар покатится под откос, а по мажорам начнется долгожданный сезонный праздник покупок. Логика казалась железной, ведь рынок труда в Штатах остывает, найм замедляется. Но реальность преподнесла сюрприз: за сентябрь процентные ставки синхронно подняли сразу пять ведущих центробанков мира из шести. Шестой, Банк Англии, удержал планку только чудом при расколе голосов 6 против 3 в пользу немедленного повышения.
Наш аналитический деск несколько дней собирал по крупицам первичные данные: баланс ФРС, кривую доходностей казначейских облигаций США, кредитные спреды и денежные потоки Китая. Ниже представляем емкую дорожную карту по ключевым процессам рынка до конца года.

Почему доллар не падает вопреки ожиданиям толпы?
Причина синхронной жесткости регуляторов лежит на стыке геополитики и технологической революции. Нефть марки Brent прочно обосновалась выше 103 долларов за баррель из-за конфликта на Ближнем Востоке, формируя непрерывный инфляционный фон.
( Читать дальше )
Уэда намекнул на декабрь. Где крупный капитал готовит ловушку по USD/JPY
- 06 октября 2026, 14:30
- |
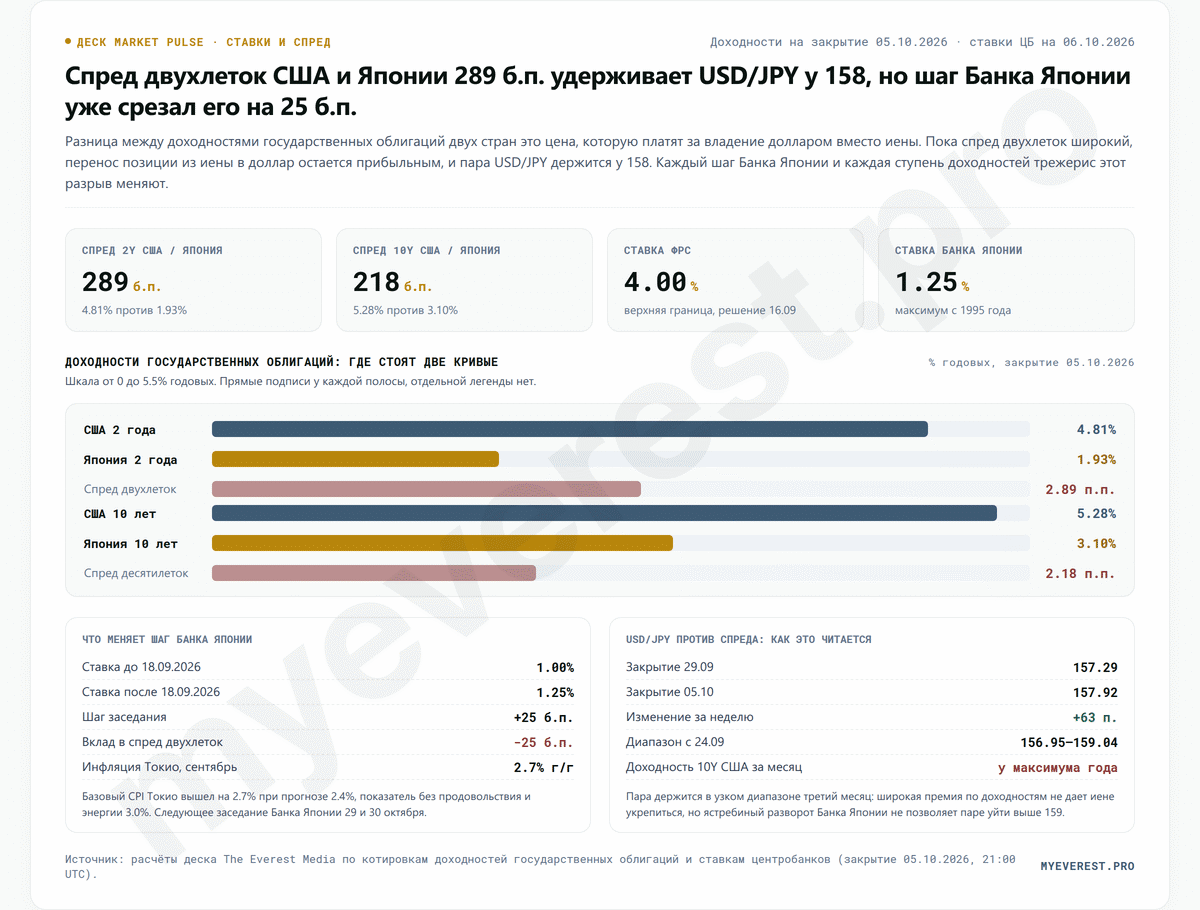
Шестого октября USD/JPY держится в 11 пунктах от вчерашнего закрытия: 158.10 против 157.90. Банк Японии девятнадцатого сентября поднял ставку до 1.25 процента, а пара за две недели прошла путь от 159.04 до 156.95 и вернулась туда же, где стояла. Ниже разбор того, почему повышение ставки не двигает иену и где заканчивается этот парадокс.
Коротко за день: USD/JPY 158.10 при закрытии прошлой сессии 157.92. Спред доходностей двухлеток США и Японии 289 базисных пунктов, десятилеток 218. Хедж-фонды держат чистый шорт минус 14 161 контракт против плюс 7 423 неделей ранее. Уровень 158.62 сверху и 157.95 снизу. Пока спред широкий, пара стоит.
Логика «ставку подняли, значит валюта крепнет» здесь не работает
Наивная розничная схема ломается о простой факт: доходность двухлетних американских бумаг сейчас 4.81 процента, японских всего 1.93. Разница 289 базисных пунктов. Это не абстракция из учебника, это деньги, которые платят за перенос позиции из иены в доллар каждый день.
Пока разрыв такой широкий, крупному капиталу невыгодно выходить из доллара против иены. Даже после повышения от восемнадцатого сентября ставка Банка Японии в шесть раз ниже американской. Регулятор сделал шаг и сам описал условия как стимулирующие, то есть мягкие по факту, а не по названию.
( Читать дальше )
- bitcoin
- brent
- cnyrub
- eurusd
- forex
- gbpusd
- imoex
- ipo
- nyse
- s&p500
- si
- usdrub
- акции
- акции сша
- алроса
- анализ
- аналитика
- аэрофлот
- банки
- биржа
- биткоин
- брокеры
- валюта
- вдо
- волновая разметка
- волновой анализ
- вопрос
- втб
- газ
- газпром
- гмк норникель
- дивиденды
- доллар
- доллар рубль
- дональд трамп
- евро
- золото
- инвестиции
- инвестиции в недвижимость
- индекс мб
- инфляция
- инфляция в россии
- иран
- китай
- ключевая ставка цб рф
- кризис
- криптовалюта
- лукойл
- магнит
- мирные переговоры
- мобильный пост
- мосбиржа
- московская биржа
- мтс
- натуральный газ
- нефть
- новатэк
- новости
- обзор рынка
- облигации
- опрос
- опционы
- отчеты мсфо
- отчеты рсбу
- офз
- оффтоп
- портфель инвестора
- прогноз
- прогноз по акциям
- путин
- раскрытие информации
- роснефть
- ртс
- рубль
- рынки
- санкции
- сбер
- сбербанк
- сво
- северсталь
- смартлаб
- сущфакты
- сша
- технический анализ
- торговля
- торговые роботы
- торговые сигналы
- трейдинг
- украина
- фондовый рынок
- форекс
- фрс сша
- фьючерс mix
- фьючерс ртс
- фьючерсы
- цб рф
- экономика
- экономика россии
- юмор
- яндекс