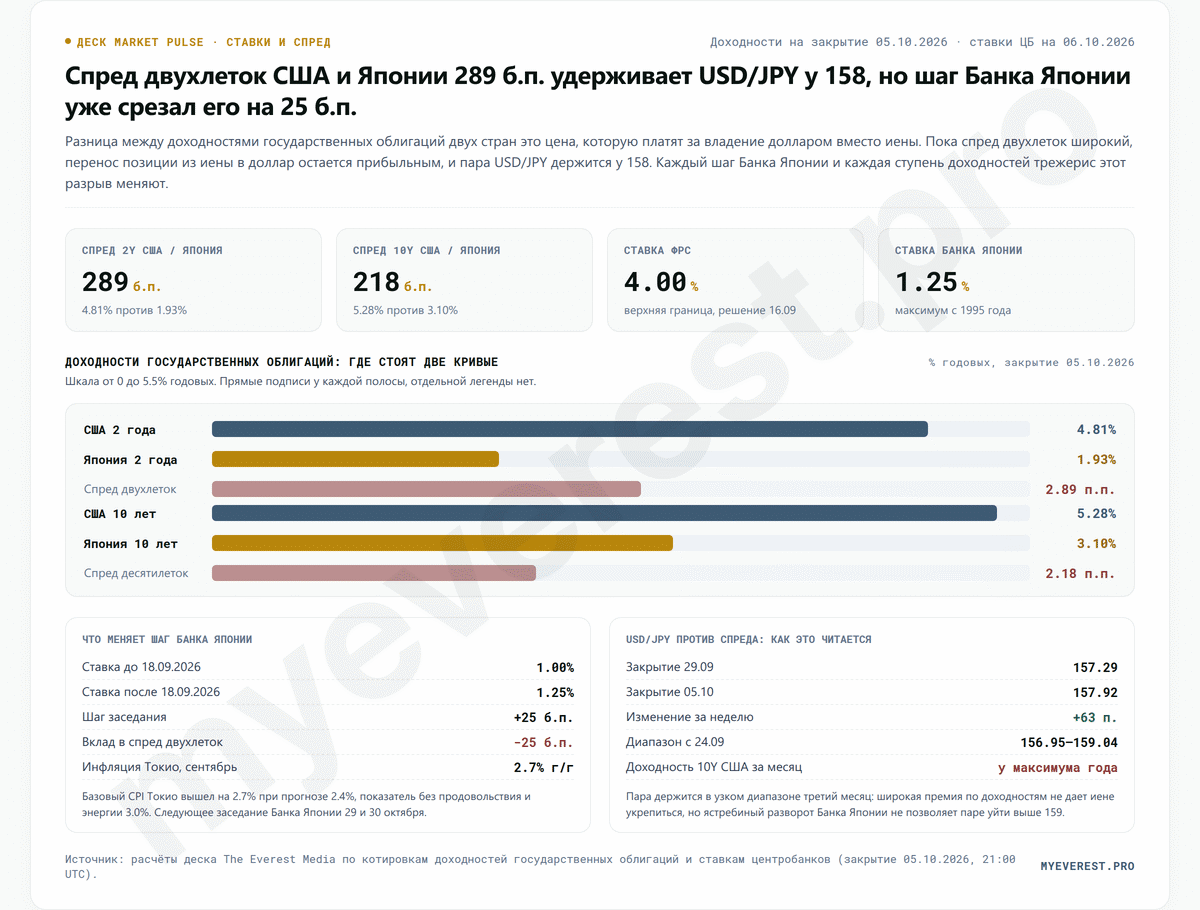
Японская иена в прошедший период торговалась преимущественно разнонаправленно после первоначального импульса снижения. Пара продолжила рост, несмотря на повышение ставки Банком Японии до 1,25%, поскольку ФРС также повысила ставку на 25 б.п. до 3,75-4,00% и сохранила акцент на инфляции. Сохранение широкого спреда между доходностями 10-летних трежерис США и японских государственных облигаций осталось благоприятным для доллара и поддерживало спрос на операции кэрри-трейд. Сдержанная риторика Банка Японии относительно дальнейших темпов ужесточения денежно-кредитной политики и отсутствие сигналов о немедленном повышении ключевой ставки снизили привлекательность иены. Дополнительным импульсом стали заявления президентов Чикагского и Сент-Луисского ФРБ о том, что сильный спрос и товарный шок могут потребовать дальнейшего повышения ставки.
Дополнительную поддержку доллару дали данные по капитальным заказам: базовые заказы на оборудование в США выросли на 1,6% в августе против ожидавшихся 0,5%, что указывало на продолжающийся инвестиционный цикл и устойчивость американского спроса.
Авто-репост. Читать в блоге >>>