

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Truevalue |Новый прогноз правительства: бюджет, курс и налоги.
- 28 сентября 2026, 15:59
- |


НОВЫЙ ПРОГНОЗ ПРАВИТЕЛЬСТВА: БЮДЖЕТ, КУРС И НАЛОГИ. Ускорение роста ВВП с 0,6% в 2026 до 2,4% к 2029 при сокращении дефицита бюджета и чистого экспорта возможно за счет ускорения частного кредита и долга. В сумме кредитное предложение (КП) ~14% ВВП должно, как минимум, сохраниться (график 1, см. версии 2023 и июля 2026).
Сейчас КП формирует финансовые сбережения частного сектора, близкие к нормальным (14%). Исторически они колебались от 10 до 20% ВВП. С 2025 г. сбережения включают:
1) дефицит консолидированного бюджета 3-4% ВВП,
2) чистый экспорт 2-3% ВВП (он же — дефицита внешнего сектора или отток капитала),
3) прирост частного долга 7-9% ВВП.
Стоит признать нормой дефицит бюджета в 3% и не пытаться компенсировать его налоговыми изъятиями. История с НДС показывает, что такие меры малоэффективны: инфляция остаётся повышенной, а часть экономики уходит в тень.
Бюджет. За счёт налогов планируется умеренно увеличивать расходы (до 7% г/г) и снижать дефицит. Дефицит федерального бюджета ожидается на уровне 2,2% ВВП в 2027 (5,5 от 248 трлн руб.) и ~2% ВВП далее — это примерно будущие расходы на обслуживание госдолга.
( Читать дальше )
- комментировать
- 2.1К
- Комментарии ( 0 )
Блог им. Truevalue |Общий долг, госдолг и ставки
- 10 сентября 2026, 10:56
- |

ОБЩИЙ ДОЛГ, ГОСДОЛГ И СТАВКИ. Общий долг нефинансового сектора в США, Еврозоне и Японии стабилен на уровне ~250% ВВП. Несмотря на все разговоры о кризисе госдолга и росте его стоимости, относительно ВВП госдолг не растет:
🇺🇸 В США госдолг ступеньками поднялся до ~120% ВВП после 2020 г. (~60% в 1991-2007, ~100% в 2012-2019)
🇪🇺 В Еврозоне частный долг снижается, а госдолг стабилизировался на уровне ~85% ВВП после ~100% ВВП в 2014-2021 гг.
🇯🇵 В Японии госдолг сокращается с >200% ВВП. Поскольку до половины госдолга принадлежит Банку Японии, на графике показан долг за вычетом баланса БЯ.
🇨🇳 В Китае рост экономики поддерживается уверенным ростом госдолга, при этом общий долг достиг максимальных 300% ВВП. С 2016 г. частный долг стабилен на уровне <200% ВВП, а госдолг вырос с 40% до 100% ВВП.
💡При таком уровне долга повышенные ставки ЦБ будут поддерживать номинальный рост долга и совокупный спрос за счет процентных расходов, нежели ограничивать динамику долга и инфляцию.
🇷🇺 В России общий долг менее 100% ВВП, госдолг ~16% ВВП, но ставки в 3-5 раз выше. То есть имеем тот же эффект от процентных расходов на рост долга и спрос, как и в более емких финансовых системах.
( Читать дальше )
Блог им. Truevalue |Обслуживание госдолга и потенциал в офз
- 16 июня 2026, 10:55
- |

ОБСЛУЖИВАНИЕ ГОСДОЛГА И ПОТЕНЦИАЛ В ОФЗ
1️⃣ В предыдущей записи потерялся график обслуживания долга до 2041 г.
Инструменты. Минфин пытается выстроить прогнозируемые расходы на обслуживание долга на 15 лет равномерно по 2-3 трлн руб. в год, размещая длинные ОФЗ-ПД.
Если добавить проценты по госдолгу из принятой в законе логики (размещения ОФЗ только для обслуживания долга), равномерность окажется бессмысленной. В 2041 при средней стоимости госдолга 10-12-14% нужно будет заплатить 12-17-24 трлн против <4 трлн сейчас.
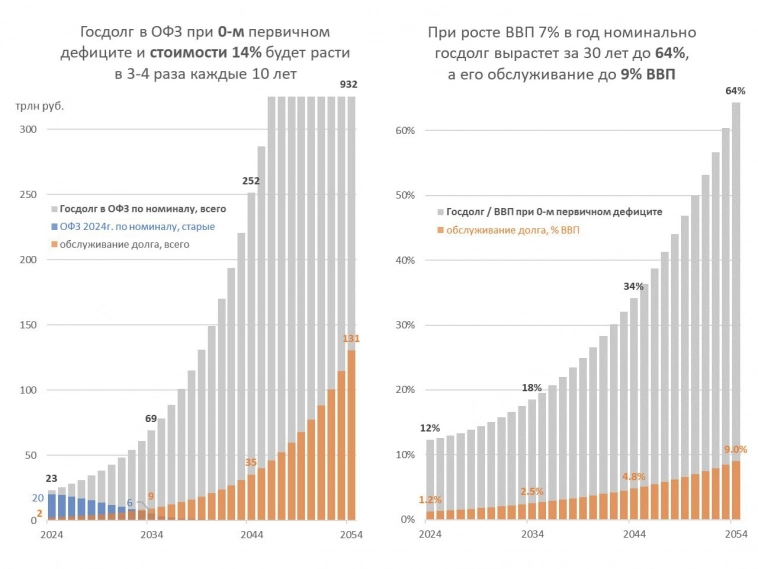
2️⃣ Дополню прогнозом динамики госдолга в ОФЗ и процентных расходов бюджета на 30 лет из средней стоимости долга 12% годовых (сейчас 14,5% по рынку и 11% от номинала в год).
Госдолг вырастет в 5 раз за 15 лет c 30 до 154 трлн, в 3 раза за 30 лет относительно ВВП с 14% до 42% (и до 63% ВВП при сохранении доходности 14%). Обслуживание госдолга будет стоить не 1,6%, а 5% (8%) ВВП даже при высоком росте номинального ВВП ~7% в год.
• Привет, бразильский сценарий. — Кажется, это не то, что ожидает Правительство и Банк России.
( Читать дальше )
- комментировать
- 10.5К |
- Комментарии ( 18 )
Блог им. Truevalue |Минфин впервые сам отказался исполнять бюджетное правило (БП).
- 05 марта 2026, 09:58
- |

Раньше это делал Банк России, приостанавливая или возобновляя покупки валюты из-за повышенной волатильности.
Одна плохая новость — мы опять свидетели несогласованности (или недоговороспособности) действий Правительства и Банка России. Об этом чуть ниже — сначала оценим прочность валютного рынка.
Хорошая новость — словесные интервенции от Минфина не привели к оптически видимому ослаблению рубля (см. график за 5 лет). Неделю назад Минфин заявил о планах уменьшить цену отсечения в БП, а сегодня — о приостановке операций по продаже валюты из ФНБ в ожидании такого решения Правительства. USDRUB немного вырос тогда и сейчас, но по совокупности вместе с другими валютами после начала СМО («специальной мировой операции»).
Аналитики соревнуются в оценке того, на сколько и в течение какого периода должен упасть рубль. Этот гэмблинг ничего не стоит. Доллар-рубль или будет относительно стабильным близко к 80 руб. за USD, или быстро уйдет на более высокие уровни, если рынок все-таки сломают и все в моменте побегут в валюту. Плавные ослабления на 10-20% очень редки в мировой практике свободно плавающих курсов, и касаются разве что управляемых валют.
( Читать дальше )
Блог им. Truevalue |КЛЮЧЕВАЯ СТАВКА 15,5% -50 б.п. с мягким сигналом на будущее
- 16 февраля 2026, 11:04
- |

Для многих неожиданный переворот в риторике регулятора. Я удовлетворен, что многие сигналы услышаны, даже если не произнесены вслух. Есть большое пространство для снижения ставки в течение года, особенно в период до осенних индексаций тарифов.
Жду снижения на 100 б.п. в марте, возможно в апреле и июне — уже в июле ставка может быть 12%, после чего будет смысл притормозить и оценить обстановку. Консенсус, полагаю, снова будет отставать и ждать не более 50 б.п. на каждом заседании.
Почему так оптимистичен? Данные по инфляции слишком хороши и до сентября им ничего не угрожает. Рубль будет крепким — прикован к текущим или более низким значениям к USD (77-78 руб.), благодаря экспорту золота и значимым продажам валюты по бюджетному правилу. Банк России оценил использование резервов в $27 млрд при нефти $45/bbl или 2,1 трлн руб. — столько же продали за 2025 г.
Экономическая активность в начале 2026 будет подавленной. Чтобы не скатиться в рецессию и финансовый кризис в перекредитованных отраслях, нужны более высокие темпы роста кредита или госрасходов. С госрасходами не разгуляешься — бюджет сверстан жестко по расходам. Дефицит будет значимо выше ожиданий — на уровне или выше 2025 г. (3+% ВВП по консолидированному бюджету). В том числе из-за более высокой КС и финансовых расходов — в бюджет закладывалась КС 12,5%, а не 14%.
( Читать дальше )
Блог им. Truevalue |Неэффективность рынка ОФЗ привела "инфляционные ожидания" к ненормальной ситуации
- 06 марта 2025, 12:00
- |

📉 Средняя ожидаемая инфляция до 2028 опустилась до минимума с 2021 года ~5% (из разницы между доходностью ОФЗ-ПД 26212 и линкера ОФЗ-ИН 52002)
📈 При этом более длинные ОФЗ-линкеры предполагают более высокую инфляцию 7-8% на периоде до 2030-2033 гг.
Нормализация кривой, снижение ставок и инфляции может опустить доходность линкеров до 5% сверх инфляции (сейчас 8-11%). Тогда полная доходность линкеров 52003, 52004, 52005 составит до 40% за год — как у более рискованных длинных ОФЗ с погашением в 2035-2041 гг.
Минфин продолжает размещать с большой премией к кривой новые выпуски длинных ОФЗ-ПД (более 50 б.п.). Вчерашний аукцион 16,2% в двух близких по качеству ОФЗ 26230 и 26246 показателен — 15,5 vs 16,2% годовых.
Можно дальше размещать триллионы ОФЗ на длинные сроки, отдавая два конца сверху в виде процентов и дисконта к цене. Так, из 1 трлн руб. размещенных ОФЗ по номиналу в 2025 получили менее 0,8 трлн, а заплатим сверху 1,7 трлн держателям ОФЗ (таблица).
💡Это тоже финансовый ресурс экономики на будущее и потенциальный рост М2 за счет дефицита бюджета. А дефицит и выпуск нового долга безусловно будут обслуживать все процентные расходы бюджета.
( Читать дальше )
Блог им. Truevalue |Возможная траектория ставки, инфляции, кривой ОФЗ и акций.
- 23 декабря 2024, 13:24
- |

Инфляция год-к-году останется повышенной 8-9% до осени из-за всплеска в конце 2024. Но с начала 2025 при стабильном курсе должны увидеть замедление в терминах с.к.г. — с >10% до нормальных в отсутствие шоков 6-7%.
Ставку могут начать снижать с апреля или сентября 2025, убедившись в дезинфляционном тренде. Я бы снижал раньше из-за проинфляционности реальной процентной ставки, но ЦБ скорее всего будет медлить. К конце 2025 ставка может снизиться до 13-16% при инфляции 6-7% за 2025 год. Понятно, что это далеко от целей Банка России, но против этого будут вопросы макростабильности и капитала банков, которые возникнут при замедлении кредитования.
Длинные ОФЗ при условии ставки 16% через год и 8% через 2-3 года могли бы сейчас торговаться под 13-14% годовых и ~12% через год. Рост на 10% в цене и доходность ~16% — пока лишь начало в этом движении. Потенциал в оптимистичном сценарии (на графиках по модели Truevalue) около 40%
Аналогично по акциям. Рынок слишком долго и нудно падал, а в моменте на него может прийти много денег. Рост на десятки процентов.
( Читать дальше )
Блог им. Truevalue |Что делать?
- 23 октября 2024, 13:14
- |

Эксперт собрал мнения о росте корпоративного кредита. Мой тезис, что сейчас именно он «оплачивает банкет для сберегателей». В США в 1980х общий кредит реагировал на инфляцию только в рецессию, а темпы роста кредита бизнесу даже увеличились в эпизоде максимального повышения ставки до 19% в 1981-82 гг.
Бороться специально с корпоративным кредитованием не нужно. Фактически оно сейчас компенсирует повышенные процентные доходы владельцев депозитов. Мы же не хотим, чтобы деньги с депозитов начали тратить в реальной экономике. Важно, чтобы сберегательное поведение сохранялось, а инвестиционные кредиты бизнеса удовлетворяли повышенный спрос от роста доходов населения.
Рост доходов – следствие роста зарплат. При инфляции ~4% в 2017-20гг. зарплаты росли около 9% ежегодно. В 2021-24гг. средний рост номинальных зарплат превысил 14%. В 2024 по прогнозу Минэка ожидается рекорд с 00х – 18%. В 2025 – 13%, в 2026 – 10%. В этих условиях достичь цели по инфляции в 4% будет сложно, но это не повод усиливать инфляционное давление через ставку и рост издержек у тех, кто может переложить их в цены.
( Читать дальше )
Блог им. Truevalue |Банки, ОФЗ и ликвидность
- 26 июня 2024, 09:09
- |

Пять месяцев подряд Банк России пишет в Обзоре о развитии банковского сектора, что банки не только покупают ОФЗ на первичном рынке, но и продают на вторичном.
Оборотная ведомость по форме 101 подскажет кто покупает, а кто продает. Секрет в динамике переоценки портфеля долговых ценных бумаг (смотрим пассивные остатки на счетах 501XX-504XX) в сравнении с индексом RGBI.
▪️Банк №1 держит около 30% рынка ОФЗ (на ~7 трлн руб.), из них до половины ОФЗ-ПД с фиксированным купоном. Банк увеличивает свой портфель пропорционально новым размещениям и не продает на вторичке.
Динамика переоценки 46% портфеля в точности соответствует снижению индекса ОФЗ (RGBI). За май отрицательная переоценка выросла с 577 до 729 млрд руб. То есть ~150 из 180 млрд убытка всех банков от переоценки ОФЗ пришлась на Банк №1.
▪️Банк №2 имеет портфель долговых ЦБ ~5 трлн, меньшая часть может быть в ОФЗ-ПД. Но с начала 2024 убыток от переоценки снизился с 153 до 107 млрд, несмотря на снижение цен ОФЗ. Такое возможно в результате продажи ОФЗ на вторичном рынке и фиксации убытка.
( Читать дальше )
Блог им. Truevalue |Процентные расходы, госдолг и инфляция
- 13 мая 2024, 08:34
- |
Холодный расчет поднял важную тему для будущей бюджетной, налоговой и денежно-кредитной политики. М. Мишустин назвал их "абсолютно самостоятельными". В прошлом так и было, но в будущем придется увязывать все между собой.
💬 Как рост процентных расходов влияет на расходы бюджета, дефицит и инфляцию в рамках действующего бюджетного правила?
ХР верно оценивает, что «высокие ставки = высокий дефицит бюджета», а также "= повышенные процентные доходы и непроцентные расходы бюджета". Правда, повышенные расходы идут на компенсации банкам по льготным кредитам, зависимым от ключевой ставки.
Внешне все выглядит сбалансированно, кроме трех нюансов:
1️⃣ как это влияет на ДКП и ключевую ставку?
Банк России считает и дефицит бюджета, и рост расходов проинфляционным, а льготные кредиты – тем, что делает ставки выше для всех остальных. Парадокс в том, что чем выше КС, тем больше спрос на льготные кредиты, выше расходы, дефицит – и снова КС 👉🏻 Замкнутый круг.
2️⃣ как это влияет на кривую госдолга?
( Читать дальше )
- bitcoin
- brent
- cnyrub
- eurusd
- forex
- gbpusd
- imoex
- ipo
- nyse
- s&p500
- si
- usdrub
- акции
- акции сша
- алроса
- анализ
- аналитика
- аэрофлот
- банки
- биржа
- биткоин
- брокеры
- валюта
- вдо
- волновая разметка
- волновой анализ
- вопрос
- втб
- газ
- газпром
- гмк норникель
- дивиденды
- доллар
- доллар рубль
- дональд трамп
- евро
- золото
- инвестиции
- инвестиции в недвижимость
- индекс мб
- инфляция
- инфляция в россии
- иран
- китай
- ключевая ставка цб рф
- кризис
- криптовалюта
- лукойл
- магнит
- мобильный пост
- мосбиржа
- московская биржа
- мтс
- натуральный газ
- нефть
- новатэк
- новости
- обзор рынка
- облигации
- опрос
- опционы
- отчеты мсфо
- отчеты рсбу
- офз
- оффтоп
- портфель инвестора
- прогноз
- прогноз по акциям
- путин
- раскрытие информации
- роснефть
- ртс
- рубль
- рынки
- санкции
- сбер
- сбербанк
- сво
- северсталь
- смартлаб
- сущфакты
- сша
- технический анализ
- торговля
- торговые роботы
- торговые сигналы
- трейдинг
- украина
- финансы
- фондовый рынок
- форекс
- фрс сша
- фьючерс mix
- фьючерс ртс
- фьючерсы
- цб рф
- экономика
- экономика россии
- юмор
- яндекс