


Информация


Блог им. TAUREN
🛢 Транснефть (TRNFP) - обзор результатов по итогам 2023г и итоговые дивиденды
- 26 марта 2024, 11:27
- |
- TAUREN


▫️ Капитализация: 1167 млрд / 1610₽ за АП
▫️ Выручка 2023г: 1130 млрд ₽ (+10,5% г/г)
▫️ Операционная прибыль 2023г: 310,8 млрд ₽ (+4,2% г/г)
▫️ Чистая прибыль 2023г: 306,6 млрд ₽ (+20,7% г/г)
▫️ скор. ЧП 2023г: 291,2 млрд ₽ (+6,5% г/г)
▫️ скор. P/E 2023:4
▫️ P/B: 0,42
▫️ fwd Дивиденд 2023:12,5%
Телеграм: t.me/+Sh-aXTTRdpMyYzky
👉 Транснефть — естественная монополия в сфере транспортировки нефти и нефтепродуктов, которая транспортирует по своим трубопроводам 82% всей нефти и 28% всех нефтепродуктов в РФ.
👉 Результаты по МСФО отдельно за 4кв 2023:
▫️Выручка: 350,8 млрд (+18,7% г/г)
▫️Операционная прибыль: 68 млрд (+1,2% г/г)
▫️Чистая прибыль:52,2 млрд (-32,9% г/г)
▫️скор. ЧП: 61,4 млрд (-25,3% г/г)
✅ Чистая прибыль компании за вычетом эффекта от курсовых разниц и переоценки финансовых инструментов выросла на 6,5% г/г до 291 млрд рублей. При распределении 50% ЧП на дивиденды, итоговая див. доходность по текущим ценам — 12,5%.
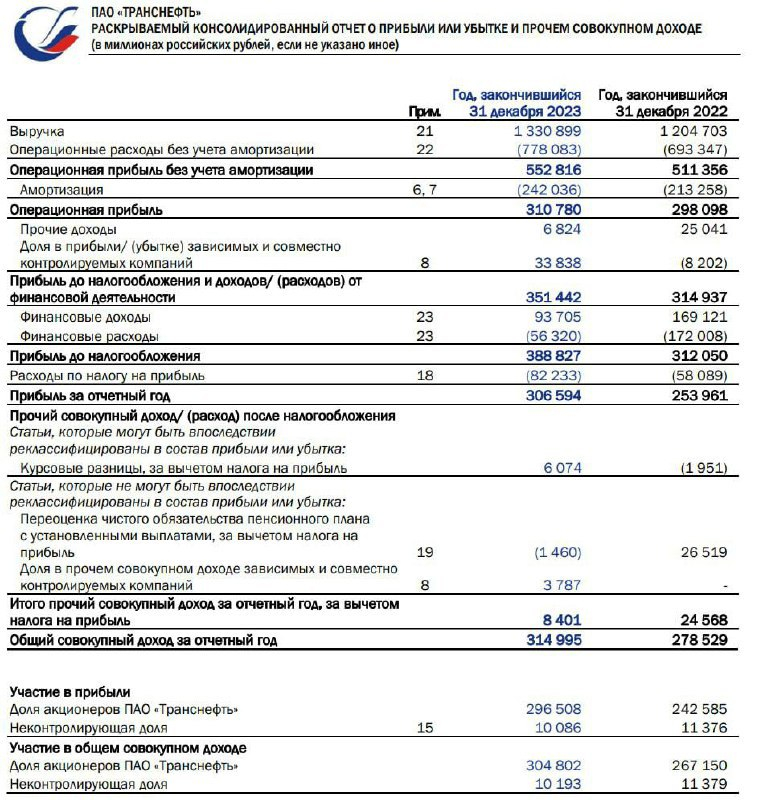
⚠️ Операционная прибыль отдельно за 4кв 2023г выросла всего на 1,2% г/г против роста выручки на 18,7% г/г. Установленный уровень индексации тарифов не позволяет компании в полной мере компенсировать рост затрат, поэтому мы видим значительное снижение операционной рентабельности.
👉 Бенефициары сдерживания роста тарифов — это нефтедобывающие компании, которые сейчас пользуются привилегированным положением. Эта политика вряд ли поменяется в ближайшей перспективе и Транснефть будет сохранять маржинальность на текущих уровнях.
⚠️ Как я и предупреждал, по факту завершения сплита акций 100 к 1, никакого кратного роста акций на фоне притока частных инвесторов с небольшими капиталами не наблюдается. Никакого фундаментального эффекта такое событие не несёт, только лишний повод для разгона.
❌ По разным оценкам, за последние 2 месяца в РФ было повреждено до 20% существующих мощностей НПЗ. В моменте, это может позитивно сказываться на объемах экспорта и транспортировке нефти, но такие же риски более чем актуальны и для инфраструктуры самой Транснефти.
В негативном сценарии компания может столкнуться с доп. тратами на ремонт, содержание и охрану существующих объектов.
❌ Приостановка работы НПЗ и ограничения экспорта нефтепродуктов могут привести к снижению спроса на прокачку нефтепродуктов через систему Траснефти. Плюс к этому сохраняются сокращения добычи нефти в рамках ОПЕК+.
Выводы:
Транснефть продолжает показывать небольшой рост прибыли и пока нет причин, чтобы такая тенденция поменялась. Компания растёт немного медленнее официальной инфляции. В среднесрочной и долгосрочной перспективе, бизнес будет скорее сокращаться на фоне частичного перехода ключевых клиентов на собственную инфраструктуру.
Причин менять оценку по компании я не вижу. С учётом сплита, адекватная цена для Транснефти — это около 1200 рублей за акцию.
Телеграм: t.me/+Sh-aXTTRdpMyYzky
Не является индивидуальной инвестиционной рекомендацией
#обзор #транснефть #TRNFP
2023, 2024, транснефть, транс нефть, нефть, транспортировка нефти, акции, обзор акций, обзор компании, прогноз по акциям, дивиденды, прогноз, обзор, чистая прибыль, свободный денежный поток, P/E, FCF, MTSS, санкции, нефтепродукты, НПЗ, экспорт, TRNFP


теги блога TAUREN
- 2023
- 2024
- En+
- FCF
- fix price
- Headhunter
- IPO
- IPO 2024
- Ozon
- P/E
- S&P500
- softline
- SPO
- vk
- X5
- Акрон
- акции
- акции США
- Алроса
- анализ
- Астра
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Белуга Групп
- ВК
- ВТБ
- газ
- Газпром
- Газпромнефть
- гмк норникель
- Группа Позитив
- ДВМП
- дивиденды
- долг
- европлан
- застройщики
- золото
- Интеррао
- ИТ
- капитал
- Китай
- Лукойл
- м.видео
- Магнит
- Мвидео
- металлурги
- мечел
- ММК
- мобильный пост
- МосБиржа
- московская биржа
- мтс
- недвижимость
- Нефть
- НМТП
- Новатэк
- Норникель
- обзор акций
- обзор компании
- обзор рынка
- Облигации
- озон
- отчеты МСФО
- отчеты РСБУ
- позитив
- Полиметалл
- полюс
- полюс золото
- прогноз
- прогноз по акциям
- Роснефть
- Россети
- Ростелеком
- Русагро
- русал
- самолет
- сбербанк
- свободный денежный поток
- Северсталь
- Сегежа
- Сегежа групп
- Совкомфлот
- Софтлайн
- сталь
- Сургутнефтегаз
- татнефть
- Тинькофф Банк
- Транснефть
- трейдинг
- форекс
- Фосагро
- ФСК Россети
- фьючерс mix
- Черкизово
- чистая прибыль
- энергетика
- Эталон
- Яндекс
поддерживаю уважаемого Arseny Bri.
Также забыли про снижение добычи ОПЕК
На какие факты вы опираетесь, делая это заявление?
Aivar21, ria.ru/20231106/nefteprovod-1907742990.html