

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Klinskih-tag
Финансовый анализ МОЭСК за последние 10 лет
- 05 апреля 2017, 23:18
- |
- Козлов Юрий


По мотивам поста.
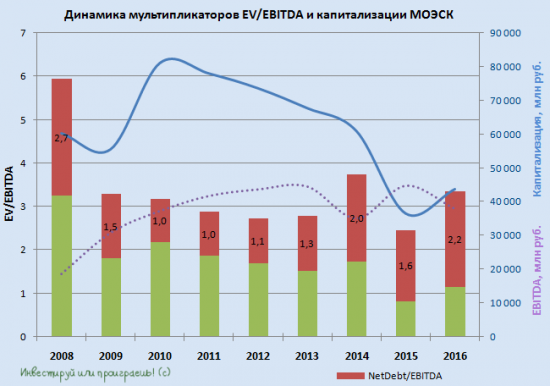
Показатель EBITDA у МОЭСК последние лет 6-7 практически топчется на месте, что с учетом плавного роста чистого долга неминуемо приводит к соответствующему увеличению соотношения NetDebt/EBITDA, доля которого в EV/EBITDA (красный столбец) уверенно перевалила за половину еще три года назад и не спешит сокращаться.
Это понимают и участники рынка, которые не спешат скупать акции МОЭСК из-за весьма туманных перспектив по улучшению финансовых результатов, из-за чего котировки последние 2 года находятся ниже 1,10 руб. за бумагу.
До последнего времени радовала хотя бы дивидендная доходность акций МОЭСК, давно не опускавшаяся ниже 5%, но и эта идея может раствориться, если по итогам 2016 года будет решено выплатить 25% от ЧП по РСБУ — в этом случае ДД составит скромные 3%.
Читайте также:
Анализ отчетности МОЭСК по МСФО за 2016 год
Анализ отчетности МОЭСК по РСБУ за 2016 год
Показатель EBITDA у МОЭСК последние лет 6-7 практически топчется на месте, что с учетом плавного роста чистого долга неминуемо приводит к соответствующему увеличению соотношения NetDebt/EBITDA, доля которого в EV/EBITDA (красный столбец) уверенно перевалила за половину еще три года назад и не спешит сокращаться.
Это понимают и участники рынка, которые не спешат скупать акции МОЭСК из-за весьма туманных перспектив по улучшению финансовых результатов, из-за чего котировки последние 2 года находятся ниже 1,10 руб. за бумагу.
До последнего времени радовала хотя бы дивидендная доходность акций МОЭСК, давно не опускавшаяся ниже 5%, но и эта идея может раствориться, если по итогам 2016 года будет решено выплатить 25% от ЧП по РСБУ — в этом случае ДД составит скромные 3%.

Читайте также:
Анализ отчетности МОЭСК по МСФО за 2016 год
Анализ отчетности МОЭСК по РСБУ за 2016 год
76 |
Читайте на SMART-LAB:
Разместили выпуск облигаций!
Успешно разместили облигации серии 003P-21 на финансирование текущих расходов и общекорпоративные цели.
Ключевые параметры размещения:...

14:07

Страховой рынок 2026: рост сборов на фоне снижения рентабельности
По прогнозу «Эксперт РА», в 2026 году страховой рынок продолжит расти, однако увеличение убыточности окажет давление на прибыль. Компании,...

14:02


теги блога Козлов Юрий
- Fix Price
- Globaltrans
- IMOEX
- IPO
- IPO 2024
- IT
- Ozon
- softline
- SPO
- X5
- X5 Retail Group
- акции
- АЛРОСА
- анализ отчета
- анализ отчетности
- анализ финансовой отчетности
- Астра
- АФК Система
- Аэрофлот
- банк Санкт-Петербург
- банки
- ВТБ
- газ
- Газпром
- Газпромнефть
- ГМК Норникель
- Группа ЛСР
- дивиденды
- дивиденды 2020
- дивиденды 2021
- доллар рубль
- европлан
- займер
- золото
- инвестиции
- индекс МБ
- интервью
- инфляция
- инфляция в России
- ключевая ставка ЦБ РФ
- корпоративные облигации
- ЛСР
- ЛУКОЙЛ
- Магнит
- Мать и Дитя
- ММК
- Мосбиржа
- Московская биржа
- Мосэнерго
- МСФО
- МТС
- МТС банк
- недвижимость
- нефть
- НЛМК
- НМТП
- НОВАТЭК
- облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ОФЗ
- Полюс
- Полюс золото
- прогноз по акциям
- Распадская
- ритейлеры
- Роснефть
- Россети Ленэнерго
- российский рынок акций
- российский фондовый рынок
- РСБУ
- Русал
- самолет
- сбербанк
- Северсталь
- Сегежа групп
- Селигдар
- совкомбанк
- Совкомфлот
- сталь
- статистика
- Сургутнефтегаз
- США
- Татнефть
- ТГК-1
- Транснефть
- трейдинг
- финансовая грамотность
- финансовая отчетность
- фондовый рынок
- фондовый рынок
- форекс
- Фосагро
- фьючерс MIX
- ЦБ РФ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс