


Информация


Блог им. Klinskih-tag
ЮГК не боится санкций
- 04 марта 2024, 22:50
- |
- Козлов Юрий


👑 Золотодобытчик ЮГК представил свои операционные результаты за 2023 год, а также провёл конференц-звонок, на который компания любезно пригласила и наше сообщество «Инвестируй или проиграешь». Поэтому самое время проанализировать опубликованные операционные результаты вместе с вами, а также тезисно озвучить основные моменты из этого брифинга.
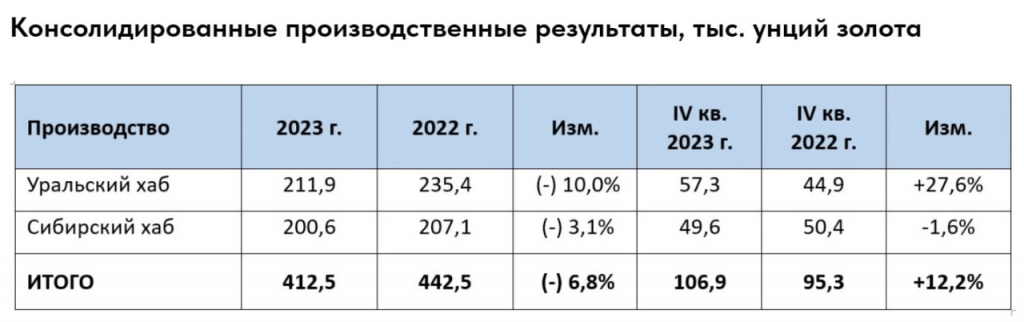
📉 Итак, по итогам минувших 12 месяцев производство драгметалла сократилось на -6,8%до 412,5 тыс. унций. Признаюсь честно, результаты немного разочаровали, учитывая, что перед IPO было заявлено о сохранении производства на уровне предыдущего года. Хотя менеджмент объясняет это задержкой в запуске горно-обогатительного комбината «Высокое», что похоже на правду. Предлагаю им поверить.
📈 Несмотря на негативную динамику производственных показателей, выручка ЮГК по предварительным данным выросла на +19% до 68 млрд руб., благодаря росту цен на драгметалл и девальвации рубля.
📣 Кроме публикации пресс-релиза менеджмент ЮГК провёл конференц-звонок. Предлагаем вашему вниманию основные тезисы, которые нам показались особенно интересными:
✔️ 23 февраля 2024 года ЮГК попала в санкционный список SDN, но менеджмент был готов к подобному сценарию, т.к. ранее все крупнейшие отечественные золотодобытчики уже столкнулись с подобными ограничениями, да и основной акционер Константин Струков ещё с ноября прошлого года находится под санкциями Великобритании, поэтому по большому счёту ничего нового.
Здесь конечно стоит отметить, что у компании есть 7 экспортных лицензий, и новые санкции безусловно потребуют внесения изменений в экспортные цепочки и добавления посредников, однако это приведёт к скромному увеличению издержек менее чем на 1%.
✔️ По ожиданиям менеджмента, рост производства в 2024 году составит около 30%. Таким образом, вместо первоначальных прогнозов по добыче 17 тонн золота теперь следует ориентироваться на уровень 16,6 тонн. Что в принципе тоже было бы очень неплохо!
✔️ В 2023 году себестоимость производства унции золота (ТСС) составила около $990. Ожидается, что в 2024 году этот показатель останется на аналогичном уровне. При текущих ценах на драгметалл, рентабельность EBITDA составляет около 45%. Не ПОЛЮСовские 60%+ конечно, но тоже очень даже неплохо!
✔️ Руководство ЮГК понимает важность дивидендных выплат для роста капитализации компании. К концу 2024 года ожидается, что долговая нагрузка по соотношению NetDebt/EBITDA будет меньше 2х, что позволяет рассчитывать на выплату дивидендов по итогам текущего года.
✔️ В связи с введением гибкой экспортной пошлины российскими властями, начиная с 1 октября 2023 года, компания стала реализовывать больше золота на внутреннем рынке, поскольку экспортные поставки стали менее маржинальными.

👉 С момента проведения ноябрьского IPO, в котором я с удовольствием принял участие, акции ЮГК продемонстрировали значительный рост, подорожав примерно на 30%. Продолжаю держать бумаги в своём портфеле, и даже готов их докупать их в периоды сильных коррекций.
Мы ожидаем, что будущее удорожание золота и запланированное увеличение производства драгметалла будут и дальше способствовать сильному росту котировок акций в долгосрочной перспективе.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
© Инвестируй или проиграешь

- 05 марта 2024, 10:25


теги блога Козлов Юрий
- Fix Price
- Globaltrans
- IMOEX
- IPO
- IPO 2024
- IT
- Ozon
- softline
- SPO
- VK
- X5
- X5 Retail Group
- акции
- АЛРОСА
- анализ отчета
- анализ отчетности
- анализ финансовой отчетности
- Астра
- АФК Система
- Аэрофлот
- банк Санкт-Петербург
- банки
- ВТБ
- газ
- Газпром
- Газпромнефть
- ГМК Норникель
- Группа ЛСР
- Группа Позитив
- дивиденды
- дивиденды 2020
- дивиденды 2021
- доллар рубль
- займер
- золото
- инвестиции
- инвестиции в недвижимость
- индекс МБ
- интервью
- инфляция
- инфляция в России
- ключевая ставка ЦБ РФ
- корпоративные облигации
- ЛСР
- ЛУКОЙЛ
- М.видео
- Магнит
- Мать и Дитя
- ММК
- Мосбиржа
- Московская биржа
- Мосэнерго
- МСФО
- МТС
- МТС банк
- недвижимость
- нефть
- НЛМК
- НМТП
- НОВАТЭК
- облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ОФЗ
- Полюс
- Полюс золото
- прогноз по акциям
- ритейлеры
- Роснефть
- Россети Ленэнерго
- российский рынок акций
- российский фондовый рынок
- РСБУ
- Русал
- самолет
- сбербанк
- Северсталь
- Сегежа групп
- Селигдар
- совкомбанк
- Совкомфлот
- статистика
- Сургутнефтегаз
- США
- Татнефть
- ТГК-1
- Транснефть
- трейдинг
- финансовая грамотность
- фондовый рынок
- фондовый рынок
- форекс
- Фосагро
- фьючерс MIX
- ЦБ РФ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс