

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. TAUREN
💻 Диасофт (DIAS) - перспективы дивидендной ИТ-компании
- 04 марта 2024, 13:41
- |
- TAUREN


▫️Капитализация: 62,2 млрд ₽ / 5868₽ за акцию
▫️Выручка 2023П: 8,6 млрд ₽ (+20% г/г)
▫️EBITDA 2023П: 3,5 млрд ₽ (+27% г/г)
▫️Чистая прибыль 2023П: 3,3 млрд ₽ (+31% г/г)
▫️скор. P/B TTM: 80
▫️P/E ТТМ: 22,2
▫️fwd дивиденд 2023: 5%
▫️fwd дивиденд 2024: 6,3%
Телеграм: t.me/+Sh-aXTTRdpMyYzky
Перед IPO давал свой комментарий по компании. В данном IPO я участвовал, но несмотря на хороший рост много заработать не удалось из-за низкой аллокации 😁
✅ Strategy Partners дали вполне реальный прогноз по целевому рынку Диасофта (х2 к 2028 году), но если брать во внимание планы по росту доли Диасофта на целевом рынке в 3 раза к 2028 году, то получается, что компания должна вырасти в выручке аж примерно в 6 раз к этому моменту (т.е. темпы роста выше 30% в год).
❗ У отечественных ИТ-компаний сейчас лучшие времена, только вот в отличные для ИТ-сектора годы (2022 и 2023) компания пока не демонстрирует подобных темпов роста, а в будущих годах они вполне могут быть еще ниже. Более того, Диасофт на 2022й год занимал 24% рынка в сегменте программного обеспечения для финансового сектора ипредставить, что компания займет 3/4 рынка пока довольно сложно, тем более, что есть немаленькие конкуренты (например, ЦФТ с долей 12%).
В общем, я бы закладывал CAGR точно не больше 18%, это предполагает рост выручки быстрее рынка и вполне соотносится с историческими результатами компании.

✅ Фактически, компанию можно назвать дивидендной историей. Ближайшие 2 года выплаты будут большими (не менее 80% от EBITDA ежеквартально). А со 2кв2026 года выплаты будут не менее 50% от EBITDA.
✅ Учитывая то, что у компании нет долга и IPO было частично по схеме cash in, возможность пару лет платить большие дивиденды и развивать компанию есть.
📊 Важный момент. Компания отчитывается в непривычном для российского рынка стиле (финансовый год заканчивается 31.03.2024). Возможно, что адекватной отчетности от компании мы не увидим еще несколько месяцев.
Вывод:
Компания и бизнес интересны. Несмотря на то, что прогнозы по росту и захвату рынка вызывают вопросы — не могу компанию назвать дорогой. Даже если темпы роста выручки до 2028 года будут в среднем меньше 18%, то за счет дивидендов акции дадут инвесторам доходность немного выше рынка.
Если мой осторожный прогноз по росту выручки и прибыли реализуется, то текущая цена акций — вполне справедлива. Лично я после IPO продал бумаги чуть дороже 6200р и пока просто слежу за компанией.
Телеграм: t.me/+Sh-aXTTRdpMyYzky
Не является индивидуальной инвестиционной рекомендацией #обзор #Диасофт #DIAS
▫️Выручка 2023П: 8,6 млрд ₽ (+20% г/г)
▫️EBITDA 2023П: 3,5 млрд ₽ (+27% г/г)
▫️Чистая прибыль 2023П: 3,3 млрд ₽ (+31% г/г)
▫️скор. P/B TTM: 80
▫️P/E ТТМ: 22,2
▫️fwd дивиденд 2023: 5%
▫️fwd дивиденд 2024: 6,3%
Телеграм: t.me/+Sh-aXTTRdpMyYzky
Перед IPO давал свой комментарий по компании. В данном IPO я участвовал, но несмотря на хороший рост много заработать не удалось из-за низкой аллокации 😁
✅ Strategy Partners дали вполне реальный прогноз по целевому рынку Диасофта (х2 к 2028 году), но если брать во внимание планы по росту доли Диасофта на целевом рынке в 3 раза к 2028 году, то получается, что компания должна вырасти в выручке аж примерно в 6 раз к этому моменту (т.е. темпы роста выше 30% в год).
❗ У отечественных ИТ-компаний сейчас лучшие времена, только вот в отличные для ИТ-сектора годы (2022 и 2023) компания пока не демонстрирует подобных темпов роста, а в будущих годах они вполне могут быть еще ниже. Более того, Диасофт на 2022й год занимал 24% рынка в сегменте программного обеспечения для финансового сектора ипредставить, что компания займет 3/4 рынка пока довольно сложно, тем более, что есть немаленькие конкуренты (например, ЦФТ с долей 12%).
В общем, я бы закладывал CAGR точно не больше 18%, это предполагает рост выручки быстрее рынка и вполне соотносится с историческими результатами компании.
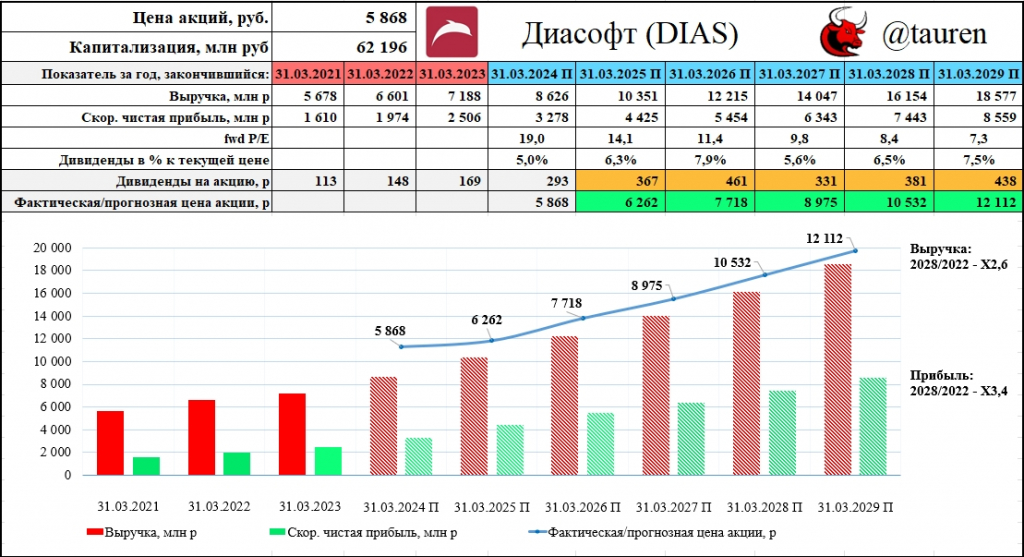
✅ Фактически, компанию можно назвать дивидендной историей. Ближайшие 2 года выплаты будут большими (не менее 80% от EBITDA ежеквартально). А со 2кв2026 года выплаты будут не менее 50% от EBITDA.
✅ Учитывая то, что у компании нет долга и IPO было частично по схеме cash in, возможность пару лет платить большие дивиденды и развивать компанию есть.
📊 Важный момент. Компания отчитывается в непривычном для российского рынка стиле (финансовый год заканчивается 31.03.2024). Возможно, что адекватной отчетности от компании мы не увидим еще несколько месяцев.
Вывод:
Компания и бизнес интересны. Несмотря на то, что прогнозы по росту и захвату рынка вызывают вопросы — не могу компанию назвать дорогой. Даже если темпы роста выручки до 2028 года будут в среднем меньше 18%, то за счет дивидендов акции дадут инвесторам доходность немного выше рынка.
Если мой осторожный прогноз по росту выручки и прибыли реализуется, то текущая цена акций — вполне справедлива. Лично я после IPO продал бумаги чуть дороже 6200р и пока просто слежу за компанией.
Телеграм: t.me/+Sh-aXTTRdpMyYzky
Не является индивидуальной инвестиционной рекомендацией #обзор #Диасофт #DIAS
3.9К |
Читайте на SMART-LAB:

«Ренессанс страхование» выходит в новые сегменты крупного корпоративного страхования
Группа Ренессанс страхование последовательно расширяет продуктовую линейку и сервисные преимущества для корпоративных клиентов, выстраивая...

12:19

Евро вернулся к 1,10, но у доллара остается преимущество в ставках
В четверг EUR/USD отскочила к 1,10 от вчерашнего минимума 1,0950 — самой низкой отметки за 19 месяцев. Евро помогли более дешевая нефть и...

15:01


теги блога TAUREN
- 2023
- 2024
- En+
- FCF
- fix price
- Headhunter
- IPO
- IPO 2024
- Ozon
- P/E
- S&P500
- softline
- SPO
- vk
- X5
- Акрон
- акции
- акции США
- Алроса
- анализ
- Астра
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Белуга Групп
- ВК
- ВТБ
- газ
- Газпром
- Газпромнефть
- гмк норникель
- Группа Позитив
- ДВМП
- дивиденды
- долг
- европлан
- застройщики
- золото
- Интеррао
- ИТ
- капитал
- Китай
- Лукойл
- м.видео
- Магнит
- Мвидео
- металлурги
- мечел
- ММК
- мобильный пост
- МосБиржа
- московская биржа
- мтс
- недвижимость
- Нефть
- НМТП
- Новатэк
- Норникель
- обзор акций
- обзор компании
- обзор рынка
- Облигации
- озон
- отчеты МСФО
- отчеты РСБУ
- позитив
- Полиметалл
- полюс
- полюс золото
- прогноз
- прогноз по акциям
- Роснефть
- Россети
- Ростелеком
- Русагро
- русал
- самолет
- сбербанк
- свободный денежный поток
- Северсталь
- Сегежа
- Сегежа групп
- Совкомфлот
- Софтлайн
- сталь
- Сургутнефтегаз
- татнефть
- Тинькофф Банк
- Транснефть
- трейдинг
- форекс
- Фосагро
- ФСК Россети
- фьючерс mix
- циан
- Черкизово
- чистая прибыль
- Эталон
- Яндекс