


Информация


Блог им. gofan777
💰ГМК Норникель считаем форвардные дивиденды
- 17 февраля 2022, 14:54
- |
- Георгий Аведиков


Российский рынок славится своей высокой дивидендной доходностью по сравнению с развивающимися странами, уже не говоря о развитых. Сегодня не будем вдаваться в геополитику, поговорим исключительно про бизнес компании и о том, что его ждет в ближайшем будущем и какой сейчас дивидендный потенциал.
Сейчас Норникель подходит к пику инвестиционного цикла, что уже видно по объему капексов за 2021 год, который вырос на 57% г/г до $2,8 млрд. Максимальные затраты буду с 2023 по 2025 год включительно.
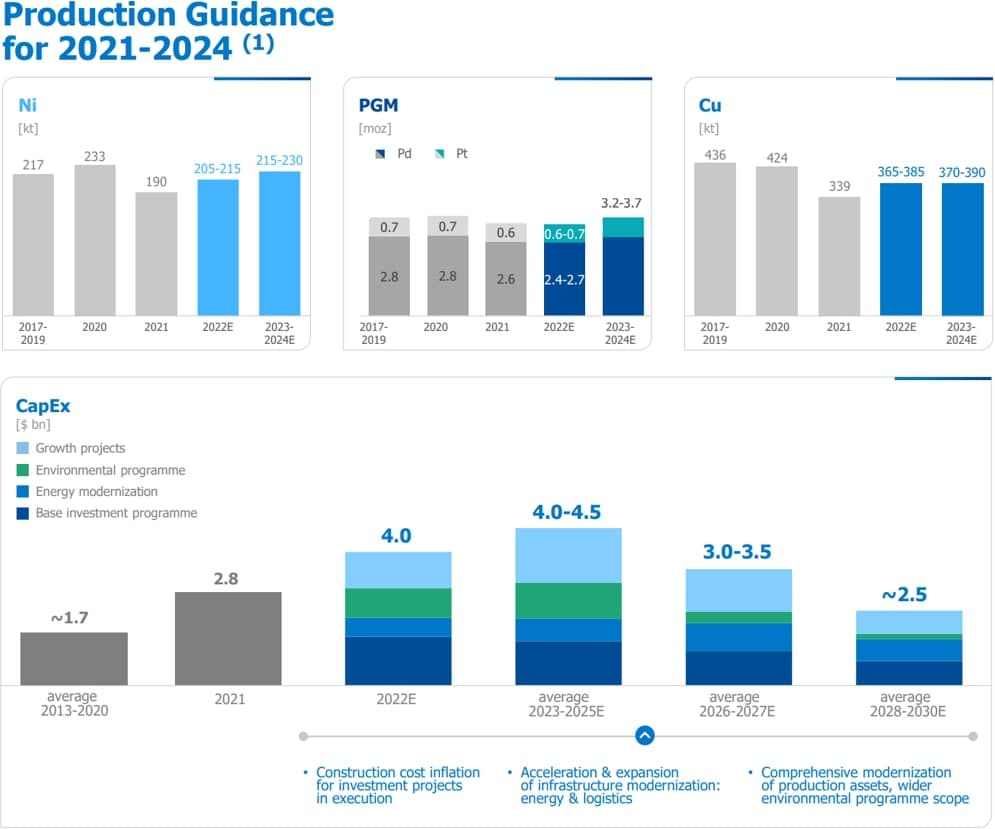
📌Текущая див. политика предусматривает выплату в размере 60% от EBITDA, пока отношение ND/EBITDA меньше 1,8. Чистый долг (ND) немного вырос за 2021 год, до $4,9 млрд., но рост EBITDA оказался выше, за счет чего мультипликатор даже снизился г/г.
ND/EBITDA = 0,5
❓Див. политика в текущем виде подкреплена соглашением с Русалом, которое истекает 1 января 2023 года. Судя по комментариям менеджмента, в условиях высоких кап. затрат логично будет платить дивиденды из свободного денежного потока (FCF) до окончания инвестпрограммы (2025 год), как вариант предлагалось распределение от 50 до 75% FCF за год. Учтем эти цифры в наших расчетах.
📉В 2021 году свободный денежный поток оказался под давлением и снизился на (34%) по сравнению с 2020 годом. И это произошло на фоне роста выручки на 15% до $17,9 млрд. и роста EBITDA на 37% г/г до $10,5 млрд.
Основной причиной снижения стал рост капексов, который затрагивали выше и разовая выплата по возмещению экологического ущерба, ее разбирали в прошлых постах. По итогу года FCF составил $4,4 млрд.
Теперь давайте посчитаем каждый из сценариев отдельно (курс доллара возьмем за 75 руб.):
✔️Выплата 50% FCF: Дивы = 1043 руб.
✔️Выплата 75% FCF: Дивы = 1564 руб.
✔️Выплата 60% EBITDA: Дивы =2975 руб.
В базовом сценарии за 2021 год мы можем ожидать примерно 2975 руб. из которых нам 1523 руб. уже заплатили за 9 месяцев. По итогам всего года ожидаем оставшиеся 1450 руб. Но уже очевидно то, что в 2023 году дивиденды будут минимум в 2 раза ниже текущих, что может сказаться на цене акций.
📌В ближайшие год-два особого прироста производства не ожидается, на денежные потоки компании в первую очередь будут оказывать влияние рыночные цены на металлы. По данным менеджмента, в 2022 году небольшой дефицит будет на рынке палладия и меди, это поддержит цены металлов на текущих уровнях, а вот в никеле дефицит сменится на профицит и цены скорее всего пойдут вниз, аналогично и в платине.
Налоговые отчисления не сильно изменятся по сравнению с 2021 годом. Несмотря на очередное увеличение НДПИ суммарный эффект менеджмент ожидает на уровне прошлого года (когда действовал старый НДПИ + экспортные пошлины) в размере 6% от выручки.
Я свою позицию держу, но наращивать пока не тороплюсь, думаю, в ближайшие годы нам дадут более интересные цены на акции на фоне потенциального снижения дивидендов.
⚠️Не является индивидуальной инвестиционной рекомендацией!
Следить за всеми моими обзорами можете здесь: Telegram, Смартлаб, Вконтакте, Instagram

- 18 февраля 2022, 02:10

- 18 февраля 2022, 05:22


теги блога Георгий Аведиков
- CHMF
- ETLN
- FIVE
- fix price
- Globaltrans
- Glorax
- GMKN
- HeadHunter
- Henderson
- IPO
- IPO 2024
- MGNT
- MTSS
- Ozon
- PHOR
- PLZL
- Positive
- ROSN
- Sber
- SBERP
- SMLT
- softline
- SPO
- VK
- Whoosh
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Астра
- АФК Система
- Аэрофлот
- банк санкт-петербург
- банки
- белуга групп
- Брокеры
- втб
- Газпром
- Газпромнефть
- ГМК НорНикель
- Группа ЛСР
- Группа Позитив
- Делимобиль
- дивиденды
- европлан
- Займер
- инвестиции в недвижимость
- ИнтерРАО
- Лента
- Лукойл
- м.видео
- Магнит
- Мать и Дитя
- ММК
- Московская биржа
- мтс
- Налогообложение на рынке ценных бумаг
- НЛМК
- НМТП
- Новатэк
- обзор рынка
- Облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ПИК СЗ
- Полиметалл
- Полюс Золото
- портфель
- прогноз компании
- прогноз по акциям
- Промомед
- Ренессанс Страхование
- Рентал ПРО
- Роснефть
- Россети Ленэнерго
- ростелеком
- Русагро
- Русал
- Самолет
- сбербанк
- Северсталь
- Сегежа групп
- селектел
- Селигдар
- совкомбанк
- Совкомфлот
- сургутнефтегаз
- татнефть
- ТГК-1
- Тинькофф Банк
- транснефть
- трейдинг
- Фосагро
- ЭНЕЛ РОССИЯ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс