

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Klinskih-tag
ММК выходит в лидеры по дивидендной доходности среди российских сталеваров
- 01 ноября 2019, 12:22
- |
- Козлов Юрий


ИСТОЧНИК
Вслед за Северсталью и НЛМК свою финансовую отчётность по МСФО за 9 месяцев 2019 года в четверг представил и #ММК:
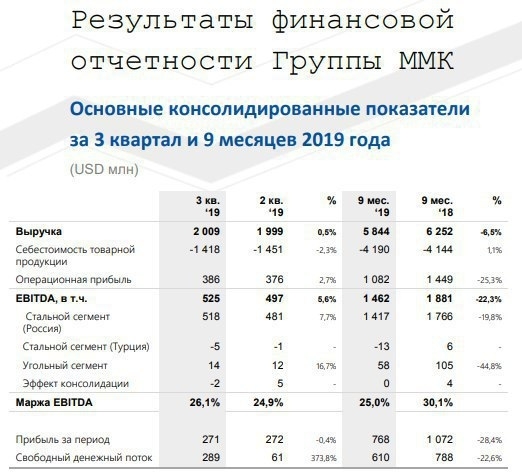
 Ожидаемо снизилась выручка на 6,5% (г/г) до $5,8 млрд, что было вызвано как снижением объёмов реализации товарной продукции ММК, так и проводившимися ремонтными работами в доменном, конвертерном и прокатном производствах. Вдобавок ко всему, дополнительное давление оказало и продолжает оказывать ещё и снижение цен на стальную продукцию.
EBITDA при этом снизился сразу на 22,3% (г/г) до $1,46 млрд, и здесь помимо обозначенных выше факторов нельзя не вспомнить про резкий рост цен на железнорудное сырьё, что оказало серьёзное влияние на финансовую картину в компании.
Свободный денежный поток ММК за период составил $610 млн, снизившись на 22,6% к аналогичному периоду прошлого года.
При всём при этом компания уже третий год кряду удерживает свой чистый долг в отрицательной области, благодаря солидному остатку денежных средств и депозитов на счетах почти на $1 млрд.

А значит, ничего не могло помешать ММК выплатить акционерам в качестве дивидендов за 3 кв. 2019 года 100% от FCF, что в переводе на одну акцию означает 1,65 руб. и по текущим котировкам сулит квартальную ДД порядка 4,5%. Таким образом, по итогам минувших 9 месяцев совокупный дивиденд составит 3,83 руб. на бумагу, а промежуточная ДД за этот период оценивается на уровне в 9,5% (напомню, у НЛМК аналогичный показатель составляет 9,4%, у Северстали – 8,9%). Мы дождались тех времён, когда ММК (пусть даже временно) стала самой доходной компанией по дивидендам среди этой троицы! Внутренний рынок творит чудеса, когда на экспортных направлениях дела в отрасли сейчас идут куда хуже.

В настоящий момент менеджмент компании видит сокращение спроса на экспортных рынках и сезонное ослабление металлопотребления на внутреннем рынке, на фоне коррекции цен на сталь, отражающей неблагоприятную конъюнктуру мирового рынка. Вместе эти факторы будут оказывать давление на показатели Группы ММК в 4 кв. 2019 г.
Однако, несмотря на негативные тенденции, ожидается, что на внутреннем рынке ценовая премия относительно экспорта хоть и снизится, но будет оставаться на достаточно высоком уровне, что в совокупности со снижением цен на основные сырьевые ресурсы и высокой загрузкой агрегатов, производящих высокомаржинальную продукцию, окажет положительное влияние на результаты компании.
Вслед за Северсталью и НЛМК свою финансовую отчётность по МСФО за 9 месяцев 2019 года в четверг представил и #ММК:
 Ожидаемо снизилась выручка на 6,5% (г/г) до $5,8 млрд, что было вызвано как снижением объёмов реализации товарной продукции ММК, так и проводившимися ремонтными работами в доменном, конвертерном и прокатном производствах. Вдобавок ко всему, дополнительное давление оказало и продолжает оказывать ещё и снижение цен на стальную продукцию.EBITDA при этом снизился сразу на 22,3% (г/г) до $1,46 млрд, и здесь помимо обозначенных выше факторов нельзя не вспомнить про резкий рост цен на железнорудное сырьё, что оказало серьёзное влияние на финансовую картину в компании.Свободный денежный поток ММК за период составил $610 млн, снизившись на 22,6% к аналогичному периоду прошлого года.При всём при этом компания уже третий год кряду удерживает свой чистый долг в отрицательной области, благодаря солидному остатку денежных средств и депозитов на счетах почти на $1 млрд.
 А значит, ничего не могло помешать ММК выплатить акционерам в качестве дивидендов за 3 кв. 2019 года 100% от FCF, что в переводе на одну акцию означает 1,65 руб. и по текущим котировкам сулит квартальную ДД порядка 4,5%. Таким образом, по итогам минувших 9 месяцев совокупный дивиденд составит 3,83 руб. на бумагу, а промежуточная ДД за этот период оценивается на уровне в 9,5% (напомню, у НЛМК аналогичный показатель составляет 9,4%, у Северстали – 8,9%). Мы дождались тех времён, когда ММК (пусть даже временно) стала самой доходной компанией по дивидендам среди этой троицы! Внутренний рынок творит чудеса, когда на экспортных направлениях дела в отрасли сейчас идут куда хуже.
 В настоящий момент менеджмент компании видит сокращение спроса на экспортных рынках и сезонное ослабление металлопотребления на внутреннем рынке, на фоне коррекции цен на сталь, отражающей неблагоприятную конъюнктуру мирового рынка. Вместе эти факторы будут оказывать давление на показатели Группы ММК в 4 кв. 2019 г.
Однако, несмотря на негативные тенденции, ожидается, что на внутреннем рынке ценовая премия относительно экспорта хоть и снизится, но будет оставаться на достаточно высоком уровне, что в совокупности со снижением цен на основные сырьевые ресурсы и высокой загрузкой агрегатов, производящих высокомаржинальную продукцию, окажет положительное влияние на результаты компании.
2.7К |
1 комментарий
Читайте на SMART-LAB:

Итоги первичных размещений ВДО и некоторых розничных выпусков на 25 сентября 2026 г.
Следите за нашими новостями в удобном формате: Telegram , Youtube , RuTube, Smart-lab , ВКонтакте , Сайт ,...

18:38

Сектора в алго №3: SectorsSetBollingerMomentum — пробой Боллинджера в сильнейших секторах
Продолжаем цикл «Сектора в алго». Базу мы собрали: девять секторов, 39 бумаг. Теперь разберём первого робота сборника. SectorsSetBollingerMomentum...

18:13


теги блога Козлов Юрий
- Fix Price
- Globaltrans
- IMOEX
- IPO
- IPO 2024
- IT
- Ozon
- softline
- SPO
- X5
- X5 Retail Group
- акции
- АЛРОСА
- анализ отчета
- анализ отчетности
- анализ финансовой отчетности
- Астра
- АФК Система
- Аэрофлот
- банк Санкт-Петербург
- банки
- ВТБ
- газ
- Газпром
- Газпромнефть
- ГМК Норникель
- Группа ЛСР
- дивиденды
- дивиденды 2020
- дивиденды 2021
- доллар рубль
- займер
- золото
- инвестиции
- инвестиции в недвижимость
- индекс МБ
- интервью
- инфляция
- инфляция в России
- ключевая ставка ЦБ РФ
- корпоративные облигации
- ЛСР
- ЛУКОЙЛ
- Магнит
- Мать и Дитя
- ММК
- Мосбиржа
- Московская биржа
- Мосэнерго
- МСФО
- МТС
- МТС банк
- недвижимость
- нефть
- НЛМК
- НМТП
- НОВАТЭК
- облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ОФЗ
- Полюс
- Полюс золото
- прогноз по акциям
- Распадская
- ритейлеры
- Роснефть
- Россети Ленэнерго
- российский рынок акций
- российский фондовый рынок
- РСБУ
- Русал
- самолет
- сбербанк
- Северсталь
- Сегежа групп
- Селигдар
- совкомбанк
- Совкомфлот
- сталь
- статистика
- Сургутнефтегаз
- США
- Татнефть
- ТГК-1
- Транснефть
- трейдинг
- финансовая грамотность
- финансовая отчетность
- фондовый рынок
- фондовый рынок
- форекс
- Фосагро
- фьючерс MIX
- ЦБ РФ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс