

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


dr-mart
Фундаментальный анализ акций на смартлабе: нефтегазовая отрасль
- 01 мая 2017, 12:22
- |
- Тимофей Мартынов


Итак, заходим через главное меню в фундаментальный анализ, и ставим фильтр «нефтегаз» (ссылка).
Итак, график имени Элвиса:
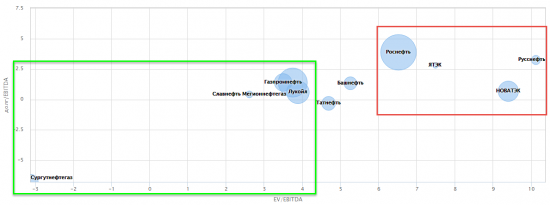
(рис: Долг/EBITDA и EV/EBITDA российских нефтяных компаний по итогам 2016 года)
Самые неинтересные компании для долгосрочных инвестиций: Роснефть, Русснефть и Новатэк. Очень больше ожидания в цене.
Роснефть и Русснефть одновременно имеют и большой уровень долговой нагрузки.
Как следует из диаграммы, Газпром, Газпромнефть и Лукойл оценены примерно одинаково.
А теперь взглянем на график имени Мартынова (шутка):
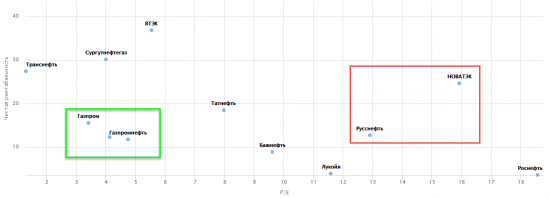
(Рис.Рентабельность и P/E российских нефтяных компаний по итогам 2016 года)
Построили эту зависимость в нашем фундаментальном анализе акций для вашего удобства и наглядности.
Лично я воспринимаю эту картину следующим образом. Те НК, которые показывают слишком высокую чистую рентабельность и слишком большой P/E (как Новатэк), находятся в самой большой группе риска, т.к. если рентабельность вернется к норме, то бумага может упасть в цене существенно. Опять таки тут в группе риска Новатэк и Русснефть.
Напротив, те компании, которые показывают низкую рентабельность, могут ее в перспективе нарастить и будут переоценены вверх. Хочу подчеркнуть, что низкая рентабельность не означает автоматически более высокую рентабельность в будущем — это всего лишь сигнал к тому, чтобы вы изучили перспективы такой компании более детально.
Сводная табличка выглядит так:
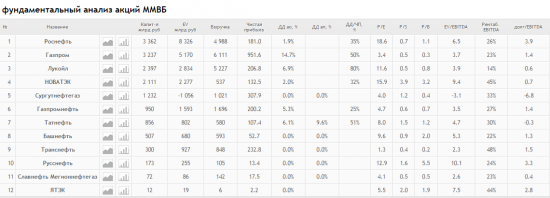
(рис: Фундаментальные мультипликаторы российских нефтяных компаний по итогам 2016 года)
Честно говоря, Транснефть тут вообще не в тему. Надо ее убрать отсюда.
Лично я купил Газпром и СургутНГ. Почему? Потому что Сургут стоит -1 трлн рублей, обладает низким P/E. Никто не гарантирует, что там будет что-то хорошее происходить, но цена интересная, и я взял. Потому что если будет происходить что-то интересное, когда-нибудь, цена может раза в 2 вырастет. Газпром купил, потому что дешев и есть понятный способ как легко нарастить прибыльность в течение 2-3 лет.
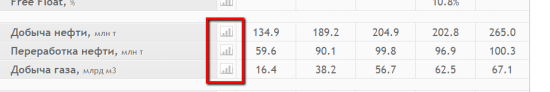
Сводную таблицу с операционными результатами НК мы пока не сделали, но наверное сделаем в будущем. Пока же, чтобы посмотреть операционку, заходим например в фундаментал Роснефти:
Находим там операционку и тыкаем в аналогичную иконку:
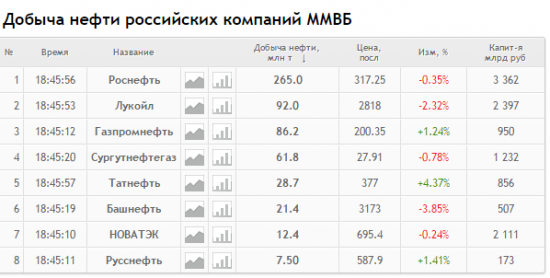
Вот сколько у нас добывают НК:
Можно кстати нам сделать какие-нить нефтяные мультипликаторы, типа...
Итак, график имени Элвиса:

(рис: Долг/EBITDA и EV/EBITDA российских нефтяных компаний по итогам 2016 года)
Самые неинтересные компании для долгосрочных инвестиций: Роснефть, Русснефть и Новатэк. Очень больше ожидания в цене.
Роснефть и Русснефть одновременно имеют и большой уровень долговой нагрузки.
Как следует из диаграммы, Газпром, Газпромнефть и Лукойл оценены примерно одинаково.
А теперь взглянем на график имени Мартынова (шутка):

(Рис.Рентабельность и P/E российских нефтяных компаний по итогам 2016 года)
Построили эту зависимость в нашем фундаментальном анализе акций для вашего удобства и наглядности.
Лично я воспринимаю эту картину следующим образом. Те НК, которые показывают слишком высокую чистую рентабельность и слишком большой P/E (как Новатэк), находятся в самой большой группе риска, т.к. если рентабельность вернется к норме, то бумага может упасть в цене существенно. Опять таки тут в группе риска Новатэк и Русснефть.
Напротив, те компании, которые показывают низкую рентабельность, могут ее в перспективе нарастить и будут переоценены вверх. Хочу подчеркнуть, что низкая рентабельность не означает автоматически более высокую рентабельность в будущем — это всего лишь сигнал к тому, чтобы вы изучили перспективы такой компании более детально.
Сводная табличка выглядит так:

(рис: Фундаментальные мультипликаторы российских нефтяных компаний по итогам 2016 года)
Честно говоря, Транснефть тут вообще не в тему. Надо ее убрать отсюда.
Лично я купил Газпром и СургутНГ. Почему? Потому что Сургут стоит -1 трлн рублей, обладает низким P/E. Никто не гарантирует, что там будет что-то хорошее происходить, но цена интересная, и я взял. Потому что если будет происходить что-то интересное, когда-нибудь, цена может раза в 2 вырастет. Газпром купил, потому что дешев и есть понятный способ как легко нарастить прибыльность в течение 2-3 лет.
Сводную таблицу с операционными результатами НК мы пока не сделали, но наверное сделаем в будущем. Пока же, чтобы посмотреть операционку, заходим например в фундаментал Роснефти:

Находим там операционку и тыкаем в аналогичную иконку:

Вот сколько у нас добывают НК:

Можно кстати нам сделать какие-нить нефтяные мультипликаторы, типа...
- чистая прибыль с 1 барреля нефти
- капитализация на 1 баррель добычи
- капитализация на 1 баррель запасов
448 |
Читайте на SMART-LAB:

Денис Баранов о вызовах и возможностях индустрии кибербеза
Во время главной пленарной сессии форума «Цифровые решения» представители ведущих ИТ-компаний страны вместе с Михаилом Мишустиным и...

11:54

Итоги первичных размещений ВДО и некоторых розничных выпусков на 7 октября 2026 г.
Следите за нашими новостями в удобном формате: Telegram , Youtube , RuTube, Smart-lab , ВКонтакте , Сайт ,...

18:41


теги блога Тимофей Мартынов
- FAQ
- forex
- IMOEX
- IPO
- NYSE
- QE
- S&P500
- smart-lab
- smartlabonline
- tradingview
- акции
- антикризис
- банки
- бизнес
- брокеры
- вебинар
- видео
- вопрос
- встреча smart-lab
- ВТБ
- Газпром
- геополитика
- Греция
- дивиденды
- доллар рубль
- ЕЦБ
- золото
- инвестиции
- индекс МБ
- Инфляция
- Китай
- книга
- Книги
- комментарий
- комментарий по рынку
- конференция смартлаба
- конференция трейдеров
- кризис
- криптовалюта
- Лукойл
- ЛЧИ
- Магнит
- Максим Орловский
- мобильный пост
- мозговик
- Московская биржа
- недвижимость
- Нефть
- нищетрейдинг
- Новости
- обзор рынка
- облигации
- объявление
- опрос
- опционная конференция
- опционы
- отчетность
- отчеты МСФО
- Причины падения акций
- прогноз
- прогноз по акциям
- психология
- Путин
- работа над ошибками
- рассылка
- реакция рынка
- рецензия
- рецензия на книгу
- роснефть
- рубль
- Русагро
- санкции
- Сбербанк
- смартлаб
- смартлаб конкурс
- смартлаб премиум
- статистика
- стратегия
- страшилка
- Сургутнефтегаз
- сша
- технический анализ
- Тимофей Мартынов
- торговые роботы
- трейдинг
- Украина
- Уоррен Баффет
- уровень
- философия
- форекс
- ФРС США
- фундаментальный анализ
- фьючерс MIX
- фьючерс РТС
- ЦБ РФ
- экономика
- экономика России
- экономика США
- Яндекс
А так спасибо за труд! Интересная статья. "+"!
smart-lab.ru/q/GAZP/f/y/MSFO/dividend/
убрал значение дивиденда газпрома
а то это просто расчетное)
p/b для банков. Для прочих неактуален.
Согласен с Миловым, у Роснефти долг выше на сумму предоплаты, ведь эти бабки уже потрачены. Хотя можно конечно с дисконтом оценить эти обязательства
думал что делать EV/S будет избыточно уже