

SMART-LAB
Новый дизайн
Мы делаем деньги на бирже


Информация


Блог им. Klinskih-tag
Скрытый позитив в отчетности Роснефти по МСФО за 1 полугодие 2017 года
- 07 августа 2017, 21:49
- |
- Козлов Юрий


По мотивам поста
=====================
Роснефть достаточно неплохо отчиталась по МСФО за 1 полугодие 2017 года, даже несмотря на снижение чистой прибыли:
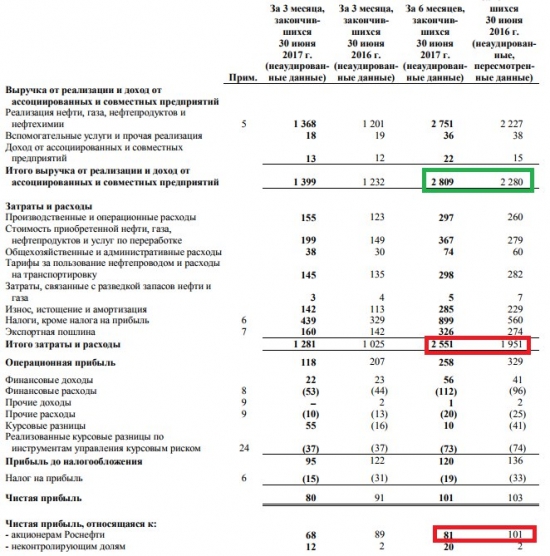
Рублевая выручка компании за этот период выросла в годовом выражении почти на четверть до 2,8 трлн рублей, благодаря росту цен на нефть и активным наращиванием добычи на 11,4% (не без участия приватизированной Башнефти). При этом долларовая выручка и вовсе выросла в 1,5 раза.
Напомню, среднесуточная добыча углеводородов выросла с января по июнь текущего года на 10,2% до 5,74 млн баррелей нефтяного эквивалента в сутки, добыча газа — на 2,9% до 34,2 млрд кубометров. Компания сохраняет планы по росту производства газа до 100 млрд кубометров в год.
Правда, затраты компании показали опережающий рост более чем на 30% до 2,6 трлн рублей: рост цен на продаваемые на экспорт энергоносители компенсировался укреплением курса рубля. В результате операционная прибыль заметно сократилась с 329 до 258 млрд рублей.
Финансовые статьи отчетности по сравнению с прошлым годом изменились не существенно, и в результате чистая прибыль Роснефти в 1 полугодии 2017 года скромно сократилась с 103 до 101 млрд рублей. А вот прибыль, относящаяся к акционерам компании, на которую я всегда ориентируюсь в своих расчетах, снизилась куда существенней — со 101 до 81 млрд рублей.
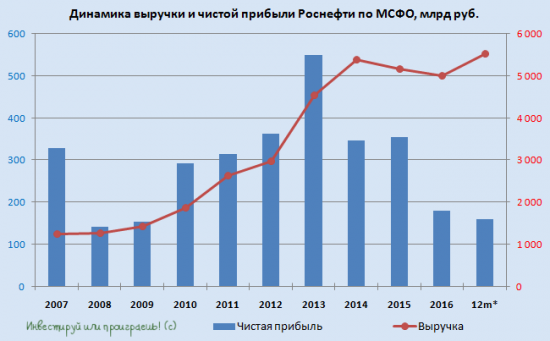
Согласно пресс-релизу компании, показатель EBITDA немного подрос почти на 3%, составив 639 млрд рублей, а соотношение NetDebt/EBITDA по-прежнему оценивается как достаточно комфортное на уровне 1,7х.
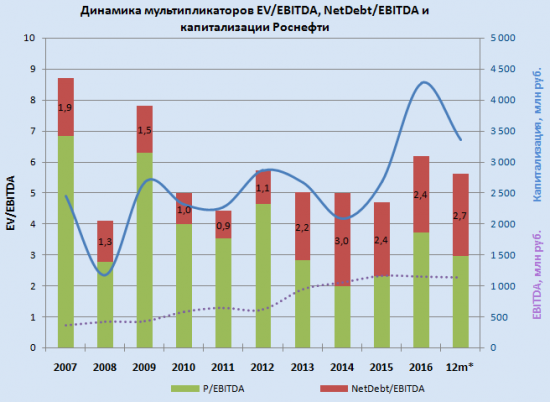
Мои личные расчеты не столь оптимистичны (наверное, ввиду более упрощенной и универсальной системы подсчета EBITDA и чистого долга) и оценивают соотношение NetDebt/EBITDA в районе 2,7х, по сравнению с 2,4х на конец 2016 года.
Негативные настроения на российском рынке, сложная макроэкономическая обстановка и регулярное усиление антиамериканских санкций конечно оказывают серьезное влияние на привлекательность акций Роснефти, однако опубликованные результаты компании по МСФО, которые помимо всего прочего оказались еще и выше ожиданий рынка, указывают на достаточно стабильное финансовое положение. В дополнение ко всему вышесказанному, свободный денежный поток Роснефти уже 21-й квартал кряду является положительным и в 1 полугодии достиг 128 млрд рублей.
Поэтому лично я склонен полагать, что падение котировок бумаг ниже 300 рублей на текущий момент оценивается как весьма маловероятное событие. Продолжаю держать акции Роснефти в скромном объеме около 1,5% от всего портфеле, без особых илюзий относительно их рыночной стоимости, а скорее как защитный актив.
=====================
Роснефть достаточно неплохо отчиталась по МСФО за 1 полугодие 2017 года, даже несмотря на снижение чистой прибыли:

Рублевая выручка компании за этот период выросла в годовом выражении почти на четверть до 2,8 трлн рублей, благодаря росту цен на нефть и активным наращиванием добычи на 11,4% (не без участия приватизированной Башнефти). При этом долларовая выручка и вовсе выросла в 1,5 раза.
Напомню, среднесуточная добыча углеводородов выросла с января по июнь текущего года на 10,2% до 5,74 млн баррелей нефтяного эквивалента в сутки, добыча газа — на 2,9% до 34,2 млрд кубометров. Компания сохраняет планы по росту производства газа до 100 млрд кубометров в год.
Правда, затраты компании показали опережающий рост более чем на 30% до 2,6 трлн рублей: рост цен на продаваемые на экспорт энергоносители компенсировался укреплением курса рубля. В результате операционная прибыль заметно сократилась с 329 до 258 млрд рублей.
Финансовые статьи отчетности по сравнению с прошлым годом изменились не существенно, и в результате чистая прибыль Роснефти в 1 полугодии 2017 года скромно сократилась с 103 до 101 млрд рублей. А вот прибыль, относящаяся к акционерам компании, на которую я всегда ориентируюсь в своих расчетах, снизилась куда существенней — со 101 до 81 млрд рублей.

Согласно пресс-релизу компании, показатель EBITDA немного подрос почти на 3%, составив 639 млрд рублей, а соотношение NetDebt/EBITDA по-прежнему оценивается как достаточно комфортное на уровне 1,7х.
Мои личные расчеты не столь оптимистичны (наверное, ввиду более упрощенной и универсальной системы подсчета EBITDA и чистого долга) и оценивают соотношение NetDebt/EBITDA в районе 2,7х, по сравнению с 2,4х на конец 2016 года.

Негативные настроения на российском рынке, сложная макроэкономическая обстановка и регулярное усиление антиамериканских санкций конечно оказывают серьезное влияние на привлекательность акций Роснефти, однако опубликованные результаты компании по МСФО, которые помимо всего прочего оказались еще и выше ожиданий рынка, указывают на достаточно стабильное финансовое положение. В дополнение ко всему вышесказанному, свободный денежный поток Роснефти уже 21-й квартал кряду является положительным и в 1 полугодии достиг 128 млрд рублей.
Поэтому лично я склонен полагать, что падение котировок бумаг ниже 300 рублей на текущий момент оценивается как весьма маловероятное событие. Продолжаю держать акции Роснефти в скромном объеме около 1,5% от всего портфеле, без особых илюзий относительно их рыночной стоимости, а скорее как защитный актив.
68 |
1 комментарий
Что ещё еще защитного есть в портфеле? И если не трудно, почему?

Nikita Se

- 08 августа 2017, 21:38

Читайте на SMART-LAB:

Риски в инвестициях: как избежать опасных сделок с помощью ИИ
В этой статье я продолжу рассказывать, как искусственный интеллект научился помогать в инвестициях. В предыдущей части «Записок» я...

15:12

Что будет с золотом после решения ФРС
На прошлой неделе ФРС США повысила ставку на 0,25 п.п. впервые за три года, до 3,75–4%. Сигнал американского регулятора также оказался...

10:57


теги блога Козлов Юрий
- Fix Price
- Globaltrans
- IMOEX
- IPO
- IPO 2024
- IT
- Ozon
- softline
- SPO
- X5
- X5 Retail Group
- акции
- АЛРОСА
- анализ отчета
- анализ отчетности
- анализ финансовой отчетности
- Астра
- АФК Система
- Аэрофлот
- банк Санкт-Петербург
- банки
- ВТБ
- газ
- Газпром
- Газпромнефть
- ГМК Норникель
- Группа ЛСР
- дивиденды
- дивиденды 2020
- дивиденды 2021
- доллар рубль
- займер
- золото
- инвестиции
- инвестиции в недвижимость
- индекс МБ
- интервью
- инфляция
- инфляция в России
- ключевая ставка ЦБ РФ
- корпоративные облигации
- ЛСР
- ЛУКОЙЛ
- Магнит
- Мать и Дитя
- ММК
- Мосбиржа
- Московская биржа
- Мосэнерго
- МСФО
- МТС
- МТС банк
- недвижимость
- нефть
- НЛМК
- НМТП
- НОВАТЭК
- облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ОФЗ
- Полюс
- Полюс золото
- прогноз по акциям
- Распадская
- ритейлеры
- Роснефть
- Россети Ленэнерго
- российский рынок акций
- российский фондовый рынок
- РСБУ
- Русал
- самолет
- сбербанк
- Северсталь
- Сегежа групп
- Селигдар
- совкомбанк
- Совкомфлот
- сталь
- статистика
- Сургутнефтегаз
- США
- Татнефть
- ТГК-1
- Транснефть
- трейдинг
- финансовая грамотность
- финансовая отчетность
- фондовый рынок
- фондовый рынок
- форекс
- Фосагро
- фьючерс MIX
- ЦБ РФ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс