


Информация


Блог им. gofan777
💰 Вклад, фонд ликвидности или облигации?
- 12 октября 2023, 18:13
- |
- Георгий Аведиков


С учетом возросшей ключевой ставки, резко вырос спрос на консервативные инструменты, вроде вкладов, облигаций и фондов ликвидности. Сегодня попробуем разобраться в плюсах и минусах каждого из этих инструментов.
🏦 Начнем с традиционных вкладов. Это самый простой, понятный, но и самый низкодоходный инструмент для сохранения средств. Сейчас вклады можно открывать онлайн почти в любом банке, а деньги между банками переводить через систему быстрых платежей (СБП), которая дает возможность сделать перевод без комиссии между банками на сумму до 100 тыс. руб. в месяц.
Преимущества:
➕ Легкость и простота открытия.
➕ Сумма до 1,4 млн руб. застрахована в АСВ.
➕ Заранее известен доход.
❗️ Отсутствие налога на прибыль в размере 1 млн руб., умноженный на максимальный размер ключевой ставки за календарный год. В 2023 году необлагаемая налогом прибыль составляет 130 тыс. руб. (если ставка еще не вырастет).
Недостатки:
➖ Относительно низкая доходность.
➖ Потеря процентов при досрочном закрытии.
➖ В случае резкого роста ключевой ставки, доходность по вкладу не увеличивается.
📈 Переходим к фондам ликвидности, это условные банковские вклады, только на бирже. Доходность таких инструментов близка к размеру ключевой ставки, а выбор ограничивается 3мя крупными представителями #LQDT (с комиссией за управление 0,5%), #SBMM (0,55%) и #AKMM (0,34%). Остальные представители сектора пока имеют очень низкую ликвидность и размер СЧА.
Преимущества:
➕ Возможность забрать средства в любой момент без потери процентов.
➕ Ликвидность. Можно инвестировать крупные суммы.
➕ Защита от резкого роста ключевой ставки. Фактически, ваши деньги начинают работать под более высокую ставку уже на следующий день после поднятия КС.
Недостатки:
➖ Если держать фонд менее 3х лет или не на ИИС тип Б, то будет налог на прибыль в размере 13% для резидентов.
➖ Есть комиссия за покупку и продажу (если покупать не через брокера, который является эмитентом фонда).
➖ В случае остановки биржевых торгов (как в конце февраля 2022 года), деньги в этот период забрать не получится.
💼 Облигации являются более профессиональным и гибким инструментом. Здесь инвестор самостоятельно выбирает требуемую доходность при подходящем коэффициенте риск/доходность. Облигации отличаются типом купона, сроком до погашения, кредитным рейтингом, наличием оферты и другими параметрами.
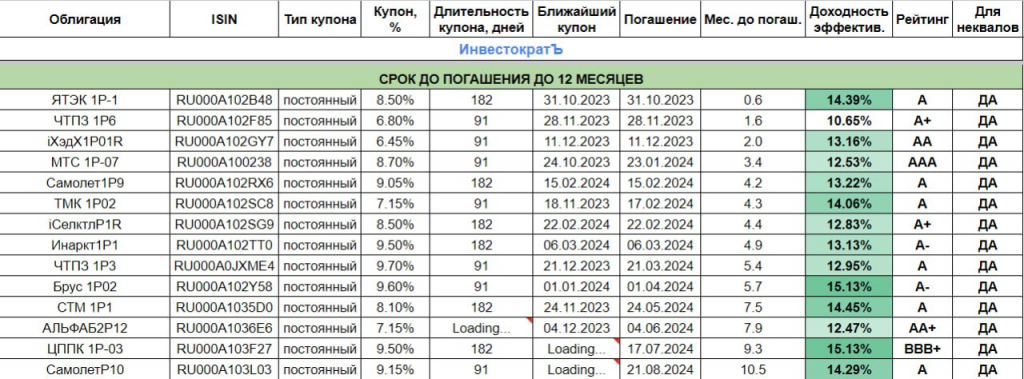
На облигациях можно потерять не меньше, чем на акциях, если покупать не разобравшись в деталях. Учитывая, что мы говорим про консервативные инструменты, то я приведу пример облигаций с коротким сроком до погашения (до 12 месяцев), а также с кредитным рейтингом ВВВ и выше (табличка). Эмитентов с более низким рейтингом в текущих условиях я бы не рассматривал.
Преимущества облигаций:
➕ Возможность забрать средства в любой момент без потери процентов.
➕ Возможность собрать облигационный портфель с ежемесячной выплатой купонов.
➕ Более высокая доходность по сравнению со вкладами и фондами ликвидности.
Недостатки:
➖ Необходимо с купонов и с разницы цен покупки/продажи платить налог, в отличие от вкладов (при удержании менее 3 лет).
➖ Есть риск дефолта/банкротства эмитента, где можно потерять существенную часть вложенных средств.
➖ Цена облигаций с постоянным купоном, особенно длинных, подвержена волатильности. Нужно аккуратно выбирать бумаги с желаемым сроком до погашения.
📌 Таким образом, невозможно выделить один актив и сказать, что он точно лучше остальных. В зависимости от целей и экономической ситуации можно использовать все эти инструменты в определенных пропорциях. У меня, например, есть портфель облигационный и сбалансированный, где все типы рассматриваемых активов присутствуют. Сейчас вклады и фонды ликвидности дают хорошую доходность при минимальном риске, а когда ставка начнет снижаться, более интересными станут длинные облигации с постоянным купоном.
❤️ Ставьте лайк, если пост оказался полезным!
⚠️ Не является индивидуальной инвестиционной рекомендацией!
Следить за всеми моими обзорами и новостями в оперативном режиме: Telegram, Вконтакте, Дзен, Смартлаб


теги блога Георгий Аведиков
- CHMF
- ETLN
- FIVE
- fix price
- Globaltrans
- Glorax
- GMKN
- HeadHunter
- Henderson
- IPO
- IPO 2024
- MDMG
- MGNT
- MTSS
- Ozon
- PHOR
- PLZL
- Positive
- ROSN
- Sber
- SBERP
- SMLT
- softline
- SPO
- VK
- Whoosh
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- Астра
- АФК Система
- Аэрофлот
- банк санкт-петербург
- банки
- белуга групп
- Брокеры
- втб
- Газпром
- Газпромнефть
- ГМК НорНикель
- Группа ЛСР
- Группа Позитив
- Делимобиль
- дивиденды
- европлан
- Займер
- инвестиции в недвижимость
- ИнтерРАО
- Лента
- Лукойл
- м.видео
- Магнит
- Мать и Дитя
- ММК
- Московская биржа
- мтс
- Налогообложение на рынке ценных бумаг
- НЛМК
- НМТП
- Новатэк
- обзор рынка
- Облигации
- ОГК-2
- операционные результаты
- отчеты МСФО
- ПИК СЗ
- Полиметалл
- Полюс Золото
- портфель
- прогноз компании
- прогноз по акциям
- Ренессанс Страхование
- Рентал ПРО
- Роснефть
- Россети Ленэнерго
- ростелеком
- Русагро
- Русал
- Самолет
- сбербанк
- Северсталь
- Сегежа групп
- селектел
- Селигдар
- совкомбанк
- Совкомфлот
- сургутнефтегаз
- татнефть
- ТГК-1
- Тинькофф Банк
- транснефть
- трейдинг
- Фосагро
- ЭНЕЛ РОССИЯ
- Эталон
- ЮГК Южуралзолото
- Юнипро
- Яндекс
Если на Сбере комиссия сделки покупки или продажи брокера и комиссия биржи для фонда AKMM 0,05+0,03=0,08%.
При ставке 12,97%, на сроке 50 дней, реальная процентная ставка после уплаты комиссий брокера, биржи, УК Фонда до налога и после налога для SBMM 11,98% и 10,42%, для AKMM 11,46% и 9,97%.
На таком сроке разница между фондами примерно 0,5% в пользу SBMM.
Если при закрытии ИИС фонд не продавать, а переводить на обычный брокерский счёт и фонд в итоге продержится полгода (182 дня), то после налога реальная ставка у SBMM 10,7%, а у AKMM 10,71%, и на больших сроках, уже у AKMM преимущество.
Только какой смысл держать такие фонды больше полугода.
Ещё такой вопрос, может знаете. Если я в январе пополню ИИС, а в апреле его закрою, налоговый вычет по итогам 2024 года можно будет получить?
В зависимости от личного финансового плана, может быть и нужно совсем закрыть ИИС, а так непонятно, зачем выводить деньги и отказываться от бонуса +8% за ИИС.
Можно ли получить вычет типа А в 2024 году, за пополнение закрытого в 2023 году ИИС и за пополнение нового открытого в 2023 году ИИС? Да, за пополнение обоих счетов в соответствующих пределах, вычет до 52 тысячи рублей. Если пополнить до закрытия на 400 тысяч рублей, и открытый на 400 тысяч рублей, то вычет всё равно 52 тысячи рублей, а не 104 тысячи.
Если нужен среднегодовой бонус +8% за три года от ИИС и есть возможность пополнить новый открытый ИИС, то можно при закрытии ИИС вывести бумаги без их продажи, и рассмотреть возможность продажи бумаг перед пополнением нового ИИС. Или счёт не пополнять, а бумаги продать перед необходимыми тратами на другие потребности. Нет необходимости пополнять вновь открытый ИИС сразу, можно его открыть и держать пустым, до поры до времени. Только не забыть об открытом, чтобы случайно не открыть одновременно второй ИИС у другого брокера. Если пополнить ИИС на третьем году от открытия, то бонус уже не +8%, а больше.
При определенных условиях с точностью до наоборот.
В Тиньке вклад 13.5% при сроке вклада от 12 до 17 мес. и ежемесячной выплате процентов для обладателей Tinkoff Pro, Tinkoff Premium или Tinkoff Private.
Тема заходит, если бесплатный Tinkoff Premium (от 3 млн. на счетах).
При капитализации процентов 14.78% годовых.
При регистрации по ссылке приглашению друга бонус +0.5%
Итого максимально возможная доходность 15.28%, при вкладе до ~ 900к руб. без налога.
Если вклад на большую сумму, то возврат удержанного налога через вычет на ИИС-А