


Информация


Блог им. point_31
Роснефть - скидки для «друзья»
- 20 июня 2023, 23:37
- |
- Владимир Литвинов


Четвертый месяц подряд ОПЕК не меняет свой прогноз по росту мирового спроса на нефть. В 2023 году он может составить в среднем 101,9 млн б/с, однако это не оказывает поддержку ценам. После импульса в феврале 2022 года на фоне геополитического конфликта, цены на нефть марки Brent опустились до $70 за баррель.
Дисконт нашей Urals все еще сохраняется на уровне 23-27%. По заявлениям помощника президента Максима Орешкина, скидки для дружественных стран на российскую нефть станут меньше, но не уточнил сроков и размеров этого сокращения. Сегодня на примере Роснефти я хочу посмотреть, как живется отечественным нефтяникам в этой парадигме.
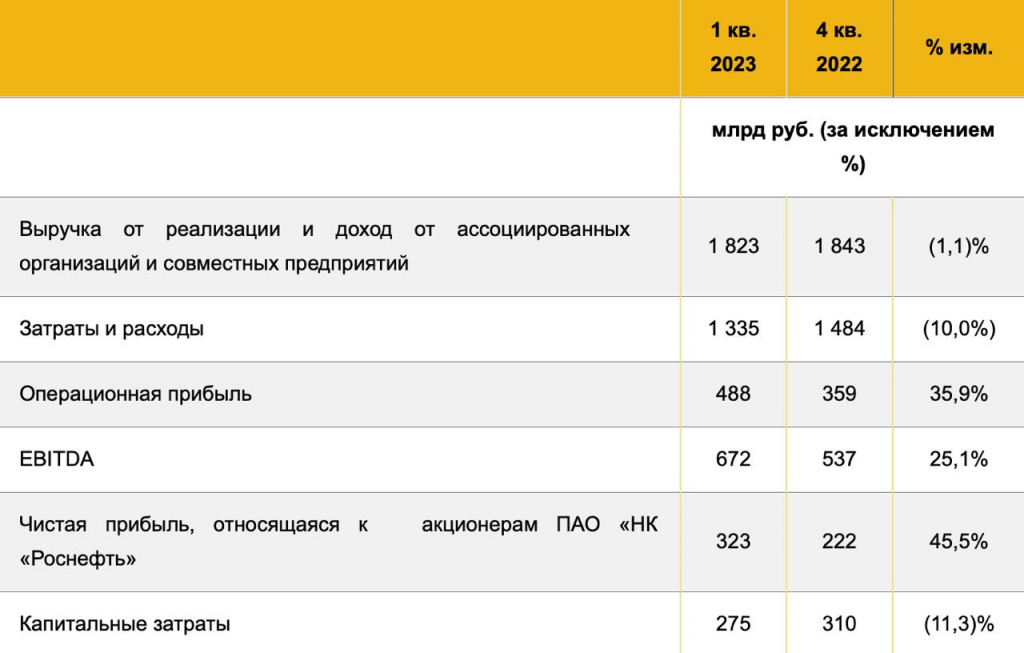
Итак, выручка компании за первый квартал 2023 года снизилась к уровню 4 квартала на 1,1% до 1,8 трлн рублей. За 1 квартал прошлого года компания не публиковала отчет. Основной удар по выручке наносят введенные санкционные ограничения в январе-феврале 2023 года. Причем эффект будет усиливаться к середине года.
Благо Роснефть в несвойственной ей манере принялась сокращать затраты. Удельные операционные расходы на добычу и переработку нефти сократились на 5% и 12,7% соответственно. Себестоимость реализации упала на 10% до 1,3 трлн, что вызвало рост EBITDA и чистой прибыли. Последняя выросла на 45,5% до 323 млрд рублей за квартал.
За все первое полугодие 2022 года с ажиотажным спросом на нашу нефть и отсутствующим эмбарго, Роснефть показала 432 ярда прибыли, а тут только за первый квартал 323. Выдающиеся показатели, однако руководство немного лукавит. Дело не только в сокращении затрат, но и в разовых финансовых переоценках, которые мы не узнаем из «кастрированного» отчета нефтяника.
В отчетном квартале мы получили промежуточные дивиденды в размере 20,39 рублей на акцию. Также на июль планируется выплата финальных 17,97 рублей, что дает итоговую доходность по году в 9,3%. На фоне вымывающего всю ликвидность Лукойла не так много, но возврат инвестиций через выплату дивидендов осуществляется непрерывно 16 лет к ряду.
Можно конечно еще пробежаться по операционным результатам, уровню добычи, долгожданному проекту «Восток Ойл», но надо ли? Мне больше интересен 2 квартал, который будет лакмусовой бумажкой ближайшего будущего российской нефтянки. Ну а что до Роснефти, то я предпочитаю и дальше удерживать этот актив.
Не является инвестиционной рекомендацией
Мои портфели, сделки и уникальная аналитика — в Telegram

- 21 июня 2023, 04:30


теги блога Владимир Литвинов
- Fix Price
- Globaltrans
- IMOEX
- IPO
- IPO 2024
- Mail.Ru Group
- Ozon
- Polymetal
- Positive Technologies
- SWOT-анализ
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- анализ
- аналитика
- Астра
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Башнефть
- Белуга Групп
- брокеры
- Владимир Литвинов
- ВТБ
- газпром
- Газпромнефть
- ГМК НорНикель
- Группа Позитив
- Делимобиль
- Детский мир
- дивиденды
- доллар
- доллар рубль
- займер
- золото
- инвестиции
- ИнвестТема
- Индекс
- индекс МБ
- ИнтерРАО
- итоги недели
- криптовалюта
- Лента
- Лукойл
- Магнит
- мать и дитя
- ММК
- мосбиржа
- Московская биржа
- МСФО2018
- мсфо2019
- мтс
- МТС банк
- нефть
- НЛМК
- НМТП
- НОВАТЭК
- норникель
- обзор рынка
- облигации
- отчетность
- отчеты МСФО
- ПИК
- Полиметалл
- Полюс
- Полюс Золото
- прогноз по акциям
- Проект "30 вопросов Смарт-Лабу"
- Распадская
- роснефть
- Россети Ленэнерго
- Ростелеком
- Русагро
- Русал
- Русгидро
- Самолет
- сбербанк
- северсталь
- Сегежа групп
- селектел
- Селигдар
- смартлаб
- Совкомфлот
- сургутнефтегаз
- татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- трейдинг
- ФосАгро
- фьючерс mix
- ЮГК Южуралзолото
- Юнипро
- Яндекс
- Яндекс компания