


Информация


Блог им. point_31
ИнтерРАО - китайский фактор
- 06 октября 2021, 13:29
- |
- Владимир Литвинов


Недавно стало известно, что китайские власти обратились в ИнтерРАО с просьбой увеличить поставки электроэнергии в связи с дефицитом в северных провинциях. Как мы помним ИнтерРАО единственный энергетик, который экспортирует электроэнергию в таких объемах. На этих новостях акции оживились и показали рост.
Давайте разберемся, достаточно ли этого фактора, чтобы дать повод для покупок? На самом деле увеличение поставок приведет к росту EBITDA менее чем на 0,5%. Это не может служить долгосрочным драйвером роста. А вот к чему стоит присмотреться разберем далее в статье.
Подписывайтесь на мой Telegram-канал. Там еще больше аналитики!
Полугодие ИнтерРАО завершила успешно. Выручка увеличилась на 18,8% до 566,2 млрд рублей. Благоприятная ценовая конъюнктура сложилась на бирже Nord Pool из-за снижения температур и ухудшения водного баланса в отчетном периоде. Тут опять на помощь приходит экспортный сегмент, который добавляет хорошими темпами. Да и в российском сегменте выручка растет, хоть и более медленно.
Операционные расходы последовали за выручкой и добавили 14,8% до 505,6 млрд рублей, в основном за счет роста расходов на покупную электроэнергию. Напомню, что операционка съедает у энергетиков почти все доходы, и к этому надо быть готовым. Как итог, чистая прибыль компании выросла на 26,8% до 53,3 млрд рублей.
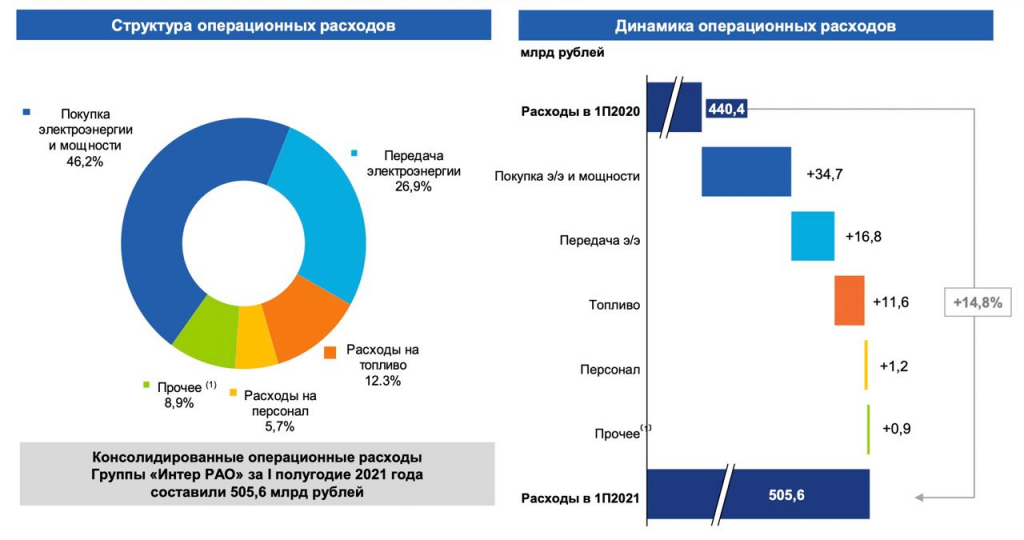
Финансовые показатели ИнтерРАО находятся в рамках ожидания и оживления всего электроэнергетического сектора РФ. Так за что же нам зацепиться? Все та же пресловутая кубышка, о которой я писал ранее, сможет нам в этом помочь. Раскрытие акционерной стоимости может быть в трех случаях:
1) Изменение дивидендной политики в сторону увеличения выплат акционерам. Сейчас идет тренд на повышение уровня выплат для гос компаний. Может быть и нас в этом случае зацепит. В данный момент средняя доходность за 3 года находится в пределах 4%.
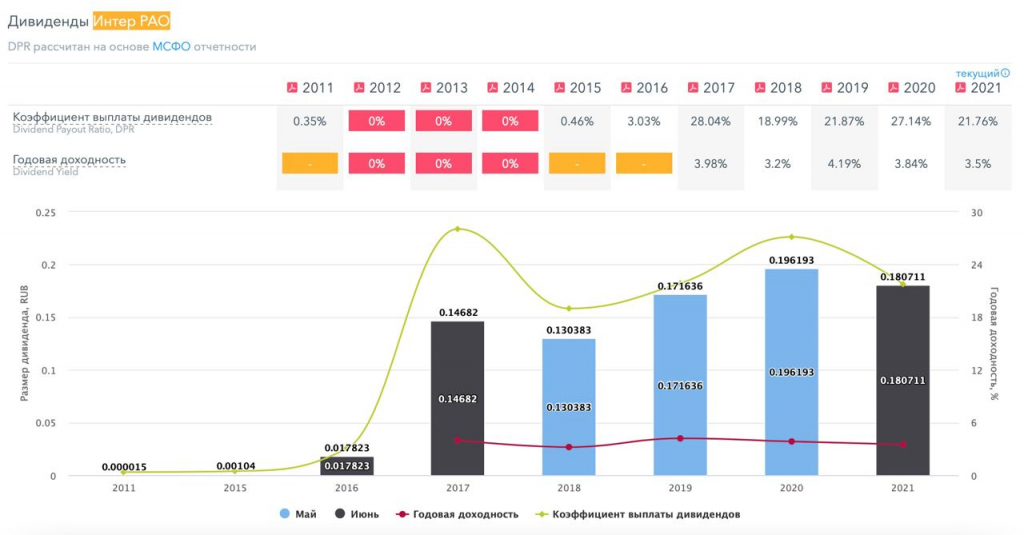
2) Приобретение других компаний сектора с целью увеличения бизнеса. Показывать пальцем в сторону Юнипро я не буду, хотя нет, уже показал…
3) Стратегия Группы до 2025 года включала ряд мероприятий по развитию в секторе возобновляемых источников энергии. Данный тренд взят всеми без исключения публичными компаниями, и может вызвать интерес к ИнтерРАО со стороны инвесторов.
Если говорить за меня, то свой голос я бы отдал за первый пункт, ведь если ВИЭ — это долгосрочный, сложный и малоэффективный путь, то покупка Юнипро вообще стоит под вопросом. Но в целом, компания с текущей конъюнктурой рынка достаточно интересна. Поэтому 4)-м базисом к росту я мог бы назвать органический прирост всего бизнеса. Ну а что касается китайского фактора, то как я и сказал, эффект от этого направления мал, но позитивен с точки зрения восприятия.
*Не является индивидуальной инвестиционной рекомендацией

- 06 октября 2021, 13:36


- 06 октября 2021, 13:48


- 06 октября 2021, 13:38
- 06 октября 2021, 17:09


- 06 октября 2021, 17:12

- 06 октября 2021, 20:39

- 06 октября 2021, 21:32


теги блога Владимир Литвинов
- Fix Price
- Globaltrans
- IMOEX
- IPO
- IPO 2024
- Mail.Ru Group
- Ozon
- Polymetal
- Positive Technologies
- SWOT-анализ
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- анализ
- аналитика
- Астра
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Башнефть
- Белуга Групп
- брокеры
- Владимир Литвинов
- ВТБ
- газпром
- Газпромнефть
- ГМК НорНикель
- Группа Позитив
- Делимобиль
- Детский мир
- дивиденды
- доллар
- доллар рубль
- займер
- золото
- инвестиции
- ИнвестТема
- Индекс
- индекс МБ
- ИнтерРАО
- итоги недели
- криптовалюта
- Лента
- Лукойл
- Магнит
- мать и дитя
- ММК
- мосбиржа
- Московская биржа
- МСФО2018
- мсфо2019
- мтс
- МТС банк
- нефть
- НЛМК
- НМТП
- НОВАТЭК
- норникель
- обзор рынка
- облигации
- отчетность
- отчеты МСФО
- ПИК
- Полиметалл
- Полюс
- Полюс Золото
- прогноз по акциям
- Проект "30 вопросов Смарт-Лабу"
- Распадская
- роснефть
- Россети Ленэнерго
- Ростелеком
- Русагро
- Русал
- Русгидро
- Самолет
- сбербанк
- северсталь
- Сегежа групп
- селектел
- Селигдар
- смартлаб
- Совкомфлот
- сургутнефтегаз
- татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- трейдинг
- ФосАгро
- фьючерс mix
- ЮГК Южуралзолото
- Юнипро
- Яндекс
- Яндекс компания