


Информация


Блог им. point_31
Европлан - все готово к старту!
- 27 марта 2024, 07:59
- |
- Владимир Литвинов


Один из ведущих игроков на российском рынке автолизинга сообщил о начале сбора биржевых заявок на участие в IPO. Итак, книга заявок открылась в ценовом диапазоне от 835 рублей до 875 рублей за одну акцию. При этом уже со старта книга заявок была подписана на 100% и я не исключу переподписку в несколько раз.
Заявки принимаются до 28 марта включительно, а сам старт торгов ожидается в пятницу 29 марта. Бумаги будут включены в первый уровень листинга Мосбиржи под тикером LEAS.
Free float может составить до 12,5%, что откроет эмитенту дорогу во многие индексы, в том числе Мосбиржи и РТС, что в будущем сформирует дополнительный спрос на акции со стороны институциональных инвесторов. Размещение позволит компании повысить узнаваемость бренда и привлечь новых клиентов, что благоприятно для дальнейшего роста бизнеса.
Согласно предварительным данным, компания получила заявки от институционалов на более чем половину объема предстоящего размещения. Это является положительным фактором для будущей динамики акций, поскольку присутствие фондов снижает волатильность.
Индикативный ценовой диапазон IPO соответствует рыночной капитализации компании в 100-105 млрд рублей. Ранее в СМИ звучали оценки Европлана на уровне 120-150 млрд рублей, что выглядит обоснованным, учитывая быстрый рост бизнеса компании, которая каждые два года практически удваивает свою прибыль. Снижение планки позволит еще больше повысить интерес со стороны инвесторов.
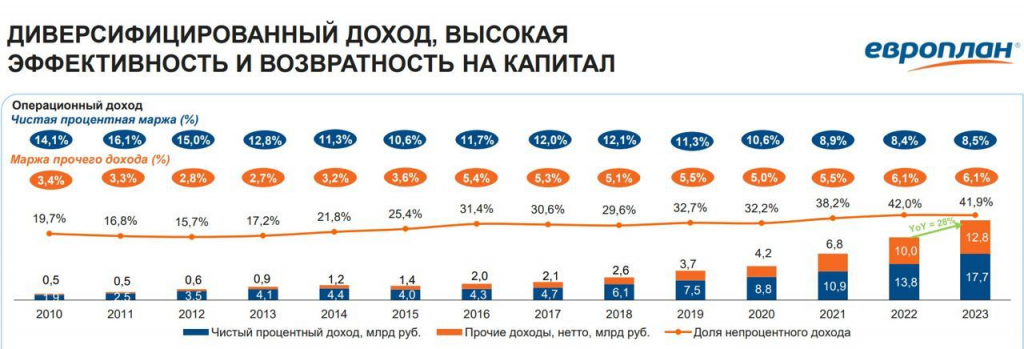
У Европлана эффективная бизнес-модель, которая позволяет наращивать лизинговый портфель двузначными темпами при одновременном поддержании кредитного риска на минимальных значениях. Компания стабильно генерирует высокий чистый процентный доход, а за счет непроцентных доходов покрывает свои издержки.
Достаточность капитала Европлана по нормативам превышает 20%. Для сравнения, у Сбера этот показатель составляет около 14%. Дивидендная политика предусматривает выплату не реже 1 раз в год и норму выплат не менее 50% от чистой прибыли. По мультипликаторам с оценкой в 100 млрд Европлан собирает комбо для формирования идеи.
Грядущее IPO станет первым среди лизинговых компаний. Европлан имеет понятные перспективы и бизнес-модель, поэтому с радостью буду встречать эмитента на Мосбирже.
❗️Не является инвестиционной рекомендацией


теги блога Владимир Литвинов
- Fix Price
- Globaltrans
- IMOEX
- IPO
- IPO 2024
- Mail.Ru Group
- Ozon
- Polymetal
- Positive Technologies
- SWOT-анализ
- VK
- X5
- X5 Retail Group
- Акрон
- акции
- Алроса
- анализ
- аналитика
- Астра
- АФК Система
- аэрофлот
- Банк Санкт-Петербург
- банки
- Башнефть
- Белуга Групп
- брокеры
- Владимир Литвинов
- ВТБ
- газпром
- Газпромнефть
- ГМК НорНикель
- Группа Позитив
- Делимобиль
- Детский мир
- дивиденды
- доллар
- доллар рубль
- займер
- золото
- инвестиции
- ИнвестТема
- Индекс
- индекс МБ
- ИнтерРАО
- итоги недели
- криптовалюта
- Лента
- ЛСР
- Лукойл
- Магнит
- мать и дитя
- ММК
- мосбиржа
- Московская биржа
- МСФО2018
- мсфо2019
- мтс
- МТС банк
- нефть
- НЛМК
- НМТП
- НОВАТЭК
- норникель
- обзор рынка
- облигации
- отчетность
- отчеты МСФО
- ПИК
- Полиметалл
- Полюс
- Полюс Золото
- прогноз по акциям
- Проект "30 вопросов Смарт-Лабу"
- Распадская
- роснефть
- Ростелеком
- Русагро
- Русал
- Русгидро
- Самолет
- сбербанк
- северсталь
- Сегежа групп
- селектел
- Селигдар
- смартлаб
- Совкомфлот
- сургутнефтегаз
- татнефть
- Тинькофф
- Тинькофф Банк
- ТМК
- Транснефть
- трейдинг
- ФосАгро
- фьючерс mix
- ЮГК Южуралзолото
- Юнипро
- Яндекс
- Яндекс компания
с криками ура мчится нести свои деньги кому угодно, хоть мавроди, хоть гуцериеву (бин банк и прочие «финансовые активы»)
лично я — пас